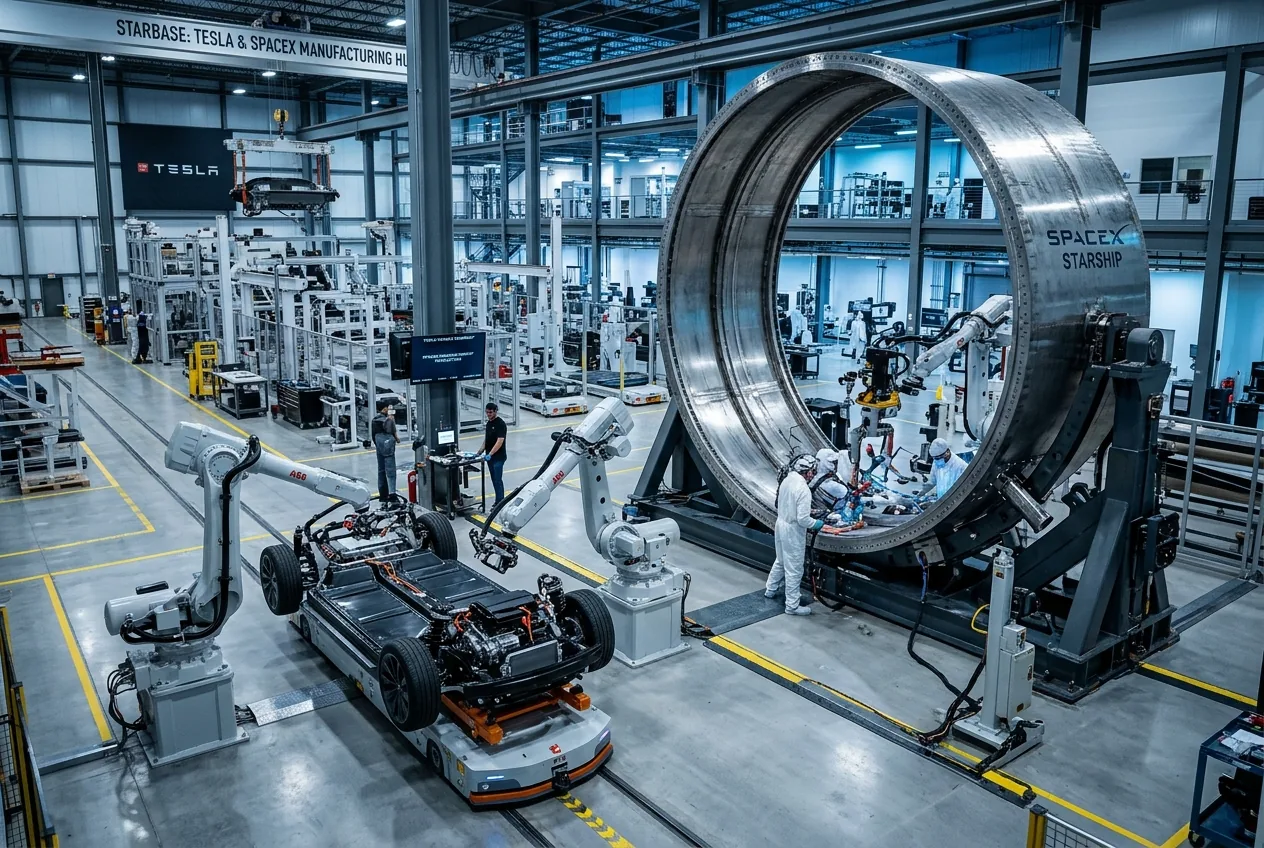
Las megasfusiones corporativas rara vez dependen simultáneamente de la cohetería orbital, las fundiciones de silicio personalizadas y los canales de entrenamiento de redes neuronales. Sin embargo, Elon Musk confirmó esta semana que los comités independientes tanto de Tesla como de SpaceX han iniciado formalmente discusiones exploratorias para combinar ambos gigantes industriales en una única empresa consolidada valorada en aproximadamente 3,5 billones de dólares. De ejecutarse, la operación representaría la mayor combinación corporativa en la historia económica moderna, formalizando años de intercambio informal de cadenas de suministro, polinización cruzada de personal e iniciativas conjuntas de fabricación bajo un balance general unificado.
Al dirigirse a los inversores durante la conferencia de resultados del tercer trimestre de SpaceX, Musk verificó que ambos consejos de administración han constituido comités especiales compuestos exclusivamente por directores independientes para evaluar los mecanismos estructurales, legales y financieros de una combinación. SpaceX, que completó una histórica oferta pública inicial de 75 000 millones de dólares en el Nasdaq a principios de este año, está valorada actualmente en unos 2 billones de dólares, mientras que Tesla cuenta con una capitalización bursátil cercana a los 1,5 billones de dólares. A pesar de expresar su entusiasmo personal por la lógica estratégica de la fusión, Musk subrayó que las limitaciones reglamentarias le impiden dirigir directamente las negociaciones.
“Estos comités especiales están formados por directores independientes y, como soy una parte en conflicto, no puedo participar realmente en las discusiones de los comités especiales”, dijo Musk durante la llamada. Calificó las negociaciones bilaterales como una “extraña danza kabuki donde dos grupos de personas están hablando y yo no puedo estar en la conversación”. Musk se apresuró a moderar la agresiva especulación comercial, advirtiendo que una fusión final está lejos de estar garantizada. Fundamentalmente, la estructura de la transacción requeriría la aprobación de una mayoría absoluta de todas las acciones de Tesla en circulación, un estándar significativamente más estricto que una mayoría simple de los votos emitidos.
La alineación de la fabricación y el silicio detrás del acuerdo
Aunque los analistas bursátiles se centran principalmente en los múltiplos de valoración y la consolidación de la capitalización de mercado, los motores fundamentales de una entidad integrada Tesla-SpaceX se encuentran en la planta de producción y dentro de las fundiciones de salas blancas. En los últimos años, los límites de ingeniería que separan al fabricante de vehículos eléctricos del fabricante aeroespacial se han difuminado considerablemente. SpaceX absorbió la empresa de inteligencia artificial xAI a principios de este año, integrando el modelo de lenguaje de gran escala de vanguardia Grok y clústeres de computación de alta densidad directamente en la arquitectura corporativa de SpaceX. Tesla había inyectado previamente capital estratégico en xAI para integrar modelos de razonamiento a medida en sus programas de conducción autónoma total (Full Self-Driving) y robótica humanoide Optimus.
Consolidar estos activos resuelve intrincadas fricciones operativas. Actualmente, Tesla suministra conjuntos de baterías de alta densidad energética, arquitecturas de paquetes estructurales e inversores de motor especializados a SpaceX para su uso en equipos de apoyo en tierra para lanzamientos, sistemas de actuación de Starship e infraestructura de pasarelas de Starlink. A cambio, los conocimientos sobre metalurgia desarrollados por los equipos de ingeniería de materiales de SpaceX —particularmente en lo que respecta a aleaciones de acero inoxidable de alta resistencia y soldadura por fricción-agitación— han migrado periódicamente a las instalaciones de producción de Tesla, notablemente durante el desarrollo estructural de la Cybertruck.
Más crítico que las técnicas metalúrgicas compartidas es el desarrollo conjunto de Terafab, una ambiciosa instalación de semiconductores y empaquetado multimillonaria diseñada para fabricar aceleradores de IA personalizados para cargas de trabajo de computación periférica y aprendizaje profundo. Operar Terafab bajo dos paraguas corporativos públicos independientes introduce cuestiones espinosas sobre la asignación de costes, la concesión de licencias de propiedad intelectual y los precios de transferencia. Fusionar las entidades bajo un único paraguas corporativo elimina los gastos generales de contabilidad entre empresas y la protección de la propiedad intelectual, permitiendo que la flota de vehículos de Tesla, la división de robótica Optimus y la red de satélites Starlink de SpaceX se nutran de un motor de computación centralizado y verticalmente integrado.
El problema de la gobernanza: poder de voto y derechos de los accionistas
A pesar de las sinergias técnicas, la arquitectura financiera de una empresa combinada presenta graves desafíos de gobernanza. El obstáculo principal se centra en las estructuras de capital y la distribución del voto. En Tesla, Musk controla aproximadamente el 20 por ciento del capital en circulación, distribuido íntegramente en acciones ordinarias de clase única. La base de accionistas de Tesla incluye a gestores de activos pasivos masivos como Vanguard, BlackRock y State Street, junto a inversores minoristas influyentes que históricamente han examinado la independencia del consejo y los acuerdos de remuneración.
SpaceX opera bajo un modelo de gobernanza totalmente distinto. A pesar de realizar su cotización en el Nasdaq, SpaceX conservó una estructura de acciones de clase múltiple que otorga a Musk más del 85 por ciento del poder de voto total a través de acciones con supervoto. Reconciliar una empresa de automoción y energía de clase única con un contratista de defensa aeroespacial de clase dual plantea un inmenso obstáculo legal para los abogados corporativos en Delaware y Texas. Si la empresa combinada adopta el nivel de supervoto de SpaceX para preservar la autonomía ejecutiva de Musk, los accionistas institucionales de Tesla podrían resistirse a la dilución inmediata de su poder de voto.
Además, debido a que Musk mantiene enormes participaciones personales en ambas empresas, cualquier ratio de canje calculado para convertir acciones de Tesla en acciones de SpaceX —o viceversa— se enfrentará a un examen extremo por parte de los supervisores fiduciarios. Los asesores legales independientes y las firmas de contabilidad forense que asesoran a los comités especiales deben demostrar inequívocamente que la metodología de valoración no favorece desproporcionadamente el historial de capitalización privada de SpaceX a expensas de los inversores públicos de Tesla, ni inclina la balanza hacia la asignación del patrimonio neto personal de Musk.
La escala industrial se encuentra con la automatización de frontera
Desde un punto de vista operativo, la unión de Tesla y SpaceX crea un conglomerado industrial sin precedentes que vincula la fabricación de consumo de gran volumen con contratos aeroespaciales de frontera de alto margen. La red global de gigafábricas de Tesla destaca en la producción en serie de alto ritmo, la fabricación automatizada de celdas y el escalado de la cadena de suministro mecánica, disciplinas en las que la producción se mide en millones de unidades al año. SpaceX, por el contrario, destaca en el diseño aeroespacial iterativo rápido, los contratos de defensa soberana y las redes de comunicaciones orbitales a través de Starlink, que actualmente representa la mayor parte del flujo de caja operativo constante de la empresa.
Un puente crítico entre estos dos paradigmas de fabricación dispares es el robot humanoide Optimus. Desarrollado originalmente en los laboratorios de robótica de Tesla para mitigar los cuellos de botella de mano de obra en entornos de ensamblaje de alta repetición, Optimus depende cada vez más de pesos de IA fundamentales entrenados en clústeres de computación ahora alojados dentro de la división xAI de SpaceX. Las arquitecturas de misión a largo plazo esbozadas por SpaceX para la infraestructura lunar y el tránsito a Marte dependen en gran medida de sistemas robóticos autónomos teleoperados y encarnados para manejar la fabricación estructural en entornos extremos mucho antes de que lleguen las tripulaciones humanas.
Albergar la navegación autónoma, la ingeniería de baterías de alto rendimiento, el transporte orbital y las comunicaciones por satélite bajo un mismo balance permite que los gastos de capital se desplacen con fluidez entre las unidades de negocio en función de los macrociclos. Cuando los márgenes de la automoción se comprimen debido a la agresiva competencia global de precios, los ingresos por conectividad comercial de Starlink y los manifiestos de lanzamiento aeroespacial podrían proporcionar una estabilización del flujo de caja. Por el contrario, cuando el desarrollo de hardware para el espacio profundo exige inmensos desembolsos de capital inicial, los ingresos de fabricación de gran volumen de Tesla podrían absorber el gasto.
El camino hacia la aprobación de los accionistas
El establecimiento de comités especiales marca solo la fase inicial de lo que promete ser una larga revisión legal y regulatoria. Los comités independientes deben contratar por su cuenta a sus propios asesores financieros, llevar a cabo una extensa diligencia debida en los balances internos y negociar salvaguardas estructurales para proteger a los accionistas minoritarios. El obstáculo definitivo, sin embargo, recae directamente en la base de inversores minoristas e institucionales de Tesla.
Requerir la aprobación de una mayoría de todas las acciones de Tesla en circulación establece un punto de referencia formidable. En las iniciativas de votación corporativa estándar, las resoluciones suelen aprobarse con el apoyo de una mayoría simple de las acciones emitidas en la junta. En una votación de mayoría absoluta, las acciones no votantes se registran automáticamente como votos en contra. Los comités especiales deben presentar un argumento financiero inexpugnable de que la valoración integrada de 3,5 billones de dólares ofrece una ventaja tangible por acción que supera el rendimiento de las empresas operando de forma independiente.
Si los comités llegan a un acuerdo y los accionistas respaldan la consolidación, la estructura corporativa resultante desafiará las categorías industriales convencionales. No sería simplemente un fabricante de automóviles o una empresa de logística aeroespacial, sino un conglomerado tecnológico sin precedentes que orquestaría el tránsito autónomo, las telecomunicaciones globales, la robótica industrial pesada y la infraestructura orbital bajo un canal de ingeniería único e integrado.




Comments
No comments yet. Be the first!