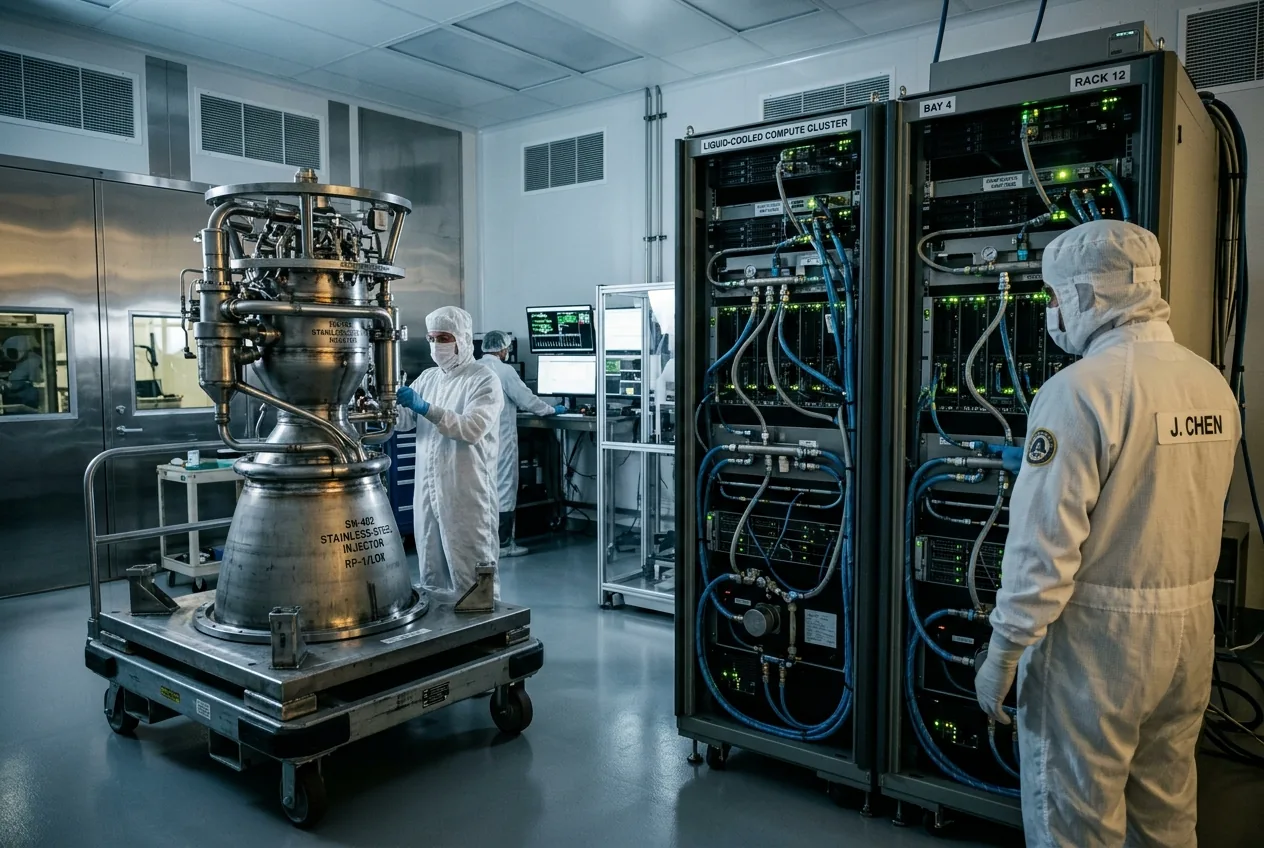
La aritmética de la riqueza extrema se está alejando de las plataformas de software puramente digitales para regresar a las realidades físicas de la industria pesada. Durante más de una década, Silicon Valley acuñó fortunas mediante servicios web de bajo costo marginal y software en la nube, donde el escalamiento no requería mucho más que arrendamientos de bastidores de servidores y acuerdos de ancho de banda. Hoy en día, la trayectoria financiera que impulsa a Elon Musk hacia convertirse en el primer billonario (trillionaire) del mundo está impulsada por un aparato completamente diferente: vehículos orbitales de carga pesada, constelaciones de satélites automatizadas y granjas de cómputo de inteligencia artificial a escala de gigavatios.
Si bien las ventas secundarias privadas ya han fijado la valoración de SpaceX por encima de los 200.000 millones de dólares —con analistas financieros proyectando eventuales valoraciones en el mercado público que superarían el medio billón de dólares si Starlink o su entidad matriz buscaran una oferta pública inicial—, la verdadera historia reside en cómo esta base de capital aeroespacial alimenta la creciente competencia global en inteligencia artificial. La última empresa de Musk, xAI, no opera en el vacío. Se está construyendo sobre el manual operativo, la solidez del balance general y la experiencia en ingeniería mecánica bruta refinada a través de décadas de fabricación de cohetes de alta cadencia y despliegue orbital.
La economía de la unidad industrial del dominio orbital
El apalancamiento financiero aquí está ligado estrictamente a la reutilización mecánica. Los tiempos de respuesta para las primeras etapas del Falcon 9, que a menudo superan los veinte vuelos por propulsor con ciclos de reacondicionamiento mínimos, han reducido los costos de lanzamiento a niveles que los contratistas aeroespaciales tradicionales no pueden igualar. Sin embargo, el verdadero cambio de fase económica recae en Starship. El sistema de carga pesada de acero inoxidable, totalmente reutilizable y actualmente bajo una rápida iteración en Starbase en Boca Chica, Texas, está diseñado para reducir el costo por kilogramo a órbita en más de un orden de magnitud. Si Starship alcanza su cadencia y fiabilidad objetivo, SpaceX poseerá un monopolio efectivo en el transporte de carga masiva al espacio, desbloqueando oportunidades comerciales que hacen que su valoración privada actual parezca conservadora.
Para los inversores de los mercados públicos que históricamente han evitado las operaciones industriales de alto gasto de capital (CapEx), Starlink ofrece un perfil de flujo de caja predecible que recuerda a las empresas de servicios públicos de telecomunicaciones tradicionales, pero con alcance global y sin costos de zanjado municipal. Una escisión o un evento de liquidez específico para Starlink desbloquearía un capital privado sin precedentes, aumentando directamente el patrimonio neto de Musk y proporcionando al mismo tiempo un enorme cofre de guerra para frentes tecnológicos adyacentes.
La guerra del cómputo es un problema de infraestructura
Paralela a la carrera orbital se encuentra la batalla creciente por los modelos de inteligencia artificial de vanguardia, donde xAI compite contra actores bien financiados, incluidos OpenAI, Google DeepMind y Anthropic. En la IA de vanguardia, la innovación algorítmica está cada vez más limitada por la infraestructura: derechos de propiedad de la tierra, acceso al agua, subestaciones de alto voltaje y gestión térmica. La transición de la investigación pura en aprendizaje automático al cómputo industrial bruto es precisamente donde la cultura de ingeniería de SpaceX se cruza con el desarrollo de la IA.
A mediados de 2024, xAI puso en funcionamiento su clúster de supercomputadoras 'Colossus' en Memphis, Tennessee, en aproximadamente 122 días, un cronograma de construcción que desconcertó a los desarrolladores de centros de datos empresariales. Con 100.000 GPU Nvidia H100 refrigeradas por líquido, y planes para duplicar su huella utilizando hardware de próxima generación, la instalación exige enormes asignaciones de energía, consumiendo decenas de megavatios y dependiendo de turbinas de gas natural móviles especializadas para cerrar las brechas de capacidad de la red local. Construir a esta velocidad requiere una integración avanzada de la cadena de suministro, una adquisición agresiva de hardware de conversión de energía y sistemas de disipación térmica a medida capaces de gestionar cargas de calor sin precedentes.
El gasto de capital necesario para mantenerse competitivo en este nivel es asombroso. Las estimaciones de la industria sugieren que los clústeres de entrenamiento de modelos de vanguardia pronto requerirán cientos de miles de chips interconectados, lo que elevará los costos de las instalaciones a decenas de miles de millones de dólares por sitio. Sin el apalancamiento financiero de un imperio industrial diversificado —que abarca la fabricación automotriz de alto margen, la logística espacial y la contratación de defensa—, sostener este nivel de despliegue de capital sería casi imposible. La riqueza de Musk no es simplemente una cifra en un libro de contabilidad; funciona como la garantía que asegura la deuda institucional y el capital para estos megaproyectos.
¿Tolera el mercado público el despliegue de capital pesado?
La perspectiva de una oferta pública inicial de SpaceX genera una fricción significativa entre los mercados de valores a corto plazo y la iteración de hardware a largo plazo. A lo largo de su historia, SpaceX ha aprovechado su estatus privado para absorber fallos de hardware de alto perfil durante el desarrollo. La metodología de creación de prototipos rápidos que define al programa Starship —construir prototipos de acero, probarlos hasta el fallo estructural e iterar el diseño mecánico en semanas— requiere un apetito por el riesgo mediático que las llamadas de resultados trimestrales rara vez toleran.
Si SpaceX o su brazo de telecomunicaciones entran en la esfera pública para monetizar su monopolio orbital, el escrutinio público sobre el gasto de capital se intensificará. El desarrollo de tecnología de vanguardia es notoriamente cíclico. Una recesión del mercado podría restringir los flujos de capital necesarios para sostener tanto la arquitectura de reabastecimiento orbital de Starship como el incesante escalamiento de cómputo de xAI. Además, los organismos reguladores examinarán inevitablemente las sinergias entre empresas, examinando cómo la propiedad intelectual, los recursos de cómputo y el personal de ingeniería fluyen entre entidades que cotizan en bolsa como Tesla y organizaciones privadas como xAI y SpaceX.
Sin embargo, el contrapeso al escepticismo del mercado público es la escala misma del foso que SpaceX ha construido. Las plataformas de lanzamiento, las instalaciones de producción de propulsor criogénico, la fundición de titanio de precisión y las redes de telemetría del espacio profundo no pueden ser replicadas por código de software o capital de riesgo de la noche a la mañana. Las barreras físicas de entrada en el sector aeroespacial son absolutas, gobernadas por la mecánica estructural y la mecánica orbital en lugar del sentimiento del mercado.
El ecosistema de hardware unificado
Lo que el mercado en general está empezando a valorar en el patrimonio neto agregado de Musk no es el rendimiento individual de empresas discretas, sino el bucle de retroalimentación emergente en toda una pila tecnológica física. La robótica industrial y el silicio personalizado diseñados para vehículos autónomos informan directamente la gestión de energía y el procesamiento de sensores necesarios en las naves espaciales orbitales. Del mismo modo, la telemetría distribuida recopilada por las constelaciones de satélites globales proporciona el backhaul de baja latencia requerido para los sistemas autónomos que operan en sectores industriales remotos.
A medida que la inteligencia artificial transita de agentes conversacionales en pantallas a inteligencia encarnada que opera en entornos físicos —como la robótica humanoide de fábrica y el transporte pesado automatizado—, la distinción entre las empresas de software y los fabricantes industriales colapsará. La organización que controle el cómputo bruto, el suministro de energía para alimentarlo y las plantas de fabricación para construir el chasis físico ejercerá un poder industrial inigualable.
La trayectoria hacia un patrimonio neto de un billón de dólares es, en última instancia, un síntoma de esta transición. Marca la culminación de una apuesta de varias décadas a que la creación de valor en el siglo XXI no pertenecerá a quienes construyan plataformas digitales abstractas, sino a quienes dominen las cadenas de suministro, los sistemas mecánicos y las redes de energía física necesarias para alimentar el mundo físico.



Comments
No comments yet. Be the first!