Las previsiones financieras que proyectan la llegada del primer billonario del mundo han pasado de ser ciencia ficción especulativa a convertirse en una fría probabilidad actuarial. Los modelos de riqueza recientes que rastrean las tasas de crecimiento anual compuesto de la cartera de Elon Musk —encabezados por Informa Connect Academy y las principales mesas de banca de inversión— proyectan que el emprendedor en serie superará el umbral de los trece dígitos en su patrimonio neto antes de que termine la década. Si bien la atención pública se centró históricamente en la volátil capitalización de mercado de Tesla, la base estructural de este hito financiero reside dentro de las instalaciones de fabricación de gran altura y las plataformas de lanzamiento de SpaceX, apoyadas por el despliegue de computación hiperacelerado de xAI.
El camino de Musk hacia una valoración de un billón de dólares es fundamentalmente una historia industrial y no un simple arbitraje de software. A diferencia de los monopolios de plataformas de la era temprana de Internet que escalaron con costes de distribución de software marginales cercanos a cero, el balance de SpaceX representa una consolidación sin precedentes de infraestructura física, dominio en la frecuencia de lanzamientos y despliegue de banda ancha por satélite. Para ingenieros y economistas industriales, la trayectoria hacia una fortuna personal de un billón de dólares ofrece un estudio de caso sobre cómo la integración vertical profunda de hardware, la fabricación automatizada de alta cadencia y la agresiva reinversión de capital pueden atraer primas de mercado públicas y privadas sin precedentes.
El paradigma del cohete reutilizable como volante económico
Para entender la capitalización de SpaceX —que superó una valoración interna de 210.000 millones de dólares en ofertas públicas de adquisición antes de considerar posibles eventos de liquidez pública—, se debe examinar la física de la plataforma de lanzamiento Falcon 9. La industria aeroespacial tradicional operaba bajo un modelo prescindible donde etapas multimillonarias eran desechadas en el Atlántico tras un solo ciclo de combustión, elevando los costes de lanzamiento a más de 10.000 dólares por kilogramo a la órbita terrestre baja (LEO). SpaceX desmanteló esta dinámica no solo dominando el aterrizaje vertical propulsivo, sino rediseñando fuselajes, turbomaquinaria y aviónica para resistir decenas de ciclos térmicos de alto estrés con una mínima necesidad de reacondicionamiento.
Mientras los competidores comerciales luchan por llevar vehículos prescindibles o parcialmente reutilizables como el Vulcan Centaur y el Ariane 6 a cadencias operativas sostenidas, SpaceX ha capturado efectivamente más del 80 por ciento de la masa de carga útil comercial del mundo lanzada a órbita. En economía industrial, cuando una entidad controla el corredor logístico de todo un teatro de operaciones, los múltiplos tradicionales de precio-beneficio ceden ante las valoraciones de infraestructura monopolística.
Starlink y el giro de la logística a la utilidad global
El evento catalizador para una cotización pública formal —o una oferta pública inicial (OPI) segregada de Starlink— gira en torno a los ingresos recurrentes de consumidores y empresas. El lanzamiento de cohetes es fundamentalmente un negocio de transporte, históricamente sujeto a presupuestos gubernamentales cíclicos y ciclos limitados de renovación de flotas de satélites comerciales. Starlink invirtió esta dinámica al transformar a SpaceX en una empresa de telecomunicaciones integrada verticalmente. La capacidad de lanzamiento de bajo coste sirve como subsidio interno para desplegar miles de satélites de malla óptica en órbita terrestre baja, generando ingresos recurrentes de suscripción de alto margen similares a los del software.
Con más de 6.000 satélites operativos y suscriptores activos que superan ampliamente los cuatro millones en los sectores comercial, marítimo, de aviación y defensa, la tasa de ingresos anuales de Starlink ha cruzado el umbral de ser un pozo de capital a generar un flujo de caja libre positivo. En un escenario de OPI, los mercados institucionales valoran los ingresos recurrentes de telecomunicaciones mucho más alto que las operaciones de fabricación industrial. Los analistas proyectan que una cotización independiente de Starlink podría desbloquear una valoración empresarial de entre 200.000 y 400.000 millones de dólares por sí sola, proporcionando la liquidez y el precio de mercado necesarios para catapultar el capital combinado de Musk por encima de los umbrales históricos.
El factor de escala de Starship
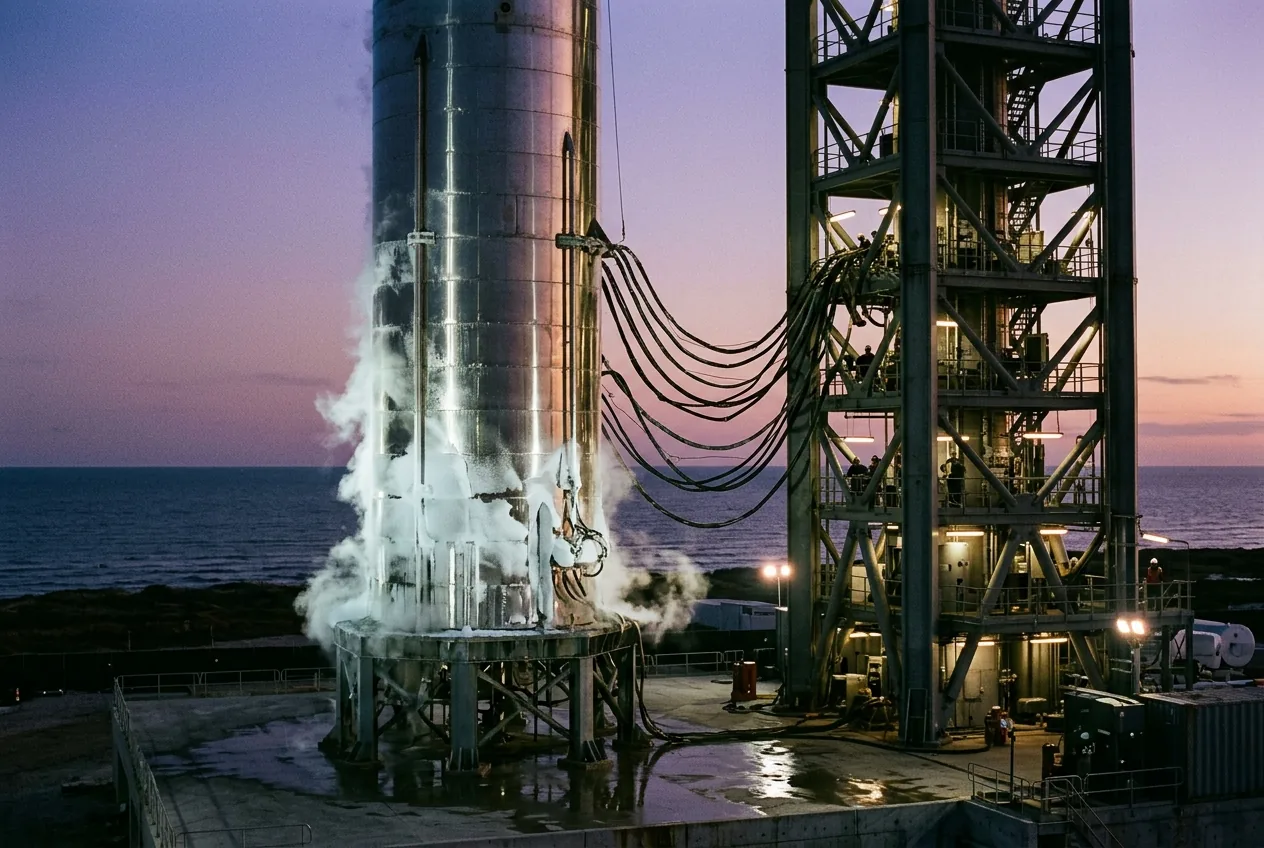
Si el Falcon 9 estableció el dominio comercial, la arquitectura de dos etapas totalmente reutilizable de Starship representa un intento de alterar la economía fundamental de la industria humana más allá de la atmósfera. Fabricado con acero inoxidable 304L estándar en lugar de costosos compuestos de carbono o aleaciones de litio-aluminio de grado aeroespacial, Starship está optimizado para un rendimiento de fabricación de fuerza bruta. Los motores Raptor de metano-oxígeno del vehículo operan en un ciclo de combustión por etapas de ultra alta presión, proporcionando la densidad de empuje necesaria para elevar más de 100 toneladas métricas de forma totalmente reutilizable a la órbita.
Las implicaciones económicas de reducir el coste de acceso a la órbita a cifras de dos dígitos por kilogramo son transformadoras. Starship no es solo un vehículo para la colonización teórica de Marte; es un transporte de carga a granel diseñado para desplegar la próxima generación de satélites Starlink a diez veces la cadencia actual, cumplir con los contratos del programa Artemis de la NASA y soportar nodos computacionales basados en el espacio. Cuando los costes de transporte disminuyen en un orden de magnitud, las operaciones comerciales novedosas se vuelven matemáticamente viables: entrega de carga suborbital punto a punto, centros de datos orbitales y el retorno de materiales fabricados en entornos de microgravedad.
Convergencia con xAI e infraestructura de computación
El segundo pilar que acelera la trayectoria de Musk hacia una valoración de un billón de dólares es la rápida escala de xAI, fundada para competir directamente con gigantes de la investigación algorítmica como OpenAI, Google DeepMind y Anthropic. En menos de dos años, xAI pasó de ser un concepto abstracto a operar el clúster Colossus en Memphis, Tennessee, una instalación de computación a escala industrial que alberga 100.000 GPU Nvidia H100 y H200 refrigeradas por líquido. La ejecución logística necesaria para poner en línea un clúster de computación de alto voltaje y muchos megavatios en solo 122 días fue posible en gran medida gracias a la adopción de las metodologías de diseño de hardware acelerado y creación de prototipos rápidos perfeccionadas en Tesla y SpaceX.
Las sinergias estructurales entre estas entidades son cada vez más financieras y operativas. xAI requiere grandes volúmenes de telemetría física del mundo real y datos en tiempo real para entrenar modelos de vanguardia, los cuales son suministrados a través de la flota operativa real de vehículos Tesla y la dinámica social en tiempo real de X. A su vez, las redes neuronales de alto nivel son vitales para avanzar en el programa de robótica humanoide Optimus de Tesla y automatizar los análisis de lanzamiento, correcciones de trayectoria y algoritmos de evitación autónoma de colisiones de satélites en SpaceX.
A medida que los inversores institucionales reasignan capital soberano hacia plataformas de computación de IA, las rondas de financiación de xAI han elevado su valoración a decenas de miles de millones de dólares a los pocos meses de su inicio operativo. La capitalización compuesta en estas empresas interconectadas crea una base de activos de múltiples capas. Mientras que los conglomerados tradicionales sufrían históricamente de un descuento por gastos administrativos, la federación corporativa de Musk opera como un aparato de ingeniería ágil y de polinización cruzada que atrae capital de riesgo masivo.
Vulnerabilidades sistémicas en una matriz de un billón de dólares
A pesar de la viabilidad matemática de alcanzar un patrimonio neto de 1 billón de dólares, la concentración de una infraestructura industrial tan extensa en la cartera de capital de un solo individuo introduce riesgos sistémicos agudos. La intensidad de capital de las empresas de hardware físico las deja singularmente vulnerables a cambios geopolíticos, intervenciones regulatorias e interrupciones en la cadena de suministro que no afectan a las empresas de software puras.
SpaceX depende en gran medida de un entorno regulatorio permisivo por parte de la Administración Federal de Aviación (FAA), la Comisión Federal de Comunicaciones (FCC) y los consorcios internacionales de seguridad orbital. Los retrasos regulatorios relacionados con declaraciones de impacto ambiental en Starbase o las asignaciones de espectro para sistemas directos a dispositivos móviles pueden estancar los cronogramas de despliegue, agotar las reservas de efectivo y comprimir los múltiplos privados. Simultáneamente, operar miles de satélites de baja latencia en órbita terrestre baja expone a SpaceX a eventos catastróficos de escombros orbitales, interrupciones por erupciones solares y resistencia por seguridad nacional de adversarios geopolíticos como China y Rusia, quienes ven las megaconstelaciones comerciales como infraestructura militar de facto.
Además, el estilo de liderazgo agresivo de Musk y sus comunicaciones públicas generan continuamente fricción regulatoria en múltiples jurisdicciones. El escrutinio antimonopolio sobre si SpaceX posee un monopolio depredador en las capacidades de lanzamiento nacional, o si las asignaciones de computación entre xAI y Tesla comprometen los límites fiduciarios, plantea una carga legal persistente. Un fallo estructural sostenido durante un vuelo operativo de Starship o una detención regulatoria repentina de los lanzamientos de la constelación podrían desencadenar contracciones abruptas de capital en toda la red industrial.



Comments
No comments yet. Be the first!