Des titres viraux circulant sur les blogs financiers et les lettres d’information boursières spéculatives ont récemment affirmé qu’Elon Musk avait officiellement franchi le seuil du premier millier de milliards de dollars (trillionaire) au monde. Cette affirmation, alimentée par des modèles mathématiques audacieux de cabinets d’études de marché comme Informa Connect Academy et des valorisations gonflées suite à des levées de fonds en capital-investissement, devance la comptabilité financière vérifiée. Musk n’a ni liquidé ni réévalué à la valeur de marché mille milliards de dollars d’actifs personnels. Toutefois, les calculs propulsant ces projections révèlent une transformation structurelle dans la manière dont la richesse industrielle est générée, s’éloignant des plateformes logicielles grand public pour se tourner vers la convergence physique de l’intelligence synthétique, de la logistique aérospatiale lourde et de l’automatisation à haut volume.
Le colosse de Memphis et l’empreinte physique de xAI
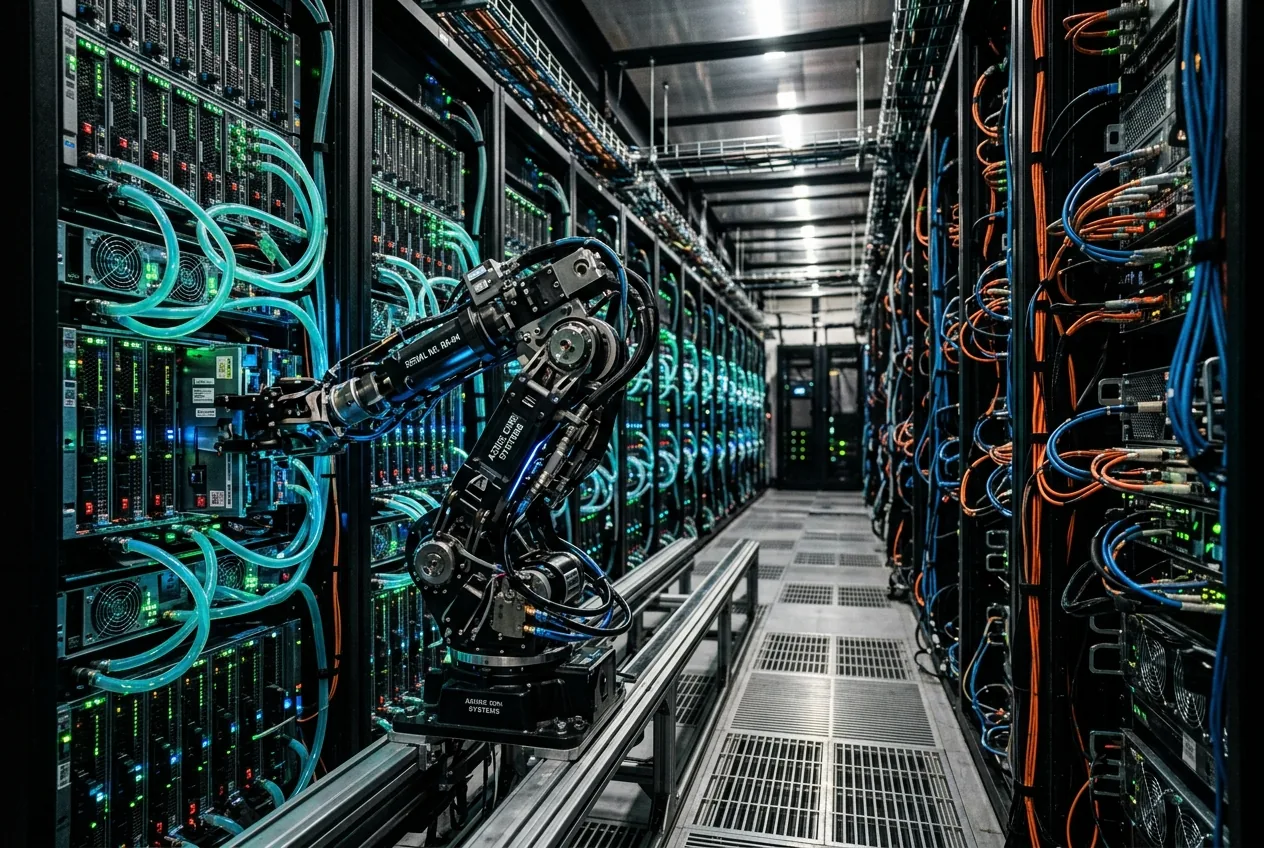
Une grande partie de la dynamique récente des valorisations ne provient pas du bilan automobile de Tesla, mais de xAI, l’entreprise d’intelligence artificielle fondée par Musk début 2023. Contrairement aux startups de logiciels qui opèrent purement en tant que locataires au sein de clouds d’hyper-scalers tiers, xAI a adopté un modèle de déploiement matériel à forte intensité de capital. À Memphis, dans le Tennessee, xAI a érigé « Colossus », un cluster de supercalcul composé de 100 000 GPU Nvidia H100 refroidis par liquide, passant du béton brut à une exploitation réseau complète en environ 122 jours. L’effort d’ingénierie requis pour se procurer, monter en rack, interconnecter et alimenter une installation de cette envergure constitue une prouesse industrielle lourde qui a pris de court les acteurs technologiques traditionnels.
Faire fonctionner 100 000 accélérateurs de classe entreprise exige une infrastructure mécanique et électrique immense. À pleine charge opérationnelle, le cluster de Memphis consomme des dizaines de mégawatts d’énergie électrique en continu, nécessitant des sous-stations électriques dédiées, des collecteurs de refroidissement liquide-liquide spécialisés et des topologies de réseau RDMA personnalisées sur Ethernet. En possédant et en exploitant cette couche physique de calcul, xAI a minimisé la marge payée aux opérateurs de cloud public. En retour, les syndicats de capital-risque ont valorisé l’entreprise à plus de 40 milliards de dollars lors de levées de fonds rapides, évaluant xAI non pas comme un modeste laboratoire de recherche, mais comme un fournisseur d’infrastructures souveraines capable d’entraîner des modèles de pointe comme Grok.
Cette base de calcul physique forme le fondement de l’envolée des capitaux propres personnels de Musk. Chaque tour de financement institutionnel qui réévalue xAI injecte des milliards de dollars de valeur nette théorique au bilan de Musk. Lorsqu’il est combiné avec l’accès de l’entreprise aux flux de données en temps réel de la plateforme sociale X, xAI fonctionne comme un pipeline intégré verticalement pour l’entraînement de réseaux multimodaux. Pourtant, la traduction financière de cette puissance de calcul en flux de trésorerie industriel durable reste le véritable test opérationnel.
Pollinisation croisée à travers la pile matérielle industrielle
Dans la gouvernance d’entreprise classique, les entreprises technologiques disparates maintiennent des pipelines d’ingénierie et des silos opérationnels distincts. Dans l’orbite de Musk, les frontières des entreprises s’estompent en une matrice interdépendante de fabrication et de calcul. xAI n’existe pas isolément des programmes de conduite autonome de Tesla ou du réseau de communications par satellite de SpaceX ; au contraire, les couches matérielles et logicielles s’alimentent directement les unes les autres.
Ce couplage étroit produit un effet multiplicateur sur la valorisation. Les investisseurs participant aux tours de table de xAI ne parient pas simplement sur un chatbot conversationnel ; ils financent le moteur d’intelligence centralisé destiné à piloter des machines physiques à travers de multiples secteurs industriels. Lorsque les marchés privés évaluent xAI ou SpaceX, ils appliquent des primes basées sur la défendabilité structurelle. Les entreprises automobiles traditionnelles ne peuvent pas reproduire l’échelle de calcul de xAI sans une restructuration massive du capital, et les laboratoires d’IA purement logiciels manquent des plateformes robotiques nécessaires pour exécuter des tâches physiques dans le monde matériel.
Le multiplicateur humanoïde et l’économie du travail physique
Si les modèles financiers prévoient que le bilan personnel de Musk franchira la barre des douze chiffres avant 2030, la variable la plus importante dans ces modèles est l’initiative de robotique humanoïde de Tesla, Optimus. La conception mécanique d’Optimus représente une tentative directe de marchandisation du travail physique. Du point de vue de l’ingénierie, la transition des véhicules électriques sur roues vers des systèmes électromécaniques bipèdes nécessite une optimisation radicale en termes de densité énergétique, de conception des actionneurs et de masse structurelle.
L’automatisation industrielle moderne repose sur des bras robotiques fixes opérant au sein de cellules de travail structurées et hautement prévisibles. Ces machines excellent dans la répétabilité à haute vitesse mais échouent complètement lorsqu’elles sont confrontées à des variations environnementales. Optimus aborde le problème dans la direction opposée : en utilisant des trains épicycloïdaux intégrés, des actionneurs électriques à aimants permanents personnalisés et des réseaux neuronaux locaux basés sur la vision pour naviguer dans des environnements conçus par l’homme. En concevant des actionneurs spécifiquement adaptés aux courbes de couple et de vitesse de la biomécanique humaine, Tesla vise à réduire le coût de fabrication unitaire d’un robot humanoïde à environ 20 000 dollars en volume.
Les implications financières spéculatives de cette machine sont astronomiques. La théorie macroéconomique standard traite le travail comme un facteur de production fini et biologiquement contraint. Si un conglomérat industriel peut produire en masse des unités électromécaniques autonomes capables d’effectuer des quarts de travail continus de huit heures sur une ligne d’assemblage automobile, la définition économique de la capacité de production s’effondre et se reconstruit. Un atelier d’usine peuplé de systèmes humanoïdes polyvalents supprime le plafond de rendement imposé par les limites physiologiques humaines. Les analystes prédisant que Musk sera le premier millier de milliards de dollars attribuent systématiquement des valorisations d’entreprise de plusieurs billions à Tesla précisément parce qu’ils évaluent Optimus comme une offre de travail infinie, bien que la plateforme reste aux premiers stades des essais industriels.
Multiples sur papier versus réalités du capital structurel
Bien que la trajectoire mathématique sur papier suggère une accumulation de richesse exponentielle, les ingénieurs et analystes financiers sérieux doivent distinguer les valorisations à la valeur de marché des réalités du capital structurel. L’affirmation selon laquelle un individu a atteint le statut de « trillionaire » suppose une liquidité ininterrompue aux cours boursiers en vigueur — une impossibilité économique.
Les actifs de Musk restent majoritairement illiquides, liés dans des blocs massifs de capitaux propres à travers des chartes d’entreprises publiques et privées. La liquidation d’une fraction seulement de ces avoirs pour réaliser des liquidités entraîne une pression immédiate à la baisse sur les prix, un examen réglementaire et une friction fiscale sévère. En outre, les multiples de valorisation appliqués aux entreprises d’IA industrielle à forte croissance sont notoirement sensibles aux conditions macroéconomiques, notamment les taux d’intérêt, les cycles de dépenses en capital des entreprises et la disponibilité physique de l’énergie du réseau.
Dans le domaine physique, la croissance computationnelle se heurte de plein fouet à des limites strictes. Faire passer l’infrastructure de xAI de 100 000 accélérateurs à un système d’un million d’accélérateurs n’est pas simplement une question de déploiement de capital ; elle est contrainte par la capacité de production de la lithographie à semi-conducteurs avancée et les délais de plusieurs années nécessaires pour construire des systèmes de production d’électricité à haute tension et de refroidissement par eau. Si le développement de l’infrastructure ralentit en raison des contraintes du réseau électrique ou des pénuries de silicium, les taux de croissance agressifs des revenus intégrés dans les projections de richesse à mille milliards de dollars ralentiront nécessairement.
Le récit du premier « trillionaire » est fondamentalement une projection comptable basée sur l’hypothèse que les marges des logiciels peuvent être transposées directement sur l’infrastructure de fabrication et d’énergie physique. Elon Musk n’a pas franchi la barre des mille milliards de dollars aujourd’hui. S’il le fait dans les années à venir, cela ne sera pas déterminé par le sentiment du marché boursier seul, mais par le succès mesurable et mécanique de l’exploitation de clusters de calcul distribués, de la construction de matériel humanoïde opérationnel et de l’industrialisation réussie de l’intelligence artificielle à l’échelle planétaire.



Comments
No comments yet. Be the first!