Tous les quelques trimestres, les salles de marché bruissent de rumeurs selon lesquelles SpaceX préparerait enfin une introduction en bourse record au New York Stock Exchange. Cette spéculation est compréhensible du point de vue des gestionnaires de fonds institutionnels, impatients de profiter de l'essor de l'aérospatiale commerciale. SpaceX a quasiment conquis le monopole des capacités de lancement orbital en Occident, a déployé la plus grande constellation de satellites opérationnels au monde et a vu sa valorisation sur le marché privé passer de 180 milliards à plus de 210 milliards de dollars grâce à des offres publiques d'achat. Pourtant, la réalité au sein des ateliers de fabrication et des bureaux de direction révèle une architecture industrielle conçue spécifiquement pour éviter l'examen trimestriel des marchés d'actions publics.
Le bourdonnement persistant autour d'une éventuelle mise sur le marché — qu'elle englobe l'ensemble du prestataire de lancement ou une scission anticipée de la branche de communications par satellite Starlink — se heurte directement aux réalités mécaniques et financières de l'ingénierie spatiale à haut débit. Développer une infrastructure aérospatiale révolutionnaire nécessite des dépenses d'investissement colossales avec des horizons de rentabilité lointains, une tolérance aux échecs spectaculaires de prototypes et un rythme opérationnel que les actionnaires publics traditionnels sanctionnent historiquement. Comprendre pourquoi SpaceX continue de contourner les marchés publics nécessite d'examiner la physique de ses lignes de production, la mécanique de son bilan comptable et sa relation symbiotique avec l'infrastructure d'intelligence artificielle.
La mécanique du capital privé face aux cotations publiques
Les marchés boursiers existent principalement pour fournir des liquidités, réduire le coût du capital et permettre aux premiers soutiens une sortie ordonnée. SpaceX a systématiquement résolu chacun de ces défis sans déposer de déclaration d'enregistrement S-1 auprès de la Securities and Exchange Commission. Plutôt que de soumettre ses méthodes de fabrication propriétaires et ses données économiques de lancement à des divulgations publiques, l'entreprise organise des événements de liquidité semestriels via des offres publiques de rachat secondaires contrôlées. Ces rachats d'actions internes et ces ventes d'employés permettent aux premiers investisseurs et au personnel de liquider leurs parts à des valorisations en hausse constante, portées entièrement par la demande institutionnelle privée.
Cet appareil financier en circuit fermé offre à SpaceX les meilleurs atouts de la capitalisation boursière sans ses handicaps opérationnels typiques. Les fonds souverains, les véhicules de capital-développement et les family offices axés sur l'aérospatiale ont démontré une volonté quasi illimitée d'acheter des actions secondaires. Par conséquent, l'entreprise n'a aucun besoin fonctionnel immédiat d'une injection de capital primaire via une entrée à New York. Le coût lié au respect des normes de reporting Sarbanes-Oxley, au maintien d'importants services de relations investisseurs et à la divulgation des changements de chaîne d'approvisionnement aux concurrents offrirait un avantage économique négligeable.
De plus, l'activité de lancement se comporte davantage comme une opération de fabrication industrielle lourde que comme une entreprise de logiciels en tant que service (SaaS). Les revenus sont directement liés au métal physique, aux propergols cryogéniques, aux temps d'assemblage en salle blanche et aux calendriers de rotation des pas de tir. Introduire des actionnaires publics dans le rythme des rotations des sites de lancement créerait inévitablement des frictions à chaque fois que des articles de test expérimentaux explosent sur les bancs d'essai à Boca Chica, au Texas — des événements que les ingénieurs de SpaceX considèrent comme des étapes productives de collecte de données plutôt que comme des catastrophes pour le bilan comptable.
Automatisation industrielle et moteur de trésorerie Starlink
La justification fondamentale de toute future introduction en bourse a toujours été centrée sur Starlink, le réseau à large bande en orbite basse qui représente la transition de SpaceX d'un pur transporteur de fret vers un service public mondial de télécommunications. Le capital nécessaire pour fabriquer, lancer et entretenir des dizaines de milliers de satellites est stupéfiant. Dans ses phases initiales, cette constellation a fonctionné comme un gouffre financier massif, consommant des centaines de millions de dollars en silicium, panneaux solaires, antennes à balayage électronique et services de lancement Falcon 9.
Cependant, l'économie opérationnelle a basculé avec l'automatisation de la fabrication. Dans ses installations près de Seattle, dans l'État de Washington, SpaceX a totalement repensé la fabrication traditionnelle des satellites aérospatiaux. Plutôt que de fabriquer artisanalement des satellites sur mesure sur des cycles pluriannuels — le modèle historique des sous-traitants de la défense — SpaceX a adopté des chaînes d'assemblage progressives de type automobile. L'entreprise produit plusieurs satellites par jour, réduisant le coût unitaire de chaque engin spatial à une fraction de celui du matériel aérospatial traditionnel. Le placement robotisé des composants, les tests thermiques sous vide automatisés et les architectures de bus standardisées ont transformé la production de satellites en un processus d'usinage à haut rendement.
Surtout, Starlink a atteint un flux de trésorerie opérationnel positif sans avoir besoin d'une introduction en bourse par scission. La ligne de production des terminaux utilisateurs a connu une évolution mécanique similaire. Les premiers terminaux rectangulaires coûtaient des milliers de dollars à fabriquer, forçant l'entreprise à subventionner le matériel des clients à perte. Des refontes mécaniques itératives ont simplifié les circuits imprimés internes, rationalisé les systèmes d'entraînement des moteurs des antennes et réduit le nombre de composants, faisant passer le coût de fabrication en dessous du prix de vente. Une fois l'économie unitaire positive atteinte en interne, l'urgence de scinder Starlink en une entité cotée en bourse à Wall Street s'est évaporée.
La réalité technique du creuset Starship
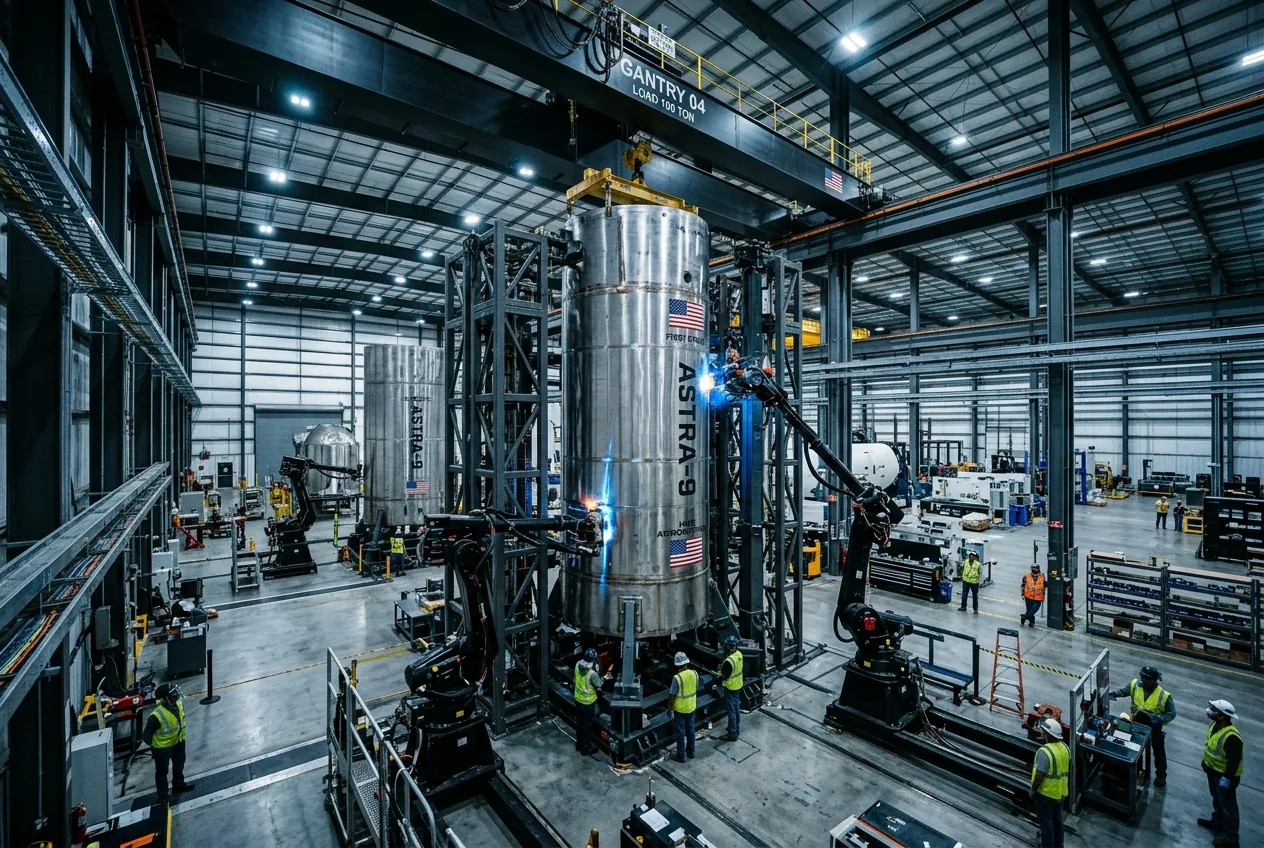
À Starbase, à Boca Chica, la logique industrielle opposée à une offre publique devient encore plus claire. Le Starship — le système de lancement entièrement réutilisable de 120 mètres de haut composé du booster Super Heavy et de l'étage supérieur Starship — n'est pas construit comme une fusée traditionnelle. Il est fabriqué dans des tentes en plein air et d'immenses bâtiments d'intégration verticale en utilisant des rouleaux d'acier inoxydable 304L, des anneaux de soudage orbitaux automatisés et des tests structurels itératifs.
Cette stratégie de fabrication repose sur un prototypage rapide et agressif. Lorsqu'un ingénieur modifie la tuyauterie sur le moteur Raptor 3, simplifiant les canaux de refroidissement régénératif et éliminant les capteurs externes boulonnés pour les intégrer directement dans des pièces métalliques imprimées en 3D, l'itération se produit en quelques jours plutôt qu'en quelques trimestres. Le Raptor 3 représente un modèle de conception pour la fabrication : en éliminant les brides externes, les faisceaux de câblage secondaires et les boucliers thermiques grâce à des passages de flux moulés intégrés, le moteur perd du poids tout en réduisant drastiquement les heures d'assemblage.
Une entité cotée en bourse répondant aux estimations consensuelles des analystes ferait face à une pression immense pour ralentir ce rythme opérationnel. Les modèles de Wall Street récompensent les progrès prévisibles et progressifs au détriment des percées à forte variance. Si SpaceX était contraint de fournir des prévisions de bénéfices trimestriels tout en dépensant des milliards dans des prototypes en acier inoxydable, des mécanismes de récupération sur tour de lancement et des tests de vol de navires-citernes cryogéniques, l'attention de la direction dériverait de l'ingénierie spatiale vers la gestion de la communication. La structure privée de l'entreprise est sa principale défense technique contre la modélisation conservatrice des risques.
Pollinisation croisée dans l'écosystème deep-tech
L'autonomie structurelle de SpaceX permet également une pollinisation croisée sans précédent avec d'autres initiatives technologiques de pointe à forte intensité de capital, notamment xAI. Les exigences computationnelles de l'ingénierie aérospatiale moderne ont largement dépassé les capacités de la dynamique des fluides numérique de base tournant sur des fermes de serveurs génériques. Concevoir des chambres de combustion de moteurs, optimiser les surfaces de rentrée aérodynamique et simuler la mécanique orbitale multi-corps nécessite une puissance de supercalcul immense.
Le déploiement du cluster de calcul massif Colossus de xAI à Memphis, dans le Tennessee — exploitant des dizaines de milliers d'unités de traitement graphique refroidies par liquide — signale une convergence plus large à travers les écosystèmes matériels avancés. L'automatisation industrielle est aujourd'hui fondamentalement un problème d'IA. La fabrication de fusées à haut débit, les rendez-vous orbitaux autonomes, la gestion du trafic des constellations de satellites et le routage laser inter-satellites optique reposent tous sur des algorithmes avancés qui bénéficient directement des développements rapides de l'intelligence machine.
Parce que SpaceX reste privé et contrôlé par son fondateur, l'allocation des ressources, le partage des talents techniques et l'alignement opérationnel entre les systèmes de lancement, les communications et l'intelligence synthétique peuvent se produire sans déclencher de poursuites judiciaires d'actionnaires ou de différends réglementaires sur les prix inter-entités. Cette philosophie opérationnelle intégrée traite le matériel, les communications et le calcul comme une machine industrielle interconnectée. Démembrer des parties pour satisfaire les syndicats de banques d'investissement new-yorkaises introduirait des frictions organisationnelles sans résoudre le moindre goulot d'étranglement technique.
L'horizon lointain de l'innovation matérielle
Les marchés financiers continueront inévitablement de valoriser, de modéliser et d'anticiper une transaction publique pour SpaceX. L'ampleur même de son monopole orbital — commandant plus de 80 % de la masse totale de charge utile mondiale lancée en orbite ces dernières années — en fait l'une des entités les plus commercialement attractives du XXIe siècle. Les investisseurs institutionnels continueront de surveiller les dépôts réglementaires, à l'affût des indices de la direction et réagissant aux rumeurs du marché international.
Pourtant, la réalité physique de l'industrialisation de l'espace raconte une histoire beaucoup plus disciplinée. L'objectif d'atteindre une échelle industrielle dans l'infrastructure orbitale, d'établir une logistique cis-lunaire permanente et de construire les usines capables de produire des milliers de vaisseaux de transport planétaire ne peut être géré sur un bilan trimestriel de quatre-vingt-dix jours. Tant que les marchés secondaires privés fourniront une liquidité continue et que les flux de trésorerie de Starlink financeront les lignes de production de Starship, SpaceX restera exactement là où ses ingénieurs ont besoin qu'elle soit : à l'abri de Wall Street, ancrée à l'atelier de fabrication et entièrement concentrée sur la physique de la livraison de charge utile.



Comments
No comments yet. Be the first!