Ogni qualche trimestre, nelle sale operative finanziarie si diffondono voci secondo cui SpaceX starebbe finalmente preparando un'offerta pubblica iniziale da record al New York Stock Exchange. La speculazione è comprensibile dal punto di vista dei gestori di fondi istituzionali, ansiosi di entrare nel settore aerospaziale commerciale. SpaceX ha conquistato un quasi-monopolio nella capacità di lancio orbitale occidentale, ha dispiegato la più grande costellazione di satelliti operativa al mondo e ha superato valutazioni di mercato privato da 180 a oltre 210 miliardi di dollari attraverso offerte pubbliche d'acquisto. Eppure, la realtà all'interno della fabbrica e degli uffici dirigenziali rivela un'architettura industriale progettata specificamente per evitare il controllo trimestrale dei mercati azionari pubblici.
Il persistente fermento che circonda una potenziale quotazione pubblica — sia essa riguardante l'intero fornitore di servizi di lancio o un previsto spin-off del ramo di comunicazioni satellitari Starlink — si scontra direttamente con le realtà meccaniche e finanziarie dell'ingegneria missilistica ad alta cadenza. Sviluppare un'infrastruttura aerospaziale rivoluzionaria richiede enormi spese in conto capitale con orizzonti di rientro a lungo termine, una tolleranza per i fallimenti spettacolari dei prototipi e una cadenza operativa che gli azionisti pubblici tradizionali storicamente puniscono. Comprendere perché SpaceX continui a evitare i mercati pubblici richiede un esame della fisica delle sue linee di produzione, dei meccanismi del suo bilancio e della sua relazione simbiotica con l'infrastruttura dell'intelligenza artificiale.
La meccanica del capitale privato rispetto alle quotazioni pubbliche
I mercati azionari pubblici esistono principalmente per fornire liquidità, ridurre il costo del capitale e consentire ai finanziatori iniziali un'uscita ordinata. SpaceX ha risolto sistematicamente ciascuna di queste sfide senza presentare una dichiarazione di registrazione S-1 alla Securities and Exchange Commission. Piuttosto che sottoporre i suoi metodi di produzione proprietari e le sue economie di lancio a divulgazioni pubbliche, l'azienda conduce eventi di liquidità semestrali tramite offerte pubbliche d'acquisto secondarie controllate. Questi riacquisti interni di azioni e le vendite da parte dei dipendenti consentono agli investitori iniziali e al personale di liquidare il capitale a valutazioni in costante crescita, guidate interamente dalla domanda istituzionale privata.
Questo apparato finanziario a ciclo chiuso fornisce a SpaceX le migliori caratteristiche della capitalizzazione di mercato senza i suoi tipici handicap operativi. I fondi sovrani, i veicoli di equity per la crescita e i family office focalizzati sul settore aerospaziale hanno dimostrato una volontà quasi illimitata di acquistare azioni secondarie. Di conseguenza, l'azienda non ha un bisogno funzionale immediato di un'iniezione di capitale primario attraverso un debutto a New York. Il costo della conformità ai requisiti di rendicontazione Sarbanes-Oxley, il mantenimento di ampi apparati di relazioni con gli investitori e la comunicazione dei cambiamenti nella catena di fornitura ai concorrenti offrirebbero vantaggi economici trascurabili.
Inoltre, l'attività di lancio si comporta molto più come un'operazione di produzione industriale pesante che come un'impresa di software-as-a-service. I ricavi sono legati direttamente al metallo fisico, ai propellenti criogenici, ai tempi di assemblaggio in camera bianca e ai programmi di rotazione delle piattaforme. Introdurre azionisti pubblici nella cadenza delle rotazioni dei siti di lancio creerebbe inevitabilmente attrito ogni volta che gli articoli di prova sperimentali esplodono sui banchi di prova a Boca Chica, in Texas — eventi che gli ingegneri di SpaceX considerano pietre miliari produttive per la raccolta di dati piuttosto che catastrofi di bilancio.
Automazione industriale e il motore di cassa Starlink
La giustificazione principale per qualsiasi futura quotazione pubblica si è sempre concentrata su Starlink, la rete a banda larga in orbita terrestre bassa che rappresenta la transizione di SpaceX da puro trasportatore di merci a utility globale di telecomunicazioni. Il capitale necessario per produrre, lanciare e mantenere decine di migliaia di satelliti è sbalorditivo. Nelle sue fasi iniziali, questa costellazione operava come un enorme drenaggio di cassa, consumando centinaia di milioni di dollari in silicio, pannelli solari, antenne phased-array e servizi di lancio Falcon 9.
Tuttavia, l'economia operativa è cambiata man mano che la produzione si è automatizzata. Nelle sue strutture vicino a Seattle, Washington, SpaceX ha rivoluzionato la tradizionale fabbricazione di satelliti aerospaziali. Invece di realizzare a mano satelliti su misura in cicli pluriennali — il modello dei contractor della difesa tradizionale — SpaceX ha adottato linee di assemblaggio progressivo in stile automobilistico. L'azienda produce più satelliti al giorno, riducendo il costo unitario di ogni veicolo spaziale a una frazione dell'hardware aerospaziale tradizionale. Il posizionamento robotico dei componenti, i test termici sotto vuoto automatizzati e le architetture di bus standardizzate hanno trasformato la produzione satellitare in un processo di lavorazione ad alto ritmo.
Fondamentalmente, Starlink ha raggiunto un flusso di cassa operativo positivo senza bisogno di uno spin-off tramite IPO. La linea di produzione dei terminali utente ha subito un'evoluzione meccanica simile. I primi terminali utente rettangolari costavano migliaia di dollari da produrre, costringendo l'azienda a sovvenzionare l'hardware del cliente in perdita. Riprogettazioni meccaniche iterative hanno semplificato i circuiti stampati interni, ottimizzato i sistemi di azionamento del motore phased-array e ridotto il numero di componenti, portando il costo di produzione al di sotto del prezzo al dettaglio. Una volta raggiunta l'economia unitaria positiva internamente, l'urgenza di scindere Starlink in un'entità separata quotata in borsa a Wall Street è svanita.
La realtà ingegneristica del crogiolo Starship
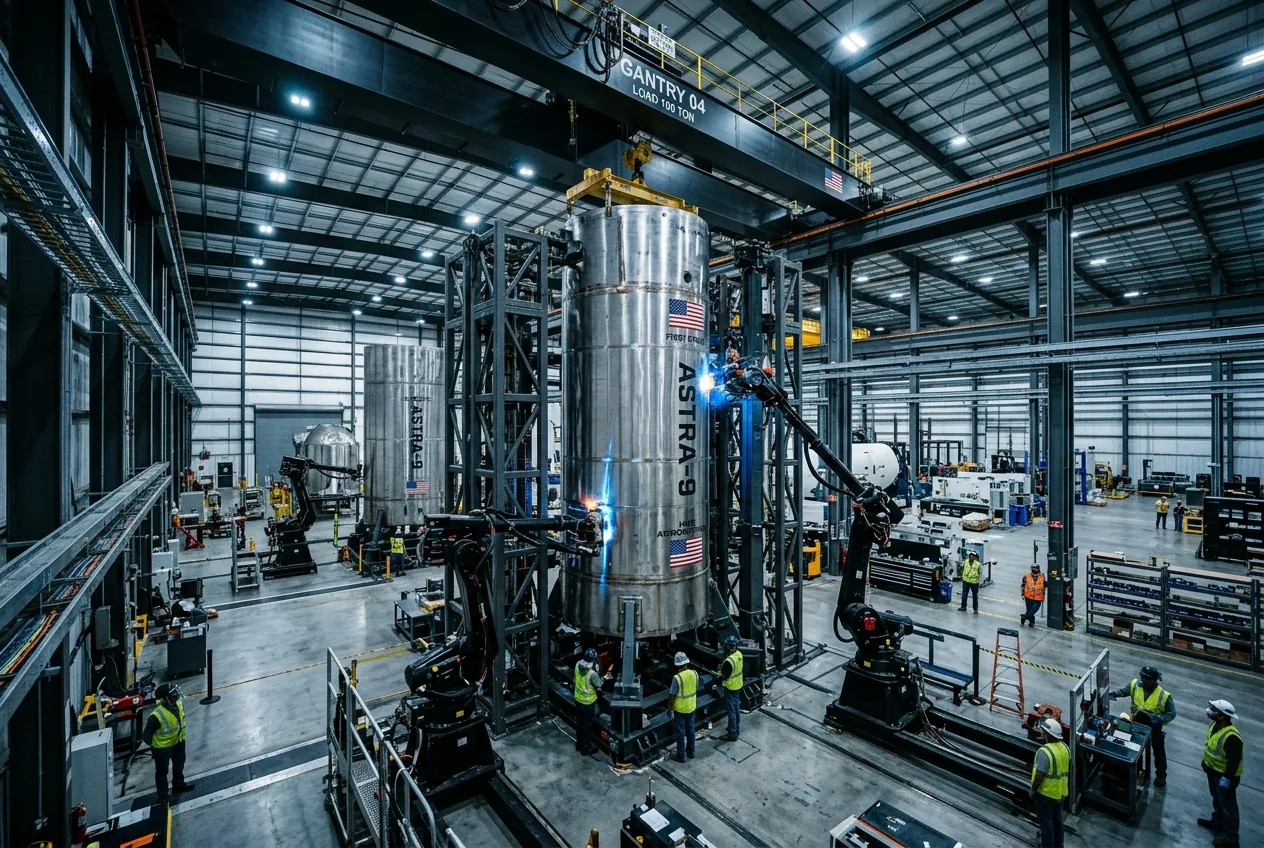
A Starbase, a Boca Chica, la logica industriale contro un'offerta pubblica diventa ancora più chiara. Starship — il sistema di lancio completamente riutilizzabile alto 120 metri composto dal booster Super Heavy e dallo stadio superiore Starship — non è costruito come un razzo tradizionale. Viene fabbricato in tendoni all'aperto e massicci edifici di integrazione verticale utilizzando rotoli di acciaio inossidabile 304L, anelli di saldatura orbitale automatizzati e test strutturali iterativi.
Questa strategia di produzione si basa su una rapida prototipazione aggressiva. Quando un ingegnere modifica l'impianto idraulico sul motore Raptor 3, semplificando i canali di raffreddamento rigenerativo ed eliminando i sensori esterni imbullonati per integrarli direttamente nei getti metallici stampati in 3D interni, l'iterazione avviene in pochi giorni anziché in pochi trimestri. Raptor 3 rappresenta un capolavoro di design-for-manufacture: eliminando flange esterne, cablaggi secondari e scudi termici attraverso passaggi di flusso fusi integrati, il motore riduce il peso tagliando drasticamente le ore di assemblaggio.
Un'entità quotata in borsa che risponde alle stime di consenso degli analisti subirebbe un'enorme pressione per rallentare questo ritmo operativo. I modelli di Wall Street premiano il progresso prevedibile e incrementale rispetto alle scoperte ad alta varianza. Se SpaceX fosse costretta a fornire indicazioni sugli utili trimestrali spendendo miliardi in prototipi di acciaio inossidabile, meccanismi di cattura della torre di lancio e test di volo di navi cisterna criogeniche, l'attenzione dei dirigenti si sposterebbe dalla missilistica alla gestione della narrazione. La struttura privata dell'azienda è la sua principale difesa tecnica contro la modellazione conservativa del rischio.
Impollinazione incrociata nell'ecosistema deep-tech
L'autonomia strutturale di SpaceX consente anche un'impollinazione incrociata senza precedenti con altre iniziative tecnologiche di frontiera ad alto capitale, in particolare xAI. Le richieste computazionali dell'ingegneria aerospaziale moderna hanno da tempo superato la fluidodinamica computazionale di base eseguita su server farm generiche. Progettare camere di combustione dei motori, ottimizzare le superfici di rientro aerodinamico e simulare la meccanica orbitale a più corpi richiede un'immensa capacità di supercalcolo.
La costruzione del massiccio cluster di calcolo Colossus di xAI a Memphis, nel Tennessee — che sfrutta decine di migliaia di unità di elaborazione grafica raffreddate a liquido — segnala una convergenza più ampia attraverso gli ecosistemi hardware avanzati. L'automazione industriale oggi è fondamentalmente un problema di IA. La produzione di razzi ad alto ritmo, l'incontro orbitale autonomo, la gestione del traffico della costellazione satellitare e l'instradamento ottico laser inter-satellite funzionano tutti su algoritmi avanzati che traggono vantaggio direttamente dai rapidi sviluppi nell'intelligenza delle macchine.
Poiché SpaceX rimane privata e controllata dal fondatore, l'allocazione delle risorse, la condivisione dei talenti tecnici e l'allineamento operativo tra sistemi di lancio, comunicazioni e intelligenza sintetica possono avvenire senza scatenare cause legali degli azionisti o controversie sui prezzi tra entità regolate. Questa filosofia operativa integrata tratta hardware, comunicazioni e calcolo come un'unica macchina industriale interconnessa. Spezzettare l'azienda per soddisfare i sindacati bancari d'investimento di New York introdurrebbe attrito organizzativo senza risolvere alcun collo di bottiglia ingegneristico.
Il lungo orizzonte dell'innovazione hardware
I mercati finanziari continueranno inevitabilmente a valutare, modellare e prevedere una transazione pubblica per SpaceX. La portata stessa del suo monopolio orbitale — che detiene oltre l'80 percento della massa totale del carico utile globale lanciato in orbita negli ultimi anni — la rende una delle entità commercialmente più attraenti del XXI secolo. Gli investitori istituzionali continueranno a tenere d'occhio i documenti normativi, ad ascoltare i suggerimenti dei dirigenti e a reagire alle voci del mercato internazionale.
Eppure, la realtà fisica dell'industrializzazione spaziale racconta una storia molto più disciplinata. L'obiettivo di raggiungere una scala industriale nell'infrastruttura orbitale, stabilire una logistica cis-lunare permanente e costruire le fabbriche in grado di produrre migliaia di navi da trasporto planetario non può essere gestito su un bilancio di novanta giorni. Finché i mercati secondari privati forniranno liquidità continua e i flussi di cassa di Starlink finanzieranno gli anelli di produzione di Starship, SpaceX rimarrà esattamente dove i suoi ingegneri hanno bisogno che sia: al riparo da Wall Street, ancorata al piano di fabbrica e focalizzata interamente sulla fisica della consegna del carico utile.



Comments
No comments yet. Be the first!