Alle paar Quartale flammen in Finanzkreisen Gerüchte auf, dass SpaceX endlich einen rekordverdächtigen Börsengang an der New York Stock Exchange vorbereitet. Die Spekulationen sind aus der Sicht von institutionellen Fondsmanagern, die begierig darauf sind, am kommerziellen Luft- und Raumfahrtsektor zu partizipieren, durchaus verständlich. SpaceX hat nahezu ein Monopol bei westlichen Transportkapazitäten in die Umlaufbahn errungen, die weltweit größte operative Satellitenkonstellation bereitgestellt und durch Übernahmeangebote private Marktbewertungen von 180 Milliarden auf über 210 Milliarden US-Dollar gesteigert. Doch die Realität in der Werkshalle und der Chefetage offenbart eine industrielle Architektur, die gezielt darauf ausgelegt ist, der vierteljährlichen Kontrolle durch die öffentlichen Aktienmärkte zu entgehen.
Das anhaltende Gerede über einen potenziellen Börsengang – sei es des gesamten Startanbieters oder einer erwarteten Ausgründung der Satellitenkommunikationssparte Starlink – kollidiert direkt mit den mechanischen und finanziellen Realitäten der hochfrequenten Raketentechnik. Die Entwicklung revolutionärer Luft- und Raumfahrtinfrastruktur erfordert enorme Investitionsausgaben mit langen Amortisationszeiten, eine Toleranz gegenüber spektakulären Prototypenfehlern sowie eine operative Kadenz, die von traditionellen börsennotierten Aktionären historisch gesehen abgestraft wird. Um zu verstehen, warum SpaceX die öffentlichen Märkte weiterhin umgeht, muss man die Physik seiner Produktionslinien, die Mechanismen seiner Bilanz und seine symbiotische Beziehung zur Infrastruktur der künstlichen Intelligenz betrachten.
Die Mechanismen von privatem Kapital vs. Börsengängen
Öffentliche Aktienmärkte existieren in erster Linie, um Liquidität bereitzustellen, die Kapitalkosten zu senken und den ursprünglichen Geldgebern einen geordneten Ausstieg zu ermöglichen. SpaceX hat jede dieser Herausforderungen systematisch gelöst, ohne eine S-1-Registrierungserklärung bei der Securities and Exchange Commission einreichen zu müssen. Anstatt seine proprietären Fertigungsmethoden und Startökonomien öffentlichen Offenlegungspflichten zu unterwerfen, führt das Unternehmen halbjährliche Liquiditätsereignisse über kontrollierte sekundäre Übernahmeangebote durch. Diese internen Aktienrückkäufe und Verkäufe durch Mitarbeiter ermöglichen es frühen Investoren und dem Personal, Eigenkapital zu stetig steigenden Bewertungen zu liquidieren, was vollständig durch die private institutionelle Nachfrage vorangetrieben wird.
Dieser geschlossene Finanzapparat bietet SpaceX die besten Eigenschaften einer Marktkapitalisierung ohne die typischen operativen Nachteile. Institutionelle Staatsfonds, Growth-Equity-Vehikel und auf die Luft- und Raumfahrt spezialisierte Family Offices haben eine nahezu grenzenlose Bereitschaft gezeigt, Sekundäraktien zu erwerben. Folglich hat das Unternehmen keinen unmittelbaren funktionalen Bedarf für eine primäre Kapitalzufuhr durch einen Börsengang in New York. Die Kosten für die Einhaltung der Sarbanes-Oxley-Berichterstattung, die Aufrechterhaltung umfangreicher Investor-Relations-Apparate und die Signalisierung von Veränderungen in der Lieferkette an Wettbewerber würden nur vernachlässigbare wirtschaftliche Vorteile bieten.
Darüber hinaus verhält sich das Startgeschäft selbst weitaus mehr wie eine industrielle Schwerindustrie als wie ein Software-as-a-Service-Unternehmen. Der Umsatz ist direkt an physisches Metall, kryogene Treibstoffe, Montagezeiten im Reinraum und Zeitpläne für die Startplatzabfertigung gebunden. Die Einbeziehung öffentlicher Aktionäre in den Rhythmus der Startplatzabfertigungen würde unweigerlich Reibungen erzeugen, wann immer experimentelle Testobjekte auf den Prüfständen in Boca Chica, Texas, explodieren – Ereignisse, die SpaceX-Ingenieure als produktive Meilensteine zur Datengewinnung betrachten und nicht als Bilanzkatastrophen.
Industrielle Automatisierung und der Starlink-Cash-Motor
Die Kernbegründung für jeden zukünftigen Börsengang konzentrierte sich schon immer auf Starlink, das Breitbandnetzwerk im niedrigen Erdorbit, das den Übergang von SpaceX von einem reinen Frachttransporteur zu einem globalen Telekommunikationsdienstleister darstellt. Das für die Herstellung, den Start und die Wartung von Zehntausenden von Satelliten erforderliche Kapital ist atemberaubend. In seinen Anfangsphasen fungierte diese Konstellation als massiver Geldvernichter, der Hunderte Millionen Dollar an Silizium, Solaranlagen, Phased-Array-Antennen und Falcon-9-Startdiensten verschlang.
Die operative Wirtschaftlichkeit änderte sich jedoch, als die Fertigung automatisiert wurde. In seinen Anlagen bei Seattle, Washington, überarbeitete SpaceX die traditionelle Fertigung von Luft- und Raumfahrtsatelliten. Anstatt maßgeschneiderte Satelliten in mehrjährigen Zyklen von Hand zu fertigen – das Modell der klassischen Verteidigungsauftragnehmer –, übernahm SpaceX fortschrittliche Montagelinien im Stil der Automobilindustrie. Das Unternehmen produziert mehrere Satelliten pro Tag und drückt die Stückkosten jedes Raumfahrzeugs auf einen Bruchteil der traditionellen Luft- und Raumfahrthardware. Robotische Komponentenplatzierung, automatisierte thermische Vakuumtests und standardisierte Busarchitekturen machten die Satellitenproduktion zu einem hochfrequenten Bearbeitungsprozess.
Entscheidend ist, dass Starlink einen positiven operativen Cashflow erreichte, ohne dass ein Börsengang als Ausgründung erforderlich war. Die Produktionslinie für Nutzerterminals durchlief eine ähnliche mechanische Entwicklung. Frühe rechteckige Nutzerterminals kosteten in der Herstellung Tausende von Dollar, was das Unternehmen zwang, die Kundentechnik mit Verlust zu subventionieren. Iterative mechanische Neugestaltungen vereinfachten die internen Leiterplatten, optimierten die Phased-Array-Motorantriebssysteme und reduzierten die Komponentenanzahl, wodurch die Herstellungskosten unter den Verkaufspreis sanken. Mit der intern erreichten positiven Stückökonomie verflüchtigte sich die Dringlichkeit, Starlink als separates börsennotiertes Unternehmen an die Wall Street zu bringen.
Die technische Realität des Starship-Schmelztiegels
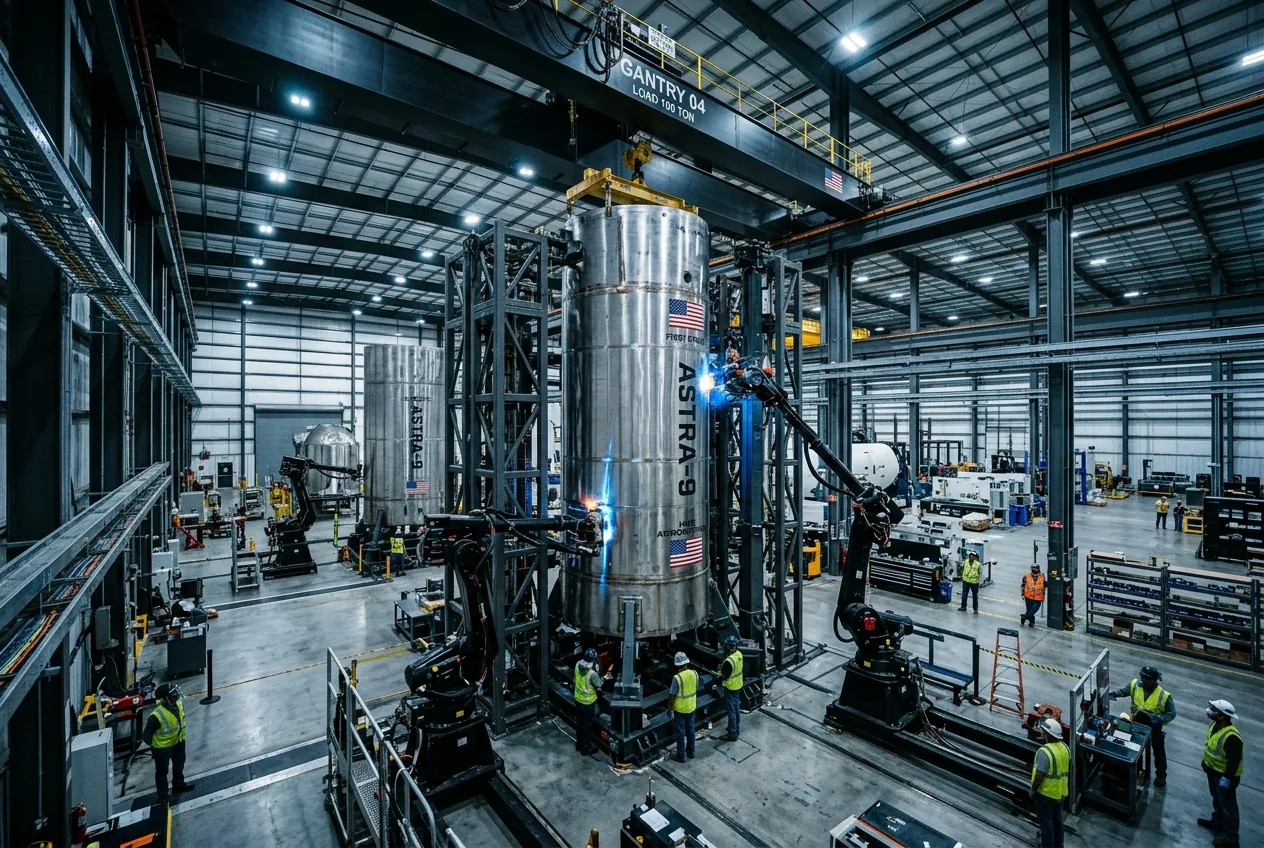
Am Starbase-Standort in Boca Chica wird die industrielle Logik gegen einen Börsengang noch deutlicher. Das Starship – das 120 Meter hohe, vollständig wiederverwendbare Startsystem, bestehend aus dem Super-Heavy-Booster und der Starship-Oberstufe – wird nicht wie eine traditionelle Rakete gebaut. Es wird in Zelten unter freiem Himmel und in massiven vertikalen Integrationsgebäuden unter Verwendung von 304L-Edelstahlrollen, automatisierten orbitalen Schweißringen und iterativen Strukturtests hergestellt.
Diese Fertigungsstrategie setzt auf aggressives Rapid Prototyping. Wenn ein Ingenieur die Leitungsführung am Raptor-3-Triebwerk ändert, die regenerativen Kühlkanäle vereinfacht und externe, angeschraubte Sensoren eliminiert, um sie direkt in interne 3D-gedruckte Metallgussteile zu integrieren, erfolgt die Iteration in Tagen statt in Quartalen. Raptor 3 stellt ein Meisterwerk des "Design-for-Manufacture" dar: Durch den Wegfall externer Flansche, sekundärer Kabelbäume und Hitzeschilde mittels integrierter Gusskanäle sinkt das Gewicht des Triebwerks, während die Montagezeit drastisch verkürzt wird.
Ein börsennotiertes Unternehmen, das sich an den Konsensschätzungen von Analysten orientieren muss, stünde unter enormem Druck, dieses operative Tempo zu drosseln. Wall-Street-Modelle belohnen vorhersehbare, schrittweise Fortschritte gegenüber Durchbrüchen mit hoher Varianz. Wenn SpaceX gezwungen wäre, die Quartalsergebnisse zu steuern, während Milliarden in Edelstahlprototypen, Startturm-Fangmechanismen und Testflüge mit kryogenen Tankern fließen, würde sich die Aufmerksamkeit der Führungsebene von der Raketentechnik auf das Management des Narrativs verlagern. Die privat gehaltene Struktur des Unternehmens ist seine primäre technische Verteidigung gegen konservative Risikomodellierung.
Kreuzbestäubung im Deep-Tech-Ökosystem
Die strukturelle Autonomie von SpaceX ermöglicht zudem eine beispiellose Kreuzbestäubung mit anderen kapitalintensiven Frontier-Technologie-Initiativen, allen voran xAI. Die rechnerischen Anforderungen der modernen Luft- und Raumfahrttechnik sind längst über die grundlegende numerische Strömungsmechanik auf herkömmlichen Serverfarmen hinausgewachsen. Die Konstruktion von Triebwerksbrennkammern, die Optimierung aerodynamischer Wiedereintrittsflächen und die Simulation von Mehrkörper-Orbitalmechanik erfordern enorme Supercomputing-Kapazitäten.
Der Aufbau von xAIs massivem "Colossus"-Compute-Cluster in Memphis, Tennessee – unter Nutzung von zehntausenden flüssigkeitsgekühlten Grafikprozessoren – signalisiert eine breitere Konvergenz über fortschrittliche Hardware-Ökosysteme hinweg. Industrielle Automatisierung ist heute im Grunde ein KI-Problem. Die hochfrequente Raketenfertigung, autonome orbitale Rendezvous, das Verkehrsmanagement von Satellitenkonstellationen und optisches Inter-Satelliten-Laser-Routing basieren auf fortschrittlichen Algorithmen, die direkt von der schnellen Entwicklung der maschinellen Intelligenz profitieren.
Da SpaceX privat bleibt und vom Gründer kontrolliert wird, können Ressourcenzuweisung, der Austausch technischer Talente und die operative Abstimmung zwischen Startsystemen, Kommunikation und synthetischer Intelligenz erfolgen, ohne Klagen von Aktionären oder regulatorische Streitigkeiten über Verrechnungspreise zwischen den Einheiten auszulösen. Diese integrierte operative Philosophie betrachtet Hardware, Kommunikation und Rechenleistung als ineinandergreifende Industriemaschine. Teile davon abzuspalten, um Syndikate der New Yorker Investmentbanken zufriedenzustellen, würde organisatorische Reibungsverluste verursachen, ohne technische Engpässe zu lösen.
Der lange Horizont der Hardware-Innovation
Die Finanzmärkte werden zweifellos weiterhin eine öffentliche Transaktion für SpaceX bewerten, modellieren und antizipieren. Das schiere Ausmaß seines orbitalen Monopols – das in den letzten Jahren mehr als 80 Prozent der gesamten weltweit in den Orbit beförderten Nutzlastmasse kontrollierte – macht es zu einer der kommerziell attraktivsten Einheiten des 21. Jahrhunderts. Institutionelle Investoren werden weiterhin auf behördliche Einreichungen achten, auf Hinweise der Führungsebene lauschen und auf Gerüchte an internationalen Märkten reagieren.
Doch die physische Realität der Weltraumindustrialisierung erzählt eine viel diszipliniertere Geschichte. Das Ziel, den industriellen Maßstab bei der Infrastruktur im Orbit zu erreichen, eine dauerhafte Logistik zwischen Erde und Mond zu etablieren und die Fabriken zu bauen, die Tausende von planetaren Transportschiffen produzieren können, lässt sich nicht mit einer 90-Tage-Bilanz steuern. Solange private Sekundärmärkte für kontinuierliche Liquidität sorgen und Starlink-Cashflows die Produktion von Starship-Ringen finanzieren, wird SpaceX genau dort bleiben, wo seine Ingenieure es brauchen: abgeschirmt von der Wall Street, verankert in der Werkshalle und vollständig auf die Physik der Nutzlastlieferung konzentriert.



Kommentare
Noch keine Kommentare. Seien Sie der Erste!