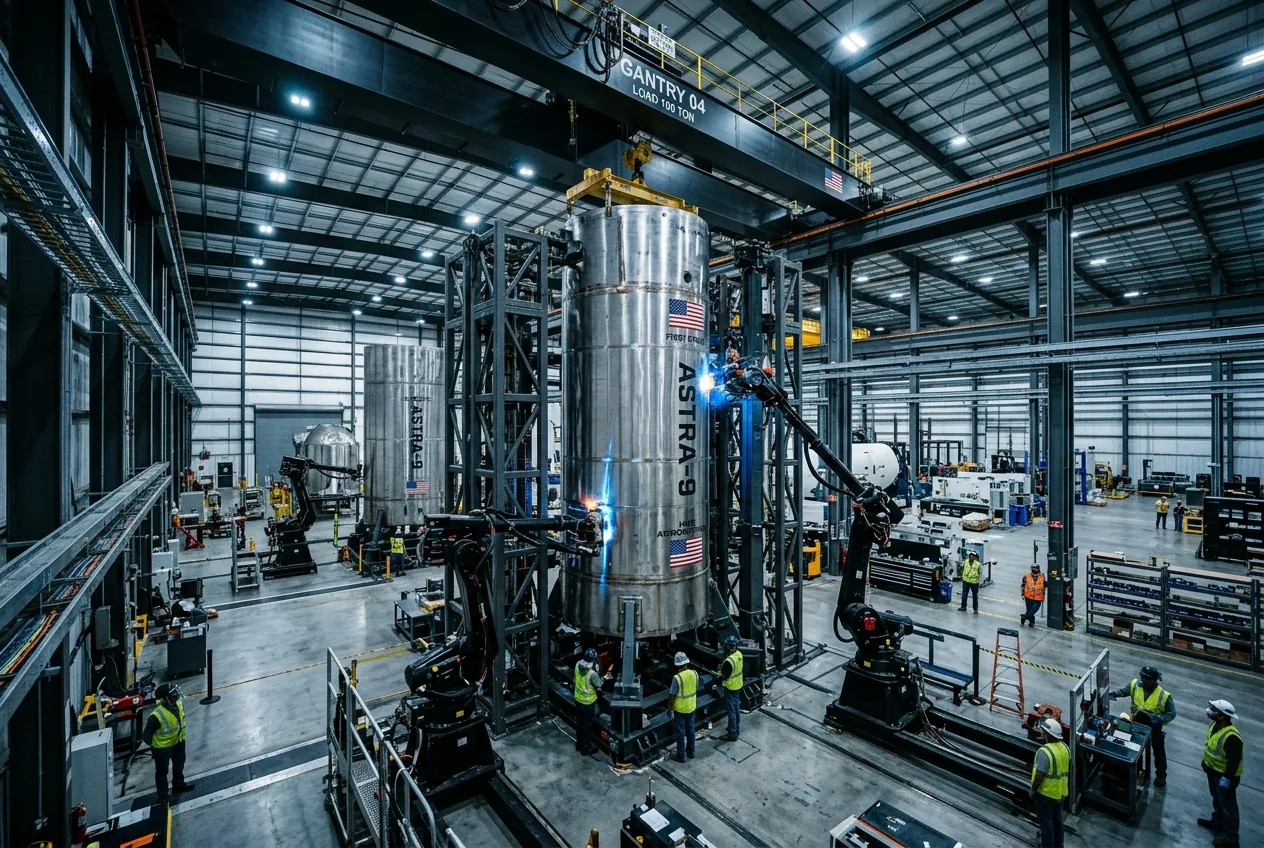
Cada pocos trimestres, en las mesas de operaciones financieras surgen rumores de que SpaceX por fin está preparando una oferta pública inicial (OPI) histórica en la Bolsa de Nueva York. La especulación es comprensible desde la perspectiva de los gestores de fondos institucionales, ansiosos por acceder al sector aeroespacial comercial. SpaceX ha logrado un cuasi-monopolio en la capacidad de lanzamiento orbital occidental, ha desplegado la constelación de satélites operativos más grande del mundo y ha superado valoraciones de mercado privado de entre 180.000 y 210.000 millones de dólares a través de ofertas públicas de adquisición. Sin embargo, la realidad dentro de la planta de producción y la suite ejecutiva revela una arquitectura industrial diseñada específicamente para evitar el escrutinio trimestral de los mercados de valores públicos.
El persistente murmullo que rodea a una posible salida a bolsa —ya sea que abarque a todo el proveedor de lanzamientos o a una anticipada escisión de la rama de comunicaciones por satélite Starlink— choca directamente con las realidades mecánicas y financieras de la ingeniería de cohetes de alta cadencia. Desarrollar una infraestructura aeroespacial revolucionaria requiere un gasto de capital inmenso con horizontes de recuperación largos, tolerancia a fallos espectaculares en los prototipos y un ritmo operativo que los accionistas públicos tradicionales históricamente castigan. Comprender por qué SpaceX sigue evitando los mercados públicos requiere examinar la física de sus líneas de producción, la mecánica de su balance general y su relación simbiótica con la infraestructura de inteligencia artificial.
La mecánica del capital privado frente a las cotizaciones públicas
Los mercados de valores públicos existen principalmente para proporcionar liquidez, reducir el coste del capital y permitir a los inversores iniciales una salida ordenada. SpaceX ha resuelto sistemáticamente cada uno de estos desafíos sin presentar una declaración de registro S-1 ante la Comisión de Bolsa y Valores (SEC). En lugar de someter sus métodos de fabricación patentados y su economía de lanzamientos a la divulgación pública, la empresa realiza eventos de liquidez bianuales mediante ofertas de adquisición secundarias controladas. Estas recompras internas de acciones y ventas de empleados permiten a los primeros inversores y al personal liquidar capital a valoraciones en constante ascenso, impulsadas totalmente por la demanda institucional privada.
Este aparato financiero de circuito cerrado proporciona a SpaceX las mejores características de la capitalización de mercado sin sus hándicaps operativos típicos. Los fondos soberanos de inversión, los vehículos de capital de crecimiento y las oficinas de gestión patrimonial (family offices) centradas en el sector aeroespacial han demostrado una disposición casi ilimitada para comprar acciones secundarias. En consecuencia, la empresa no tiene una necesidad funcional inmediata de una inyección de capital primario a través de un debut en Nueva York. El coste de cumplir con los informes de la ley Sarbanes-Oxley, mantener extensos aparatos de relaciones con inversores y telegrafiar cambios en la cadena de suministro a la competencia ofrecería una ventaja económica insignificante.
Además, el negocio de los lanzamientos se comporta mucho más como una operación de fabricación industrial pesada que como una empresa de software como servicio (SaaS). Los ingresos están vinculados directamente al metal físico, los propelentes criogénicos, los tiempos de ensamblaje en salas blancas y los calendarios de rotación de las plataformas. Introducir accionistas públicos en el ritmo de rotación de los sitios de lanzamiento crearía inevitablemente fricciones cada vez que los artículos de prueba experimentales exploten en las plataformas de pruebas en Boca Chica, Texas; eventos que los ingenieros de SpaceX ven como hitos productivos de recopilación de datos, más que como catástrofes en el balance general.
La automatización industrial y el motor de efectivo de Starlink
La justificación central para cualquier futura salida a bolsa siempre se ha centrado en Starlink, la red de banda ancha en órbita terrestre baja que representa la transición de SpaceX de un mero transportista de carga a una empresa de telecomunicaciones global. El capital necesario para fabricar, lanzar y dar servicio a decenas de miles de satélites es asombroso. En sus fases iniciales, esta constelación operó como un drenaje masivo de efectivo, consumiendo cientos de millones de dólares en silicio, paneles solares, antenas de red en fase y servicios de lanzamiento del Falcon 9.
Sin embargo, la economía operativa cambió a medida que la fabricación se automatizó. En sus instalaciones cerca de Seattle, Washington, SpaceX renovó la fabricación tradicional de satélites aeroespaciales. En lugar de elaborar satélites a medida durante ciclos de varios años —el modelo heredado de los contratistas de defensa—, SpaceX adoptó líneas de ensamblaje progresivo al estilo automotriz. La empresa produce múltiples satélites al día, reduciendo el coste unitario de cada nave espacial a una fracción del hardware aeroespacial tradicional. La colocación robótica de componentes, las pruebas automatizadas de vacío térmico y las arquitecturas de bus estandarizadas convirtieron la producción de satélites en un proceso de mecanizado de alta velocidad.
Crucialmente, Starlink logró un flujo de caja operativo positivo sin necesidad de una OPI de escisión. La línea de producción de terminales de usuario experimentó una evolución mecánica similar. Los primeros terminales de usuario rectangulares costaban miles de dólares de fabricar, lo que obligaba a la empresa a subvencionar el hardware del cliente con pérdidas. Los rediseños mecánicos iterativos simplificaron las placas de circuito impreso internas, racionalizaron los sistemas de accionamiento del motor de red en fase y redujeron el recuento de componentes, bajando el coste de fabricación por debajo del precio minorista. Con una economía unitaria positiva lograda internamente, la urgencia de separar a Starlink en una entidad cotizada en bolsa en Wall Street se evaporó.
La realidad de ingeniería del crisol de Starship
En Starbase, en Boca Chica, la lógica industrial en contra de una oferta pública se vuelve aún más clara. Starship —el sistema de lanzamiento totalmente reutilizable de 120 metros de altura que consta del propulsor Super Heavy y la etapa superior Starship— no se está construyendo como un cohete tradicional. Se fabrica en tiendas de campaña al aire libre y en edificios de integración vertical masivos utilizando rollos de acero inoxidable 304L, anillos de soldadura orbital automatizada y pruebas estructurales iterativas.
Esta estrategia de fabricación se basa en un prototipado rápido y agresivo. Cuando un ingeniero cambia la fontanería del motor Raptor 3, simplificando los canales de refrigeración regenerativa y eliminando los sensores externos atornillados para integrarlos directamente en piezas de fundición de metal impresas en 3D, la iteración ocurre en días en lugar de trimestres. Raptor 3 representa una clase magistral en diseño para la fabricación: al eliminar bridas externas, arneses de cableado secundarios y escudos térmicos mediante canales de flujo de fundición integrados, el motor reduce su peso mientras recorta drásticamente las horas de ensamblaje.
Una entidad que cotiza en bolsa y que responde a las estimaciones de consenso de los analistas enfrentaría una inmensa presión para ralentizar este ritmo operativo. Los modelos de Wall Street recompensan el progreso predecible e incremental frente a los avances de gran varianza. Si SpaceX se viera obligada a guiar las ganancias trimestrales mientras gasta miles de millones en prototipos de acero inoxidable, mecanismos de captura de la torre de lanzamiento y pruebas de vuelo de tanqueros criogénicos, la atención de los ejecutivos se desviaría de la cohetería a la gestión de la narrativa. La estructura privada de la empresa es su principal defensa técnica contra el modelado de riesgos conservador.
Polinización cruzada en todo el ecosistema de tecnología profunda
La autonomía estructural de SpaceX también permite una polinización cruzada sin precedentes con otras iniciativas de tecnología de frontera de alto capital, sobre todo xAI. Las demandas computacionales de la ingeniería aeroespacial moderna han superado hace mucho tiempo la dinámica de fluidos computacional básica ejecutada en granjas de servidores genéricas. Diseñar cámaras de combustión de motores, optimizar superficies aerodinámicas de reentrada y simular mecánica orbital de múltiples cuerpos requiere una inmensa capacidad de supercomputación.
La construcción del masivo clúster de computación Colossus de xAI en Memphis, Tennessee —aprovechando decenas de miles de unidades de procesamiento gráfico refrigeradas por líquido— señala una convergencia más amplia en todos los ecosistemas de hardware avanzado. La automatización industrial hoy en día es fundamentalmente un problema de IA. La fabricación de cohetes de alta velocidad, los encuentros orbitales autónomos, la gestión del tráfico de constelaciones de satélites y el enrutamiento óptico láser entre satélites funcionan con algoritmos avanzados que se benefician directamente de los rápidos desarrollos en inteligencia de máquinas.
Debido a que SpaceX sigue siendo privada y controlada por sus fundadores, la asignación de recursos, el intercambio de talento técnico y la alineación operativa entre sistemas de lanzamiento, comunicaciones e inteligencia sintética pueden ocurrir sin provocar demandas de accionistas o disputas regulatorias sobre precios entre entidades. Esta filosofía operativa integrada trata al hardware, las comunicaciones y la computación como una máquina industrial entrelazada. Desgajar piezas para satisfacer a los sindicatos de banca de inversión de Nueva York introduciría fricciones organizativas sin resolver ningún cuello de botella de ingeniería.
El largo horizonte de la innovación en hardware
Los mercados financieros seguirán inevitablemente valorando, modelando y anticipando una transacción pública para SpaceX. La magnitud absoluta de su monopolio orbital —que ha controlado más del 80 por ciento de la masa total de carga útil global lanzada a órbita en los últimos años— la convierte en una de las entidades comercialmente más atractivas del siglo XXI. Los inversores institucionales seguirán atentos a las presentaciones regulatorias, escuchando pistas ejecutivas y reaccionando a los rumores del mercado internacional.
Sin embargo, la realidad física de la industrialización espacial cuenta una historia mucho más disciplinada. El objetivo de alcanzar una escala industrial en infraestructura orbital, establecer logística cislunar permanente y construir las fábricas capaces de producir miles de naves de transporte planetario no puede gestionarse en un balance general de noventa días. Mientras los mercados secundarios privados proporcionen liquidez continua y los flujos de caja de Starlink financien los anillos de producción de Starship, SpaceX permanecerá exactamente donde sus ingenieros necesitan que esté: protegida de Wall Street, anclada a la planta de producción y enfocada totalmente en la física de la entrega de carga útil.



Comments
No comments yet. Be the first!