每隔几个季度,金融界总会传出各种传闻,称 SpaceX 即将进行规模空前的首次公开募股(IPO),在纽约证券交易所上市。从渴望涉足商业航天领域的机构基金经理的角度来看,这种猜测是可以理解的。SpaceX 几乎垄断了西方世界的轨道运输能力,部署了全球最大的在轨卫星星座,并通过要约收购使私人市场估值从 180 亿美元攀升至超过 210 亿美元。然而,走进工厂车间和高管办公室,你会发现其工业架构的设计初衷正是为了规避公开股权市场每季度的严格审视。
围绕潜在上市(无论是整个发射服务商上市,还是将 Starlink 卫星通信部门分拆上市)的持续喧嚣,与高频次火箭工程的机械和财务现实直接相悖。开发革命性的航天基础设施需要巨大的资本支出和长期的投资回报周期,并要求对壮观的原型机故障具有极高的容忍度,而这些运营节奏在历史上一直受到传统公开市场股东的惩罚。要理解为什么 SpaceX 继续绕过公开市场,就需要审视其生产线的物理特性、资产负债表的运作机制及其与人工智能基础设施之间的共生关系。
私人资本与公开上市的机制差异
公开股权市场的主要存在价值是提供流动性、降低资本成本,并允许早期支持者有序退出。SpaceX 在没有向美国证券交易委员会提交 S-1 注册声明的情况下,系统性地解决了所有这些挑战。该公司没有将专有的制造方法和发射经济效益公之于众,而是通过受控的二级市场要约收购,每半年进行一次流动性事件。这些内部股票回购和员工出售计划,允许早期投资者和员工以稳步攀升的估值变现,完全由私人机构需求驱动。
这种闭环金融架构为 SpaceX 提供了市场资本化的最大优势,同时避开了其典型的运营劣势。机构主权财富基金、成长型股权投资工具以及专注于航天领域的家族办公室,对购买二级市场股票表现出了几乎无限的意愿。因此,该公司目前没有通过纽约上市进行首发资本注入的直接功能性需求。遵守《萨班斯-奥克斯利法案》(Sarbanes-Oxley)报告规定、维护庞大的投资者关系机构,以及向竞争对手透露供应链变动,所带来的经济收益微乎其微。
此外,发射业务本身的运作更像重工业制造,而非软件即服务(SaaS)企业。其收入直接与实物金属、低温推进剂、洁净室组装时间和发射台周转进度挂钩。如果将公开市场股东引入发射场周转的节奏中,每当实验性测试件在得克萨斯州 Boca Chica 的测试台上爆炸时,必然会引发摩擦——而 SpaceX 的工程师将这些事件视为富有成效的数据收集里程碑,而非资产负债表上的灾难。
工业自动化与 Starlink 现金引擎
任何未来公开上市的核心依据一直集中在 Starlink 上。这个近地轨道宽带网络代表了 SpaceX 从单纯的货运商向全球电信公用事业提供商的转型。制造、发射并维护数万颗卫星所需的资本是惊人的。在早期阶段,该卫星星座是一个巨大的现金消耗源,消耗了数亿美元的硅片、太阳能电池阵列、相控阵天线和 Falcon 9 发射服务。
然而,随着制造自动化,运营经济性发生了转变。在华盛顿州西雅图附近的工厂,SpaceX 对传统的航天卫星制造进行了全面改造。SpaceX 没有采用老牌国防承包商那种多年周期手工制造定制卫星的模式,而是采用了汽车式的渐进式装配线。该公司每天生产多颗卫星,将每颗航天器的单位成本降至传统航天硬件的一小部分。机器人组件放置、自动化热真空测试和标准化总线架构使卫星生产变成了高效率的加工流程。
至关重要的是,Starlink 在无需拆分上市的情况下实现了正向运营现金流。用户终端生产线也经历了类似的机械演变。早期的矩形用户终端制造成本高达数千美元,迫使该公司以亏损补贴客户硬件。通过迭代式的机械重新设计,简化了内部印刷电路板,精简了相控阵电机驱动系统,并减少了组件数量,使得制造成本低于零售价。随着内部实现了单位经济效益为正,将 Starlink 分拆并在华尔街独立上市的紧迫性便烟消云散了。
Starship 试炼的工程现实
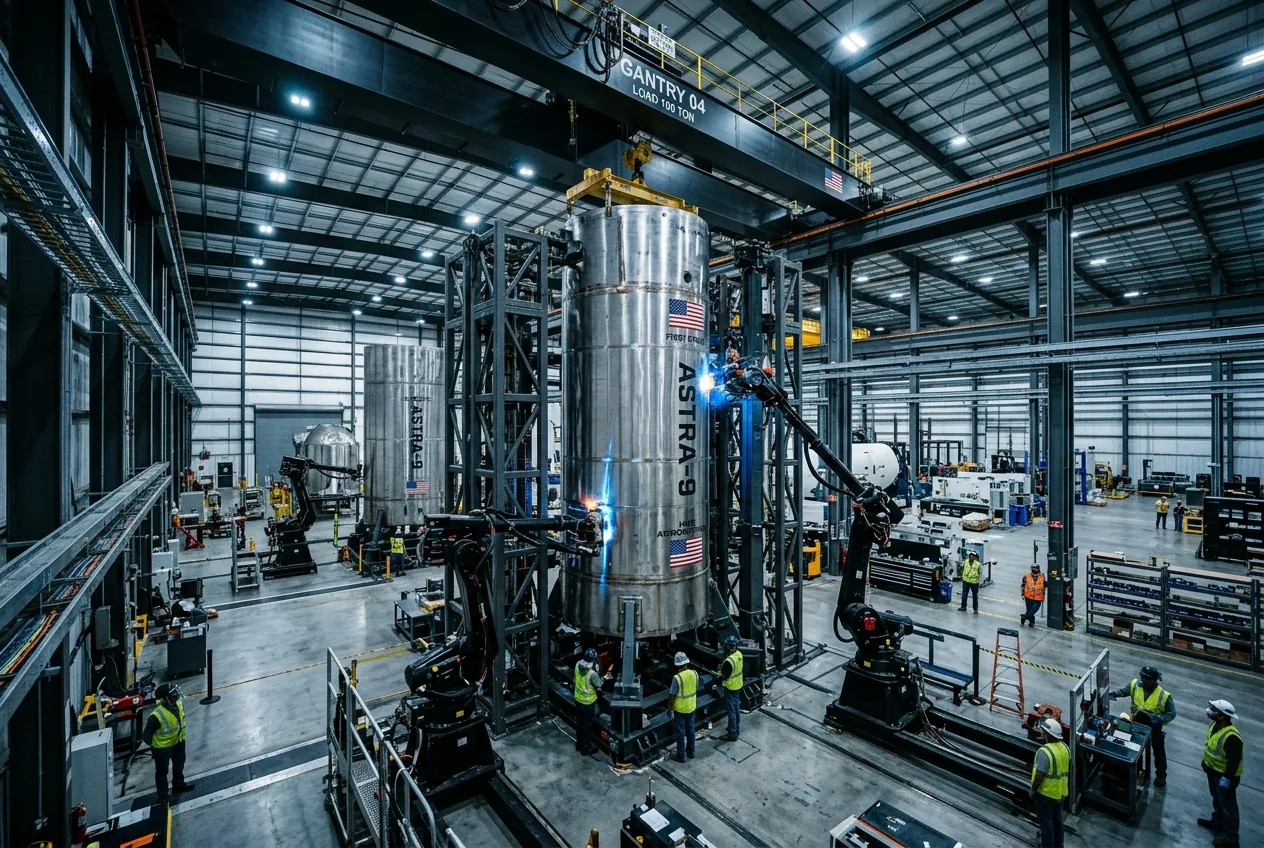
在位于 Boca Chica 的 Starbase,反对上市的工业逻辑变得更加清晰。Starship——这个由 Super Heavy 助推器和 Starship 上级飞船组成的 120 米高全复用发射系统——并不是按照传统火箭的方式建造的。它是在露天帐篷和巨大的垂直集成厂房中,使用 304L 不锈钢卷、自动化轨道焊接环和迭代结构测试制造出来的。
这种制造策略依赖于激进的快速原型开发。当工程师更改 Raptor 3 发动机的管道设计,简化再生冷却通道,并取消外部螺栓连接传感器,直接将其集成到内部 3D 打印金属铸件中时,这种迭代是在几天而非几个季度内完成的。Raptor 3 代表了“设计即制造”的巅峰:通过集成铸造流道消除了外部法兰、辅助线束和隔热罩,该发动机不仅减轻了重量,还大幅缩短了组装工时。
一家回应共识分析师预期的上市公司,将面临巨大的压力,被迫放慢这种运营节奏。华尔街模型更青睐可预测的渐进式进展,而非高方差的突破。如果 SpaceX 在耗费数十亿美元制造不锈钢原型机、发射塔捕捉机构和低温油轮飞行测试的同时,被迫引导季度收益,那么管理层的注意力将从火箭技术转移到叙事管理上。该公司持有的私人结构是其抵御保守风险模型的首要技术防御手段。
深科技生态系统的跨界协同
SpaceX 的结构自主性也使其能够与 xAI 等其他高资本前沿技术计划进行前所未有的跨界协同。现代航空航天工程的计算需求早已超越了在通用服务器集群上运行的基础计算流体动力学。设计发动机燃烧室、优化气动再入表面以及模拟多体轨道力学,需要极其强大的超级计算能力。
xAI 在田纳西州孟菲斯市构建的庞大 Colossus 计算集群——利用了数以万计的液冷图形处理单元——预示着先进硬件生态系统之间更广泛的融合。当今的工业自动化本质上是一个人工智能问题。高速火箭制造、自主轨道交会对接、卫星星座交通管理以及光纤星间激光路由,都运行在先进的算法之上,这些算法直接受益于机器智能的快速发展。
由于 SpaceX 保持私有且由创始人控制,资源分配、技术人才共享以及发射系统、通信和合成智能之间的运营对齐,可以在不引发股东诉讼或监管机构跨实体定价争议的情况下进行。这种集成的运营理念将硬件、通信和计算视为一台互锁的工业机器。为了满足纽约投资银行联合体的需求而拆分业务,只会带来组织摩擦,而无法解决任何工程瓶颈。
硬件创新的长远视野
金融市场不可避免地会继续为 SpaceX 进行定价、建模和预测其上市交易。其轨道垄断地位的巨大规模——近年来占据了全球轨道发射总载荷重量的 80% 以上——使其成为 21 世纪最具商业吸引力的实体之一。机构投资者将继续关注监管备案文件,留意高管暗示,并对国际市场传闻做出反应。
然而,空间工业化的物理现实讲述了一个更加严谨的故事。实现轨道基础设施的工业规模、建立永久性的地月物流系统,以及建立能够生产数千艘行星际运输船的工厂,这些目标无法在九十天的资产负债表上进行管理。只要私人二级市场持续提供流动性,且 Starlink 的现金流能够为 Starship 的生产环提供资金,SpaceX 就将保持在工程师需要它所在的位置:屏蔽于华尔街之外,扎根于工厂车间,并完全专注于载荷交付的物理学本质。



Comments
No comments yet. Be the first!