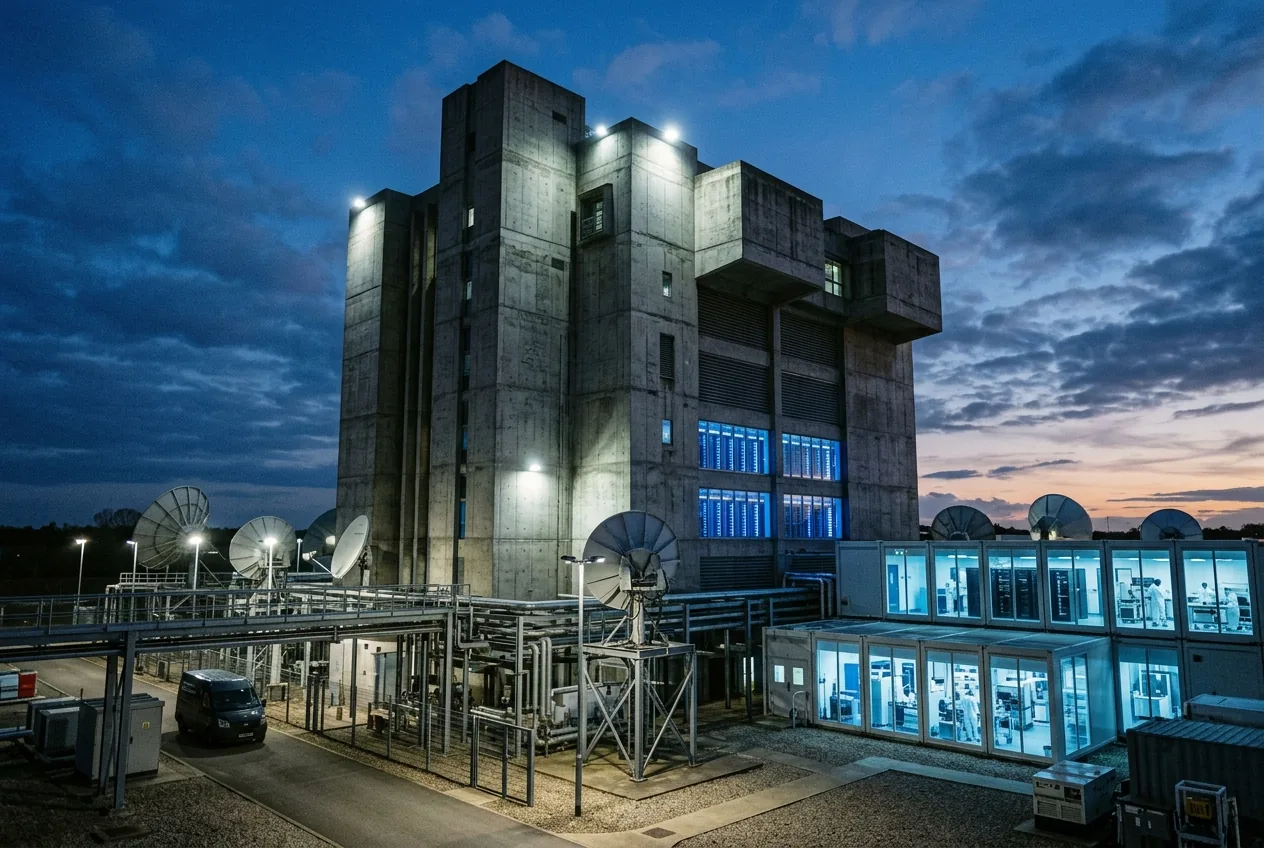
Nei corridoi ad alto rischio in cui il capitale di rischio si interseca con la strategia geopolitica, ha preso piede una narrazione distinta: quella secondo cui i conflitti globali, la spesa per la difesa e le manovre di politica estera sono sempre più calibrati per soddisfare i bilanci e i debutti sui mercati pubblici dei giganti della Silicon Valley. Sebbene titoli sensazionalistici inquadrino spesso queste dinamiche come cospirazioni orchestrate tra diplomatici e venture capitalist, la realtà meccanica sottostante è molto più sistematica. Le aziende tecnologiche di frontiera — in particolare OpenAI, Alphabet (la società madre di Google) e SpaceX — stanno attuando un riallineamento fondamentale, passando dalle novità software orientate al consumatore a infrastrutture industriali e di difesa su scala sovrana.
Le meccaniche di capitale della scala di frontiera
Per comprendere perché le aziende tecnologiche di frontiera stiano gravitando verso i bilanci della difesa sovrana, occorre innanzitutto analizzare i loro rendiconti finanziari. La commercializzazione di modelli linguistici di grandi dimensioni, della missilistica orbitale riutilizzabile e degli array di sensori planetari ha infranto i tradizionali modelli di finanziamento tramite venture capital. Un decennio fa, un'azienda software di alto livello poteva scalare fino alla redditività con investimenti in hardware modesti, affidandosi a servizi di cloud computing standard e alla rapida adozione da parte dei clienti aziendali.
I mercati dei capitali privati, seppur profondi, stanno raggiungendo i limiti di saturazione per le scommesse di venture capital non liquidate. In risposta, OpenAI ha metodicamente ristrutturato il proprio quadro di governance, allontanandosi dai controlli restrittivi del suo consiglio di amministrazione non-profit fondatore verso una struttura convenzionale a scopo di lucro di utilità pubblica. Questa architettura è progettata esplicitamente per attirare ricchezza sovrana istituzionale e preparare il terreno per quella che potrebbe essere la più grande offerta pubblica iniziale nella storia tecnologica. Tuttavia, i mercati pubblici richiedono flussi di entrate durevoli e non ciclici per giustificare valutazioni da mezzo trilione di dollari. Nel panorama macroeconomico della metà degli anni 2020, esiste un solo acquirente con la scala, la tolleranza al rischio e il potere di spesa sostenuto per sottoscrivere tale tesi: l'apparato della difesa.
L'erosione della posizione pacifista della Silicon Valley
La trasformazione nell'atteggiamento culturale della Silicon Valley verso la sicurezza nazionale rappresenta uno dei pivot più netti nella recente storia aziendale. Nel 2018, Google ha affrontato intense rivolte interne da parte dei dipendenti a causa del Project Maven, un contratto con il Dipartimento della Difesa degli Stati Uniti che utilizzava algoritmi di visione artificiale per interpretare le riprese della sorveglianza tramite droni. Il conseguente contraccolpo interno ha costretto Google a ritirarsi temporaneamente da iniziative di difesa cinetica di alto profilo.
Quell'era di pacifismo aziendale è definitivamente conclusa. Con l'inasprimento delle realtà economiche e l'intensificarsi della competizione geopolitica con avversari alla pari, Google ha riacceduto silenziosamente all'infrastruttura centrale del Pentagono attraverso il contratto multimiliardario Joint Warfighting Cloud Capability. L'azienda ha integrato in modo aggressivo l'analisi tramite machine learning nella telemetria navale e aerospaziale, dimostrando agli investitori istituzionali di poter competere direttamente con gli operatori storici della difesa.
OpenAI ha seguito una traiettoria parallela. All'inizio del 2024, l'azienda ha eliminato silenziosamente il divieto generale contro l'uso militare e di difesa dalle proprie politiche di utilizzo. Nel giro di pochi mesi, ha formalizzato progetti di collaborazione con la DARPA sulla difesa software automatizzata e ha iniziato a integrare modelli fondamentali in flussi di lavoro sicuri dell'intelligence governativa. Il calcolo strategico era chiaro: le licenze API puramente aziendali e gli abbonamenti consumer comportano tassi di abbandono volatili e costi di acquisizione dei clienti elevati. Gli stanziamenti federali pluriennali, al contrario, offrono i margini elevati e i fossati difensivi che gli analisti di capitale pubblico bramano durante le revisioni di registrazione S-1.
Starshield e la macchina industriale dual-use
SpaceX ha stabilito il modello moderno per questa integrazione tra difesa e commercio. Sebbene l'immagine pubblica del produttore aerospaziale di Hawthorne, in California, rimanga legata all'esplorazione interplanetaria e alla colonizzazione civile di Marte, la base economica che sostiene la sua valutazione di oltre 200 miliardi di dollari è strettamente a duplice uso (dual-use). La costellazione commerciale Starlink ha dimostrato l'utilità definitiva delle comunicazioni distribuite in orbita terrestre bassa in ambienti di teatro conteso, trasformando le comunicazioni sul campo di battaglia durante il conflitto in Ucraina.
Riconoscendo l'appetito del mercato della difesa per una capacità sovrana dedicata, SpaceX ha scorporato Starshield, una business unit specifica per la difesa progettata direttamente per gestire carichi utili classificati per la sicurezza nazionale, comunicazioni governative crittografate e osservazione della Terra in tempo reale. Ottenendo contratti classificati multimiliardari dal National Reconnaissance Office, SpaceX ha effettivamente isolato il suo programma missilistico ad alta intensità di capitale dalla volatilità del mercato dei lanci privati.
La logica industriale si autoalimenta. SpaceX utilizza lanci commerciali ad alta cadenza per ammortizzare i costi degli strumenti fissi, perfezionare le tolleranze di produzione sui veicoli di lancio e semplificare l'assemblaggio dei satelliti. Il cliente della difesa, a sua volta, riceve velocità di dispiegamento orbitale ed efficienze di costo che le aziende aerospaziali storiche, appesantite da strutture contrattuali cost-plus, semplicemente non possono eguagliare. Quando gli investitori istituzionali modellano la valutazione finale di un'IPO indipendente di Starlink, i flussi di cassa generati dai contratti di difesa sovrana costituiscono la base ad alta certezza del valore aziendale della società.
Il nesso geopolitico: la stabilità come prerequisito di mercato
Il discorso su Internet che suggerisce che i punti critici geopolitici vengano artificialmente smorzati o orchestrati per ottimizzare i tempi delle IPO aziendali interpreta erroneamente la causalità dei mercati finanziari. I conglomerati tecnologici e le loro banche d'investimento sottoscrittrici non necessitano di pace o conflitti fabbricati; ciò di cui hanno bisogno è la prevedibilità macroeconomica. Le quotazioni sui mercati pubblici richiedono ambienti con tassi di interesse stabili, percorsi normativi chiari e un'allocazione disciplinata del capitale.
Le tecnologie di frontiera operano come meccanismi di deterrenza a duplice uso. Gli sciami di droni autonomi, le costellazioni di tracciamento satellitare e l'analisi dei segnali algoritmici in tempo reale non rappresentano la cessazione della guerra; ne rappresentano la digitalizzazione e l'automazione. Mentre la guerra moderna passa dall'attrito industriale pesante — acciaio, proiettili di artiglieria e fanteria umana — agli array di calcolo edge, alla robotica distribuita e al software di contromisure elettroniche, l'equilibrio del potere globale dipende direttamente dal software commerciale e dalla capacità di produzione aerospaziale.
Gli stati sovrani e i giganti tecnologici hanno formato un blocco simbiotico. I ministeri della difesa governativi non possono sviluppare autonomamente i microchip, le architetture di reti neurali o le costellazioni orbitali necessarie per mantenere la parità militare con i rivali tecnologici. Allo stesso tempo, le aziende tecnologiche non possono costruire l'infrastruttura fisica — i gigawatt di generazione nucleare domestica, i permessi di utilizzo del suolo per reti in fibra sotterranee e le autorizzazioni per le licenze di esportazione — senza il patrocinio attivo dello Stato.
La realtà industriale dietro la valutazione
Quando i potenziali depositi per le IPO della prossima ondata di giganti tecnologici integrati nella difesa raggiungeranno finalmente il dominio pubblico, le comunicazioni finanziarie rifletteranno un cambiamento inequivocabile. Le identità aziendali non rispecchieranno più le pure attività Internet consumer dell'inizio degli anni 2010. Al contrario, questi documenti si leggeranno come moderne iterazioni dei sindacati industriali del ventesimo secolo, combinando produzione di precisione, architettura cloud a livello sovrano e integrazione della catena di approvvigionamento per la sicurezza nazionale.



Comments
No comments yet. Be the first!