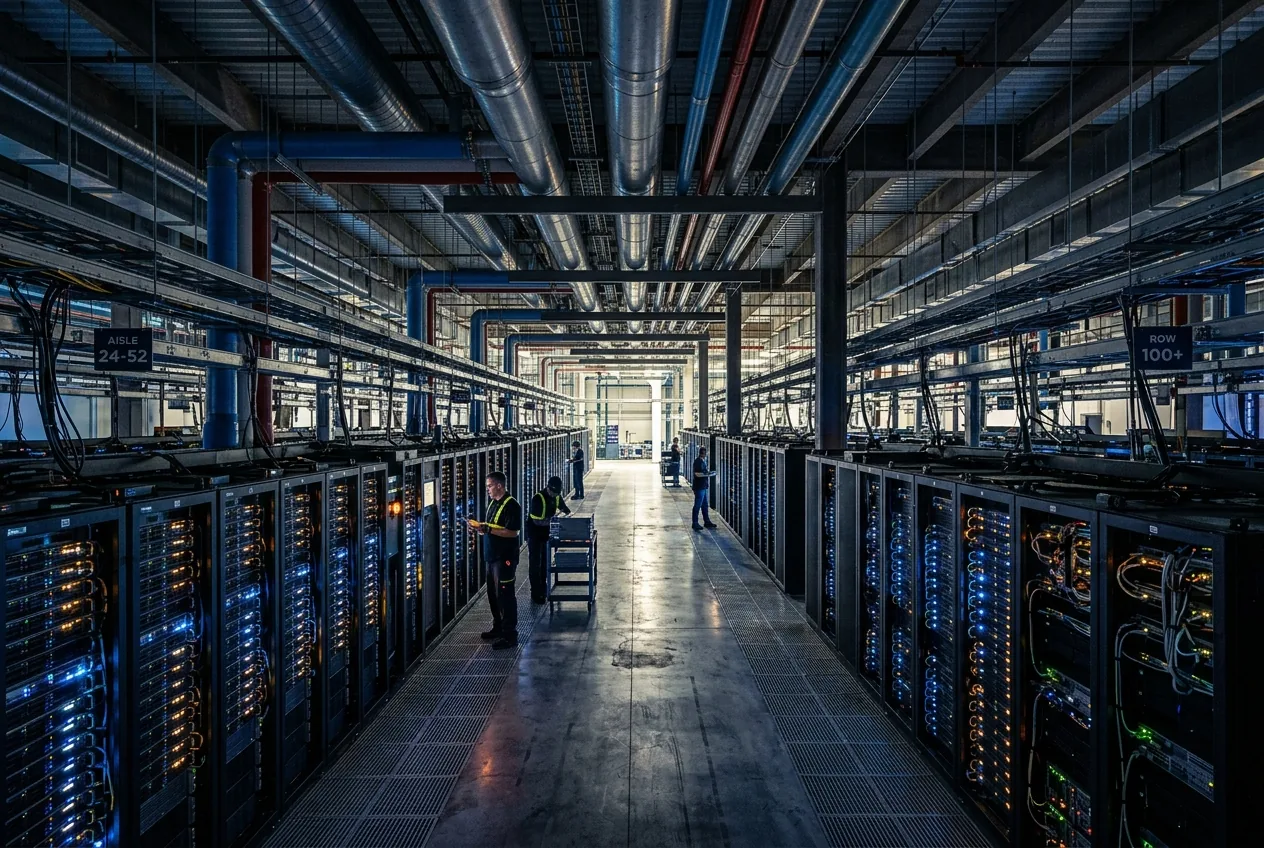
Nelle industrie ad alta intensità di capitale, le infrastrutture fisiche e la leva finanziaria sono indissolubilmente legate. Che si tratti della costruzione di ferrovie transcontinentali nel XIX secolo o di impianti di fabbricazione di semiconduttori nel XXI, gli asset fisici richiedono impegni di capitale iniziali che dipendono interamente dai flussi di cassa operativi a lungo termine. Oggi, l'epicentro dell'espansione infrastrutturale globale non è il ferro o l'acciaio, ma il cluster di calcolo ad alta densità. Al centro di questo sviluppo si trova OpenAI, il cui dispiegamento di capitale iper-aggressivo sta attirando un esame sempre più scettico sia da parte degli analisti di mercato che degli ingegneri di sistema.
Le realtà meccaniche del "burn" da 852 miliardi di dollari
Per comprendere la vulnerabilità strutturale dell'attuale economia dell'intelligenza artificiale, bisogna esaminare il costo fisico dell'addestramento e dell'erogazione di modelli di frontiera all'avanguardia. Il calcolo ad alte prestazioni non è una voce di spesa software effimera; è una manifestazione di wafer di silicio, unità di distribuzione del raffreddamento a liquido, sottostazioni elettriche da diversi megawatt e interconnessioni dedicate in fibra ottica. Nel 2025, OpenAI ha generato circa 13,07 miliardi di dollari di ricavi. Tuttavia, i costi operativi e le spese sono saliti a 34 miliardi di dollari nello stesso periodo, portando a una perdita netta annuale di circa 38,5 miliardi di dollari se si considerano gli investimenti in conto capitale, la ricerca sui modelli e i massicci accordi di leasing di calcolo.
Le sole infrastrutture di calcolo rappresentano oltre 50 miliardi di dollari di spese annuali, una quota massiccia della capacità di server all'avanguardia a livello mondiale. I moderni modelli di frontiera richiedono cluster alimentati da centinaia di migliaia di acceleratori specializzati. Questi chip richiedono energia elettrica costante, una sofisticata gestione termica e reti di interconnessione rapide che si svalutano economicamente nel giro di tre-cinque anni a causa dell'obsolescenza del silicio. A differenza dei beni industriali tradizionali che si ammortizzano nell'arco di decenni, i cluster di IA subiscono una forte usura operativa e una rapida obsolescenza tecnologica, costringendo gli operatori ad ammortizzare investimenti da miliardi di dollari su orizzonti temporali compressi.
Esposizione delle controparti nella catena di fornitura cloud
Il rischio principale in questo ecosistema di calcolo non è semplicemente se un'azienda di software possa raggiungere una redditività sostenibile, ma quanto profondamente i suoi impegni di capitale penetrino nei bilanci di terze parti. I fornitori di cloud hyperscale e le aziende specializzate in colocation hanno impegnato decine di miliardi di dollari per costruire una capacità dedicata, pensata specificamente per soddisfare contratti di servizio a lungo termine. Se il locatario principale non dovesse riuscire a convertire la capacità di calcolo in ricavi software ripetibili e ad alto margine, il rischio di capacità inutilizzata si trasferirebbe direttamente a valle, verso le aziende che hanno costruito le strutture fisiche e posato la fibra.
Oracle Corporation rappresenta un caso studio fondamentale di questa esposizione operativa. L'azienda ha destinato ingenti capitali all'espansione della propria infrastruttura cloud, supportando accordi multimiliardari progettati per ospitare i carichi di lavoro dei laboratori di IA di frontiera. Gli obblighi di prestazione residui di Oracle sono saliti a livelli senza precedenti, eppure le sue aggressive spese in conto capitale hanno pesato notevolmente sugli indicatori del flusso di cassa disponibile. Se OpenAI o i suoi pari fossero costretti a ridurre gli acquisti di capacità di calcolo, i fornitori di infrastrutture si ritroverebbero con migliaia di rack di server specializzati, contratti di acquisto di energia a lungo termine e data center incompleti che non possono essere facilmente riutilizzati per l'hosting di software aziendale generico.
Impegni nel settore del silicio e la sfida della rete da 10 gigawatt
L'effetto a catena si estende fino alla filiera di produzione dei semiconduttori e alle reti elettriche regionali. Nvidia, l'architetto dominante dell'ecosistema degli acceleratori, mantiene vasti impegni di fornitura con partner di fonderia come TSMC per garantire capacità di packaging avanzato e integrazione di memoria ad ampia larghezza di banda. Le roadmap strategiche includono piani per dispiegare decine di gigawatt di capacità di calcolo dedicata in Nord America ed Europa nei prossimi anni: una scala equivalente al consumo energetico di intere aree metropolitane.
Costruire un singolo gigawatt di capacità di data center richiede miliardi in apparecchiature di commutazione, trasformatori ad alta tensione e infrastrutture per turbine, con tempi di realizzazione che spesso superano i tre-cinque anni. Se il capitale a sostegno di questa domanda si basa su finanziamenti azionari speculativi piuttosto che su ricavi durevoli da software aziendale, la catena di fornitura delle apparecchiature elettriche rischia un violento contraccolpo. I grandi fornitori industriali di refrigeratori, generatori di emergenza e componenti per sottostazioni hanno riallineato le linee di produzione per alimentare uno sviluppo di capacità di calcolo insaziabile, che potrebbe dover affrontare un grave consolidamento della domanda se i deficit operativi dei clienti non venissero stabilizzati.
Inoltre, sviluppatori di frontiera concorrenti come Anthropic affrontano dinamiche di capitale quasi identiche. Bruciare miliardi in capitale di calcolo per addestrare architetture di modelli successive, senza stabilire chiari vantaggi competitivi strutturali a livello di unità, ha costretto l'intero segmento di mercato in un ciclo di capitale al rialzo. Sia le startup che i loro sostenitori aziendali si affidano ad accordi di bilancio circolari, in cui i fornitori di cloud iniettano capitale che viene immediatamente restituito come ricavo da servizi di cloud computing, oscurando la reale domanda organica degli utenti finali indipendenti.
La trasformazione industriale giustifica il capitale anticipato?
Nonostante questi gravi ostacoli strutturali, gli investitori istituzionali e gli allocatori di capitale a lungo termine mettono in guardia dal considerare lo sviluppo dell'IA esclusivamente attraverso la lente di un crollo speculativo. Figure finanziarie come Howard Marks, co-fondatore di Oaktree Capital Management, hanno sottolineato che le tecnologie di uso generale trasformative richiedono storicamente enormi ed apparentemente irrazionali investimenti di capitale anticipati, prima che si concretizzino efficienze economiche sistemiche.
Lo sviluppo fondamentale di Internet commerciale alla fine degli anni '90 offre un parallelo storico. Miliardi di dollari furono versati in fibra ottica transcontinentale, stazioni di commutazione per le telecomunicazioni e architetture di routing ridondanti. Quando la bolla azionaria delle dot-com si sgonfiò, decine di operatori di telecomunicazioni entrarono in insolvenza. Eppure quell'infrastruttura fisica non svanì; la rete in fibra ottica sovradimensionata fornì il throughput fisico che ha permesso i successivi due decenni di cloud computing globale, streaming mobile ed e-commerce moderno a una frazione del costo originale.
I sostenitori ritengono che i moderni modelli generativi possiedano un'utilità tecnica senza precedenti: la capacità di valutare autonomamente il codice, orchestrare flussi di lavoro meccanici e robotici a più fasi e sintetizzare dati strutturati da ambienti aziendali non strutturati. Se i sistemi di frontiera riuscissero a colmare il divario dalle interfacce di testo predittivo all'esecuzione affidabile di compiti autonomi nell'ingegneria industriale, nella logistica e nell'automazione della catena di fornitura, i guadagni di produttività potrebbero alla fine assorbire l'attuale eccesso di spese in conto capitale. La variabile critica è la durata: i bilanci possono sopravvivere alla "valle della morte" operativa fino a quando non avverrà tale trasformazione economica?
La realtà ingegneristica dell'economia dell'IA
La sfida centrale che OpenAI e il più ampio ecosistema dell'IA devono affrontare non è la mancanza di innovazione tecnica, ma un'implacabile legge della termodinamica industriale: l'energia operativa e la capacità di calcolo avanzata non possono essere evocate puramente attraverso la leva del software. Ogni token generato comporta un costo verificabile in watt, acqua, usura del silicio e spese in conto capitale ammortizzate.
Affinché l'attuale equilibrio di mercato possa reggere, le applicazioni di intelligenza artificiale devono evolversi rapidamente da curiosità per i consumatori e aiuti al completamento del codice in sistemi aziendali mission-critical, in grado di generare una leva operativa misurabile per gli utenti finali. Se gli acquirenti aziendali dovessero opporsi agli elevati prezzi delle API o scoprire che modelli più piccoli, specializzati e on-premise offrono un ritorno sull'investimento superiore, la scommessa da centinaia di miliardi di dollari degli hyperscaler richiederà una ricalibrazione aggressiva e dolorosa. Che OpenAI superi questa transizione operativa o diventi un caso studio di infrastruttura sovra-indebitata, saranno in definitiva gli asset del mondo reale — i server, le sottostazioni e l'acciaio — a dettare i tempi della resa dei conti.



Comments
No comments yet. Be the first!