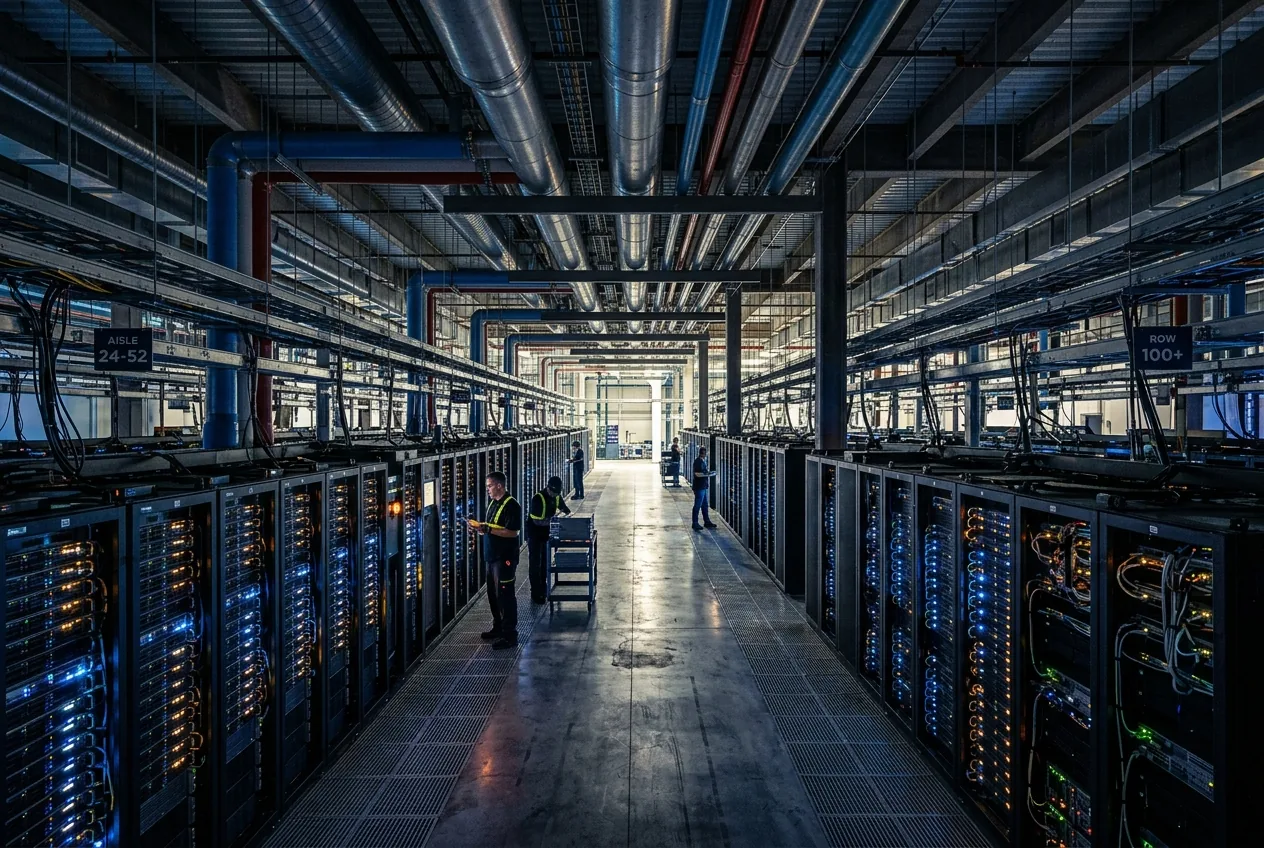
En las industrias intensivas en capital, la infraestructura física y el apalancamiento financiero están intrínsecamente vinculados. Ya sea en la construcción de ferrocarriles transcontinentales en el siglo XIX o de instalaciones de fabricación de semiconductores en el siglo XXI, los activos físicos requieren compromisos de capital inicial que dependen totalmente de los flujos de caja operativos a largo plazo. Hoy en día, el epicentro de la expansión de la infraestructura global no es el ferrocarril ni el acero, sino el clúster informático de alta densidad. En el centro de ese desarrollo se encuentra OpenAI, cuyo despliegue de capital hiperagresivo está atrayendo un escrutinio cada vez más escéptico tanto de analistas de mercado como de ingenieros de sistemas.
Las realidades mecánicas de la quema de 852.000 millones de dólares
Para comprender la vulnerabilidad estructural de la economía actual de la inteligencia artificial, se debe examinar el coste físico de entrenar y dar servicio a modelos de frontera de última generación. La computación de alto rendimiento no es una partida presupuestaria de software efímera; es una manifestación de obleas de silicio, unidades de distribución de refrigeración líquida, subestaciones eléctricas de varios megavatios e interconexiones de fibra óptica dedicadas. En 2025, OpenAI generó aproximadamente 13.070 millones de dólares en ingresos. Sin embargo, los costes operativos y los gastos aumentaron a 34.000 millones de dólares durante el mismo período, lo que arrojó una pérdida neta anual de aproximadamente 38.500 millones de dólares al contabilizar las inversiones de capital, la investigación de modelos y los masivos acuerdos de arrendamiento de computación.
La infraestructura informática por sí sola representa más de 50.000 millones de dólares en gastos anuales, lo que supone una parte enorme de la capacidad de servidores de vanguardia del mundo. Los modelos de frontera modernos exigen clústeres alimentados por cientos de miles de aceleradores especializados. Estos chips requieren energía eléctrica constante, una gestión térmica sofisticada y tejidos de red rápidos que se degradan económicamente en un plazo de tres a cinco años debido a la obsolescencia del silicio. A diferencia de los activos industriales tradicionales que se deprecian a lo largo de décadas, los clústeres de IA sufren un desgaste operativo agresivo y una rápida depreciación tecnológica, lo que obliga a los operadores a amortizar desembolsos de miles de millones de dólares en horizontes temporales comprimidos.
Exposición de contrapartida en la cadena de suministro en la nube
El riesgo fundamental en este ecosistema informático no es simplemente si una empresa de software puede lograr una rentabilidad sostenida, sino cuán profundamente sus compromisos de capital penetran en los balances de terceros. Los proveedores de nube a hiperescala y las empresas de colocación especializadas han comprometido decenas de miles de millones de dólares para construir capacidad dedicada específicamente a cumplir con contratos de servicio a largo plazo. Si el inquilino principal no logra convertir la computación en ingresos por software repetibles y de alto margen, el riesgo de capacidad ociosa se traslada directamente a las empresas que construyeron las estructuras físicas y tendieron la fibra.
Oracle Corporation representa un caso de estudio fundamental sobre esta exposición operativa. La empresa ha dedicado un capital sustancial a expandir su huella de infraestructura en la nube, respaldando acuerdos multimillonarios diseñados para alojar cargas de trabajo para laboratorios de IA de frontera. Las obligaciones de desempeño restantes de Oracle han alcanzado niveles récord, sin embargo, sus agresivos gastos de capital han pesado mucho en las métricas de flujo de caja libre. Si OpenAI o sus pares se vieran obligados a recortar la adquisición de computación, los proveedores de infraestructura se quedarían con miles de racks de servidores especializados, acuerdos de compra de energía a largo plazo e instalaciones de centros de datos sin terminar que no pueden reutilizarse fácilmente para el alojamiento de software empresarial genérico.
Compromisos de silicio y el desafío de la red de 10 gigavatios
El efecto dominó se extiende hasta la cadena de fabricación de semiconductores y las redes eléctricas regionales. Nvidia, el arquitecto dominante del ecosistema de aceleradores, mantiene vastos compromisos relacionados con el suministro con socios de fundición como TSMC para garantizar la capacidad de empaquetado avanzado y la integración de memoria de gran ancho de banda. Las hojas de ruta estratégicas incluyen planes para desplegar decenas de gigavatios de capacidad informática dedicada en toda América del Norte y Europa en los próximos años, una escala equivalente al consumo energético de las principales áreas metropolitanas.
Construir un solo gigavatio de capacidad de centro de datos requiere miles de millones en aparamenta, transformadores de alta tensión e infraestructura de turbinas, lo que requiere plazos de entrega que a menudo superan los tres a cinco años. Si el capital que sustenta esta demanda se basa en financiación de capital especulativo en lugar de ingresos por software empresarial duraderos, la cadena de suministro de fabricación de equipos eléctricos corre el riesgo de sufrir un latigazo agudo. Los proveedores industriales pesados de enfriadores, generadores de reserva y componentes de subestaciones han realineado sus líneas de producción para alimentar un desarrollo informático insaciable que puede enfrentar una severa consolidación de la demanda si los déficits operativos de los clientes no se pueden estabilizar.
Además, otros desarrolladores de frontera competidores como Anthropic enfrentan dinámicas de capital casi idénticas. Quemar miles de millones en capital informático para entrenar arquitecturas de modelos sucesivas sin establecer fosos estructurales claros a nivel de unidad ha obligado a todo el segmento del mercado a entrar en un ciclo de capital escalatorio. Tanto las startups como sus patrocinadores empresariales dependen de acuerdos de balance circulares, donde los proveedores de la nube inyectan capital que se devuelve inmediatamente como ingresos por servicios de computación en la nube, ocultando la verdadera demanda orgánica de los usuarios finales independientes.
¿La transformación industrial justifica el capital cargado frontalmente?
A pesar de estos severos vientos en contra estructurales, los inversores institucionales y los asignadores de capital a largo plazo advierten contra la visión del desarrollo de la IA estrictamente a través de la lente de un colapso especulativo. Figuras financieras como el cofundador de Oaktree Capital Management, Howard Marks, han señalado que las tecnologías de propósito general transformadoras requieren históricamente inmensos desembolsos de capital inicial, aparentemente irracionales, antes de que se materialicen las eficiencias económicas sistémicas.
El desarrollo fundamental de la internet comercial a finales de la década de 1990 ofrece un paralelo histórico. Miles de millones de dólares se invirtieron en fibra oscura transcontinental, estaciones de conmutación de telecomunicaciones y arquitectura de enrutamiento redundante. Cuando la burbuja de las puntocom se desinfló, decenas de operadores de telecomunicaciones entraron en insolvencia. Sin embargo, esa infraestructura física no desapareció; la red de fibra oscura sobreconstruida proporcionó el rendimiento físico que permitió las siguientes dos décadas de computación en la nube global, transmisión móvil y comercio electrónico moderno a una fracción del coste original.
Los optimistas argumentan que los modelos generativos modernos poseen una utilidad técnica sin precedentes: la capacidad de evaluar código de forma autónoma, orquestar flujos de trabajo mecánicos y robóticos de varios pasos y sintetizar datos estructurados de entornos empresariales no estructurados. Si los sistemas de frontera logran cerrar la brecha entre las interfaces de texto predictivo y la ejecución confiable de tareas autónomas en ingeniería industrial, logística y automatización de la cadena de suministro, las ganancias de productividad podrían eventualmente absorber el exceso de gasto de capital actual. La variable crítica es la duración: ¿pueden los balances sobrevivir al valle de la muerte operativo hasta que ocurra esa transformación económica?
La realidad de ingeniería que enfrenta la economía de la IA
El desafío central que enfrenta OpenAI y el ecosistema de IA en general no es la falta de innovación técnica, sino una ley implacable de la termodinámica industrial: la energía operativa y la capacidad informática avanzada no pueden conjurarse puramente a través del apalancamiento del software. Cada token generado conlleva un coste verificable en vatios, agua, desgaste de silicio y gasto de capital amortizado.
Para que el equilibrio de mercado actual se mantenga, las aplicaciones de inteligencia artificial deben evolucionar rápidamente de curiosidades de consumo y ayudas para completar código a sistemas empresariales de misión crítica que generen un apalancamiento operativo medible para los usuarios finales. Si los compradores empresariales rechazan los altos precios de las API o descubren que los modelos locales, más pequeños y especializados, ofrecen un mayor retorno de la inversión, la apuesta de hiperescala de cientos de miles de millones de dólares requerirá una recalibración agresiva y dolorosa. Ya sea que OpenAI navegue esta transición operativa o se convierta en un caso de estudio de infraestructura sobreapalancada, los activos del mundo real (los servidores, las subestaciones y el acero) dictarán en última instancia el cronograma del ajuste de cuentas.



Comments
No comments yet. Be the first!