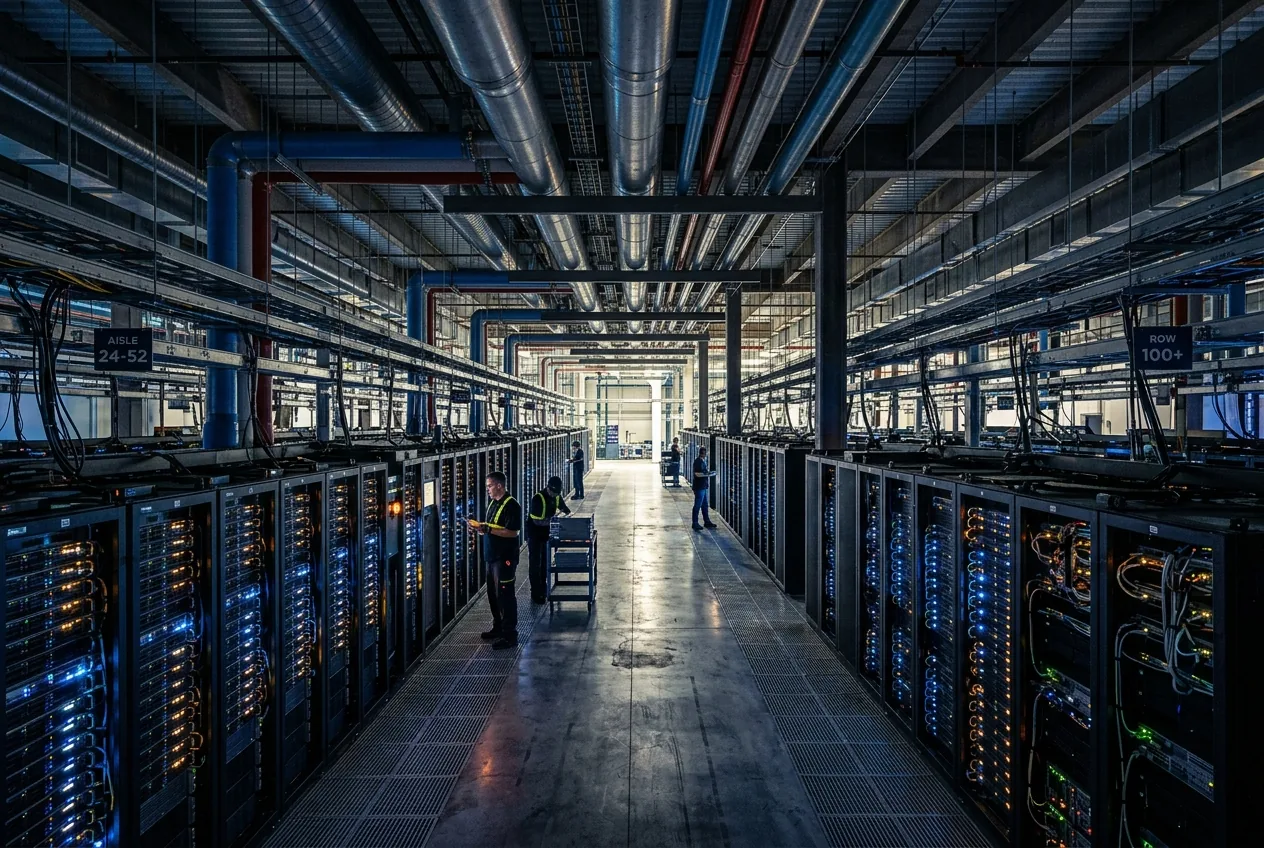
在资本密集型行业中,实物基础设施与金融杠杆之间存在着千丝万缕的联系。无论是十九世纪修建横贯大陆的铁路,还是二十一世纪建设半导体制造工厂,实物资产都需要预先投入大量资本,而这些投入完全依赖于长期的运营现金流。如今,全球基础设施扩张的中心不再是铁路或钢铁,而是高密度计算集群。在这一扩张浪潮的中心正是 OpenAI,其极其激进的资本部署正受到市场分析师和系统工程师越来越强烈的质疑。
8520 亿美元消耗的现实机制
要理解当前人工智能经济学的结构性脆弱,必须审视训练和部署顶尖前沿模型的物理成本。高性能计算并非转瞬即逝的软件项目支出,而是硅片、液冷分配装置、兆瓦级电力变电站和专用光纤互连的体现。2025 年,OpenAI 的营收约为 130.7 亿美元。然而,同期运营成本和支出激增至 340 亿美元,在计入资本投资、模型研究和大规模计算租赁协议后,年度净亏损约为 385 亿美元。
仅计算基础设施一项的年度支出就超过 500 亿美元,占据了全球尖端服务器容量的巨大份额。现代前沿模型需要由数十万个专用加速器驱动的集群。这些芯片需要持续的电力供应、复杂的散热管理以及快速的网络结构,由于芯片技术的快速过时,它们在三到五年内就会在经济上贬值。与折旧周期长达数十年的传统工业资产不同,人工智能集群遭受着剧烈的运营损耗和快速的技术折旧,迫使运营商必须在极短的时间内分摊数十亿美元的支出。
整个云供应链中的对手方风险
该计算生态系统的核心风险不仅在于软件公司能否实现持续盈利,还在于其资本承诺在多大程度上渗透到了第三方的资产负债表中。超大规模云服务商和专业主机托管公司已经投入了数百亿美元,专门建设用于履行长期服务合同的专用容量。如果主要租户未能将计算能力转化为可重复、高利润的软件营收,闲置容量风险将直接向下游转移,波及那些建造实体厂房和铺设光纤的公司。
Oracle Corporation 是这种运营风险的一个典型案例。该公司投入了大量资本用于扩大其云基础设施规模,支持旨在为前沿 AI 实验室承载工作负载的数十亿美元协议。Oracle 的剩余履约义务已飙升至前所未有的高点,但其激进的资本支出已对自由现金流指标造成沉重压力。如果 OpenAI 或其同行被迫削减计算采购,基础设施供应商将面临数千台专用服务器机架、长期购电协议以及无法轻易转用于通用企业软件托管的闲置数据中心设施。
硅片承诺与 10 吉瓦电网的挑战
这种连锁反应一直延伸至半导体制造管道和区域电网。作为加速器生态系统的主要架构师,Nvidia 与台积电 (TSMC) 等晶圆代工合作伙伴维持着庞大的供应相关承诺,以确保先进的封装能力和高带宽内存集成。战略路线图包括在未来几年内于北美和欧洲部署数十吉瓦的专用计算能力——这一规模相当于主要大都市区的用电量。
建设 1 吉瓦的数据中心容量需要数十亿美元的开关设备、高压变压器和涡轮机基础设施,其交付周期往往长达三到五年。如果支撑这种需求的资本基于投机性股权融资,而非持久的企业软件收入,那么电力设备制造供应链将面临剧烈的冲击。冷却冷水机组、备用发电机和变电站组件的重工业供应商已经调整了生产线,以满足对计算能力贪婪的建设需求,如果客户运营赤字无法稳定,这些供应商可能会面临严峻的需求整合。
此外,Anthropic 等竞争性的前沿开发商也面临着几乎相同的资本动态。在未能建立清晰的结构性单位级护城河的情况下,为了训练后续模型架构而消耗数十亿美元的计算资本,迫使整个市场进入了资本升级循环。初创公司及其企业支持者都依赖于循环资产负债表安排,即云服务商注入股权,随后又立即作为云服务收入被收回,这掩盖了来自独立终端用户的真实有机需求。
工业转型是否证明了预付资本的合理性?
尽管存在这些严重的结构性逆风,机构投资者和长期资本配置者仍提醒人们不要仅仅从投机性崩盘的角度看待人工智能的建设。像 Oaktree Capital Management 联合创始人 Howard Marks 这样的金融界人士指出,历史上,变革性的通用技术在产生系统性经济效率之前,都需要投入巨大的、看似非理性的预付资本。
二十世纪九十年代末商业互联网的基础建设提供了一个历史参照。数十亿美元投入到横贯大陆的暗光纤、电信交换站和冗余路由架构中。当互联网泡沫破灭时,数十家电信运营商陷入破产。然而,这些物理基础设施并没有消失;超额建设的暗光纤网络提供了物理吞吐量,使随后的二十年里,全球云计算、移动流媒体和现代电子商务能够以最初成本的一小部分实现普及。
多头认为,现代生成式模型具备前所未有的技术效用:能够自主评估代码、协调多步骤机械和机器人工作流,并从非结构化企业环境中合成结构化数据。如果前沿系统成功地跨越从预测性文本界面到工业工程、物流和供应链自动化中可靠的自主任务执行这一鸿沟,生产力的提升最终可能吸收目前的资本支出过剩。关键变量是时间跨度:资产负债表能否在经济转型发生前撑过这段运营的“死亡之谷”?
人工智能经济学面临的工程现实
OpenAI 和更广泛的人工智能生态系统面临的核心挑战并非缺乏技术创新,而是一个残酷的工业热力学定律:运营能量和先进的计算能力无法仅仅通过软件杠杆来凭空产生。生成的每一个 Token 都带有在瓦特、水、硅损耗和分摊资本支出方面的可验证成本。
为了维持当前的市场平衡,人工智能应用必须迅速从消费者的好奇心产品和代码补全辅助工具,演变为能够为终端用户带来可衡量的运营杠杆的关键任务型企业系统。如果企业买家对高昂的 API 定价望而却步,或者发现更小、更专业的本地部署模型能提供更好的投资回报,那么数千亿美元的超大规模押注将需要进行痛苦且激进的校准。无论 OpenAI 是平稳度过此次运营转型,还是成为过度杠杆化基础设施的反面教材,最终决定清算时间表的都将是现实世界的资产——服务器、变电站和钢材。



Comments
No comments yet. Be the first!