Als internationale Finanzberichte die Behauptung verbreiteten, Nvidia habe stillschweigend gewaltige Aktienpakete erworben – 21 Milliarden US-Dollar an SpaceX und 30 Milliarden US-Dollar an Intel –, reagierten der globale Technologie- und Finanzsektor mit einer Mischung aus Überraschung und ausgeprägter Skepsis. Würde man dies für bare Münze nehmen, kämen Investitionen dieser Größenordnung einer der radikalsten Kapitalumschichtungen der Industriegeschichte gleich. Eine 30-Milliarden-Dollar-Position an Intel entspräche etwa einem Drittel der gesamten Marktkapitalisierung des traditionsreichen Chipherstellers, während ein 21-Milliarden-Dollar-Anteil an SpaceX mehr als zehn Prozent des weltweit führenden privaten Luft- und Raumfahrtunternehmens ausmachen würde.
Doch in der modernen Industrietechnologie erzählen rohe Zahlen selten eine einfache Geschichte. Während Regulierungsbehörden wie die United States Securities and Exchange Commission keine Schedule 13D-Formulare oder offiziellen Unterlagen erfasst haben, die den direkten Erwerb von Eigenkapital in dieser Größenordnung belegen, offenbart die plötzliche Prominenz dieser Zahlen eine tiefere, operative Wahrheit. Die Grenzen zwischen Halbleiterdesign, fortschrittlicher Foundry-Verpackung und Deep-Tech-Hardwareplattformen wie Elon Musks xAI und SpaceX verschwimmen. Ob diese Zahlen nun missverstandene Verpflichtungen bei der Beschaffung fortschrittlicher Hardware, schuldenähnliche Infrastrukturgarantien oder verzerrte Bilanzerklärungen widerspiegeln: Sie unterstreichen eine unbestreitbare Realität: Nvidias Bilanz ist mittlerweile so umfangreich, dass sie die physischen Entwicklungsverläufe von Luft- und Raumfahrt, Robotik und rivalisierenden Silizium-Giganten gleichermaßen beeinflussen kann.
Die Bilanzrealitäten der Megacap-Tech-Unternehmen
Um zu beurteilen, ob ein Unternehmen 51 Milliarden US-Dollar auf zwei industrielle Schwergewichte verteilen kann, muss man die mechanische und finanzielle Liquidität direkt betrachten. Nvidias Aufstieg während des Booms der künstlichen Intelligenz hat zu einer historischen Cash-Generierung geführt, wobei der operative Cashflow vierteljährlich regelmäßig die Marke von 15 Milliarden US-Dollar überschreitet. Die Investition von zweistelligen Milliardenbeträgen in Eigenkapitalanteile erfordert jedoch das Überschreiten tiefgreifender rechtlicher, struktureller und regulatorischer Schwellen. Der Erwerb eines größeren stimmberechtigten oder nicht stimmberechtigten Aktienblocks an Intel würde sofort eine intensive kartellrechtliche Prüfung durch die Federal Trade Commission, das Justizministerium und die Europäische Kommission nach sich ziehen, insbesondere angesichts der laufenden Untersuchungen zu Computermonopolen.
Im Fall von SpaceX bleibt das Raumfahrtunternehmen fest in der Hand seiner Eigentümer und führt strukturierte Zweitmarktverkäufe und Übernahmeangebote durch, die den externen Besitz streng reglementieren. Ein einseitiger Aktienkauf im Wert von 21 Milliarden US-Dollar würde eine Umstrukturierung der privaten Kapitaltabellen von SpaceX erfordern – ein Ereignis, das im Verteidigungssektor, beim Verteidigungsministerium und bei der NASA Wellen schlagen würde. Stattdessen verbergen sich Kapitalallokationen dieser Größenordnung in der modernen Hightech-Wirtschaft oft hinter anderen buchhalterischen Bezeichnungen: mehrjährige Vorauszahlungen für Komponenten, risikoteilende Wafer-Vereinbarungen, Tranchen für gemeinsame Infrastrukturprojekte und synthetische, nicht bilanzwirksame Compute-Partnerschaften.
Wenn Marktbeobachter Zahlen wie 21 oder 30 Milliarden US-Dollar im Zusammenhang mit Namen wie SpaceX und Intel sehen, blicken sie häufig auf den aggregierten, mehrjährigen wirtschaftlichen Wert von Siliziumzugängen, Wafer-Lieferverträgen und industriellen Joint Ventures. Wenn die Hardwarenachfrage die physischen Kapazitäten der globalen Fertigung übersteigt, wird der garantierte Zugang zu Silizium funktional mit Eigenkapital gleichgesetzt. Um zu verstehen, warum Nvidia mit diesen beiden Titanen in Verbindung gebracht wird, muss man die physikalischen technischen Herausforderungen sowohl des High-Performance-Computing als auch der orbitalen Raumfahrtsysteme aufschlüsseln.
Die Hardware-Verbindung zwischen xAI und SpaceX
Die operative Präsenz von SpaceX beschränkt sich nicht mehr nur auf Raketenantriebe und Flugzeugzellen aus Kohlefaserverbundwerkstoffen; sie hat sich zu einem der rechenintensivsten Infrastrukturbetriebe der Welt entwickelt. Durch die Beziehung zu Elon Musks KI-Unternehmen xAI sind die Grenzen zwischen der raumgestützten Telemetrie von SpaceX, der Starlink-Megakonstellation und dem bodengestützten Supercomputing weitgehend verschmolzen. Der Bau des 'Colossus'-Supercomputing-Clusters in Memphis, Tennessee – bestehend aus 100.000 flüssigkeitsgekühlten Nvidia Hopper H100 GPUs, mit Plänen, diese Kapazität durch Blackwell-Architekturen zu verdoppeln – verdeutlicht den massiven finanziellen und Hardware-Durchsatz, der Nvidia direkt mit Musks Industriekonglomerat verbindet.
Der Einsatz von 100.000 Hochleistungs-Beschleunigern ist eine extreme maschinenbauliche Herausforderung. Jedes Rack mit hoher Dichte benötigt Dutzende Kilowatt, was fortschrittliche Flüssigkeits-zu-Flüssigkeits-Kühleinheiten, komplexe Kältemaschinen auf Anlagenebene und dedizierte Umspannwerke im Megawattbereich erfordert. Allein das Interconnect-Gewebe, das von Nvidias Spectrum-X Ethernet-Switches angetrieben wird, erfordert Millionen Fuß an präziser Glasfaserverkabelung, die in der Lage ist, blockierungsfreie Collective-Operationen mit geringer Latenz über zehntausende Rechenknoten hinweg auszuführen. Diese Infrastruktur dient nicht nur dem Training generativer Sprachmodelle; sie wird genutzt, um komplexe mechanische Simulationen, Berechnungen für autonome Rendezvous-Manöver des Starships und massive Echtzeit-Routing-Optimierungen für die Tausenden aktiven Satelliten der Starlink-Konstellation zu lösen.
Die Anforderungen von SpaceX an die orbitale Hardware beginnen sich mit Edge-KI-Architekturen zu überschneiden. Starlink-Satelliten fungieren als vermaschtes Netzwerk im niedrigen Erdorbit und verlassen sich auf optische Satelliten-zu-Satelliten-Verbindungen, um Terabits an Daten durch den Weltraum zu leiten, ohne Bodenstationen zu berühren. Da die Nutzlasten der nächsten Generation eine autonome Daten-Triage an Bord, strahlungsgehärtetes Edge-Computing und lokalisierte Deep-Learning-Inferenz erfordern, stellt der Strom spezialisierter Siliziumchips, der von Nvidias Design-Etagen in die Luft- und Raumfahrt-Integrationsanlagen von SpaceX fließt, einen Unternehmenswert dar, der sich über einen mehrjährigen Zeitraum in zweistelliger Milliardenhöhe bewegt.
Warum das Intel-Foundry-Dilemma alle betrifft
Nvidias Flaggschiff-KI-Plattformen basieren stark auf der Chip-on-Wafer-on-Substrate (CoWoS)-Verpackung, einer fortschrittlichen Mikroelektronik-Montagetechnik, die die Hauptrechenchips mit Stapeln von High Bandwidth Memory (HBM3e) auf einem Silizium-Interposer integriert. Die CoWoS-Kapazitäten von TSMC sind durchweg überbucht, was zu globalen Lieferzeiten führt, die den gesamten KI-Sektor ausbremsen. Dies rückt Intel in den Fokus. Trotz der internen Probleme von Intel bei der Produktausführung und der Profitabilität der Foundry verfügt das Unternehmen über einige der fortschrittlichsten Verpackungsanlagen der Welt, darunter seine proprietären EMIB (Embedded Multi-die Interconnect Bridge)- und Foveros 3D-Stacking-Technologien.
Für Nvidia ist Intel sowohl ein Konkurrent im Rechenzentrum als auch eine unverzichtbare geografische Absicherung. Während ein direkter Aktienkauf in Höhe von 30 Milliarden US-Dollar eine erdrückende regulatorische Feindseligkeit hervorrufen würde, ist ein Investitionsrahmen in vergleichbarer Größenordnung – strukturiert als mehrjährige Foundry-Reservierungen, Vorauszahlungsverpflichtungen für Intel Foundry Services (IFS) und gemeinsame technische Entwicklung für heimische Verpackungsprozesse – eine operative Notwendigkeit. Um die Lieferketten für fortschrittliche Rechenleistung in den USA vor geopolitischen Schwachstellen in der Taiwanstraße zu schützen, sind die US-Regierung und kommerzielle Chipdesigner stark dazu motiviert, die heimische Fertigungs-Roadmap von Intel zahlungsfähig und funktionsfähig zu halten.
Physische Automatisierung und der Wandel zu verkörperten Systemen
Die Konvergenz dieser massiven Kapital- und Hardwareströme deutet auf die nächste große Phase der industriellen Entwicklung hin: physische, verkörperte KI (Embodied AI). Hochleistungsrechnen beschränkt sich nicht mehr darauf, Textanfragen zu verarbeiten oder Verbrauchersoftware auszuführen. Die eigentliche wirtschaftliche Grenze liegt in der Automatisierung der Schwerindustrie, der Luft- und Raumfahrtmontage und autonomer kinetischer Systeme.
In modernen Fertigungslinien erfordert die Integration fortschrittlicher Robotik ein durchgängiges Compute-Kontinuum. Im High-End-Bereich verarbeiten massive Supercomputer wie Colossus Petabytes an Sensordaten, Computer-Vision-Streams und räumliche Telemetrie, um grundlegende Modelle für physische Bewegungen zu trainieren. Diese Modelle werden anschließend destilliert und auf lokalisierte Edge-Hardware – wie Nvidias Jetson- und Drive-Thor-Plattformen – übertragen, die auf industriellen Humanoiden, fahrerlosen Transportsystemen (FTS) und Anlagen für den Luft- und Raumfahrzeugbau mit deterministischen Latenzen im Sub-Millisekundenbereich laufen müssen.
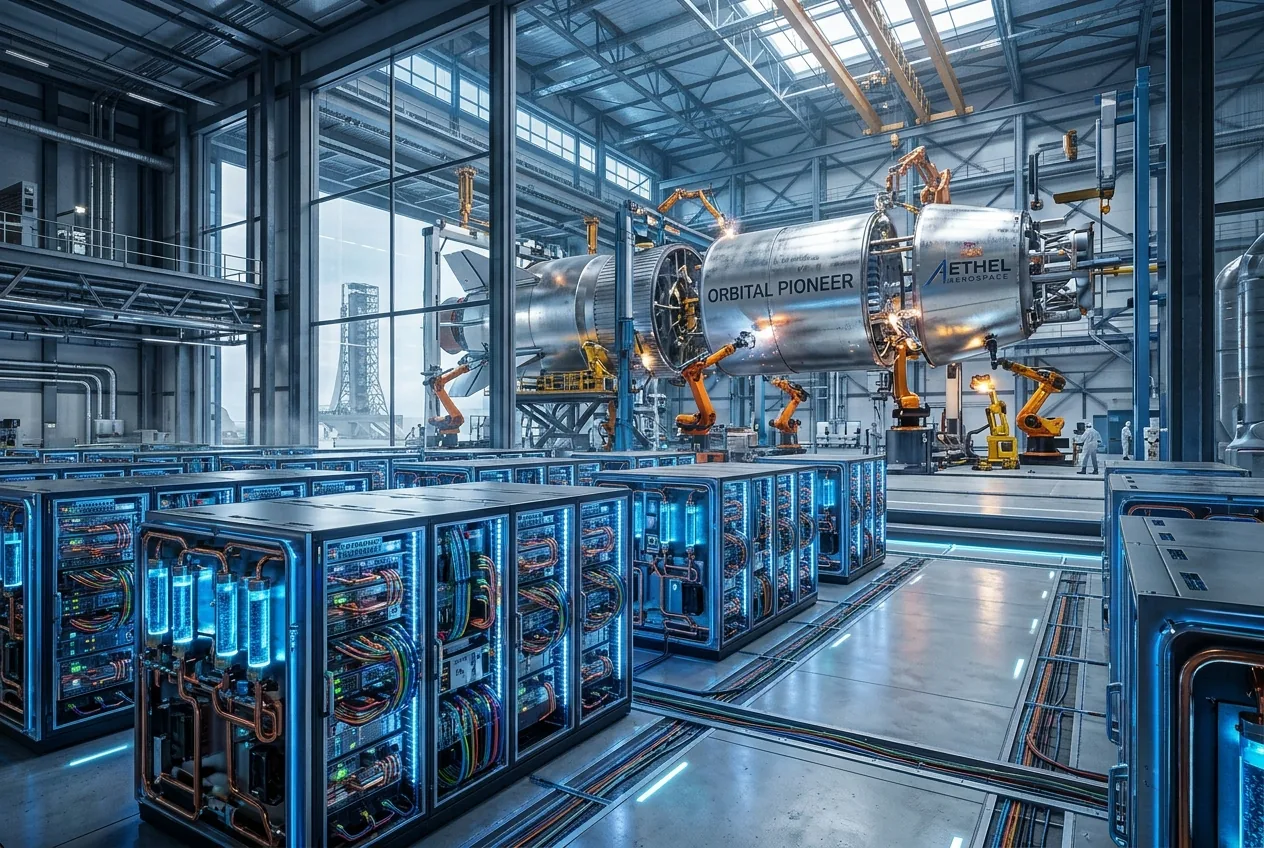
Die Starbase-Anlage von SpaceX in Boca Chica, Texas, dient als Paradebeispiel für dieses industrielle Paradigma. Die schnelle Fertigung des Starship-Startsystems stützt sich auf fortschrittliches automatisiertes Orbitalschweißen, strukturelle Lasermetrologie und die hochpräzise robotergestützte Platzierung von Hitzeschutzkacheln. Wenn ein Unternehmen modernste physische Automatisierung mit kontinuierlichen Compute-Feedback-Schleifen kombiniert, wird der Hardwareanbieter, der das zugrunde liegende Silizium liefert, zum strategisch wichtigsten Vermögenswert in der gesamten operativen Pipeline. Ob durch formale Bilanzbeteiligungen oder massive Hardware-Allokationsverträge – Nvidias technologischer Fußabdruck in diesen Anlagen ist grundlegend für deren operativen Durchsatz.
Die Mechanik moderner Marktmisverständnisse
Wenn ein Unternehmen beispielsweise eine Vereinbarung trifft, die die Beschaffung von Komponenten im Wert von zweistelligen Milliardenbeträgen über einen Lebenszyklus von fünf bis zehn Jahren garantiert, stellt diese Verpflichtung eine bindende Verbindlichkeit in der Bilanz dar. Für einen beiläufigen Marktbeobachter oder einen automatisierten Nachrichtenübersetzungsdienst kann eine fortschrittliche Komponentenzuteilung oder ein gemeinsamer Infrastrukturaufwand von 30 Milliarden US-Dollar leicht als direkte Eigenkapitalbeteiligung am Fertigungspartner missverstanden werden. In ähnlicher Weise beinhalten nicht bilanzwirksame Zweckgesellschaften (SPVs), die von Tech-Konglomeraten häufig zur Finanzierung von dedizierten Rechenzentrumsimmobilien, Kernenergiebeschaffung und spezialisierter Kühlinfrastruktur genutzt werden, astronomische Summen, die diese Unternehmen ohne traditionelle Aktienübertragungen miteinander verknüpfen.
Das wahre Maß des Halbleitereinflusses
Unabhängig von der buchhalterischen Klassifizierung oder den Ungenauigkeiten bei der Berichterstattung über diese spezifischen Zahlen von 21 und 30 Milliarden US-Dollar ist die breitere Dynamik, die sie widerspiegeln, absolut real. Die Rechenleistung hat das rohe Finanzkapital als die ultimative begrenzende Ressource der modernen Industriewirtschaft abgelöst. Ein Unternehmen, das über die dominante Designarchitektur, den Interconnect-Netzwerkstandard und das Software-Ökosystem für Hochleistungsrechnen verfügt, muss keinen Konkurrenten oder Luft- und Raumfahrtauftragnehmer formell kaufen, um eine immense strategische Kontrolle über dessen Betrieb auszuüben.
Nvidias Einfluss auf den Luft- und Raumfahrt- sowie den Foundry-Sektor ist eine technische Realität. Wenn SpaceX garantierte Rechenkapazitäten benötigt, um die Expansion von Starlink und die Entwicklung autonomer Raketen aufrechtzuerhalten, muss es seine technischen Pipelines mit dem Veröffentlichungsrhythmus von Nvidias Silizium-Produkten abstimmen. Wenn Intel hofft, sein kommerzielles Foundry-Geschäft so auszubauen, dass es mit TSMC konkurrieren kann, muss es sich massive Verpackungs- und Fertigungsaufträge von Herstellern hochvolumiger Beschleuniger sichern – allen voran Nvidia. In diesem Umfeld ist der Einsatz von Kapital lediglich der sekundäre Mechanismus; die wahre Machtquelle ist die Kapazität, physische Informationen in großem Maßstab zu verarbeiten.
Während die Industriewelt darum wetteifert, heimische Halbleiter-Lieferketten aufzubauen, orbitale Satellitenkonstellationen bereitzustellen und physische Robotik zu kommerzialisieren, wird das Kapital, das zwischen diesen Sektoren fließt, nur weiter anschwellen. Die sensationellen Schlagzeilen, die Nvidia direkt mit dem Besitz von SpaceX und Intel in Verbindung bringen, mögen den strukturellen Mechanismus moderner Tech-Partnerschaften mit traditionellen Aktienkäufen verwechseln, doch sie identifizieren korrekt die Druckpunkte der Weltwirtschaft: Silizium, Verpackung und die beispiellose Rechenleistung, die erforderlich ist, um die Zukunft zu bauen.



Kommentare
Noch keine Kommentare. Seien Sie der Erste!