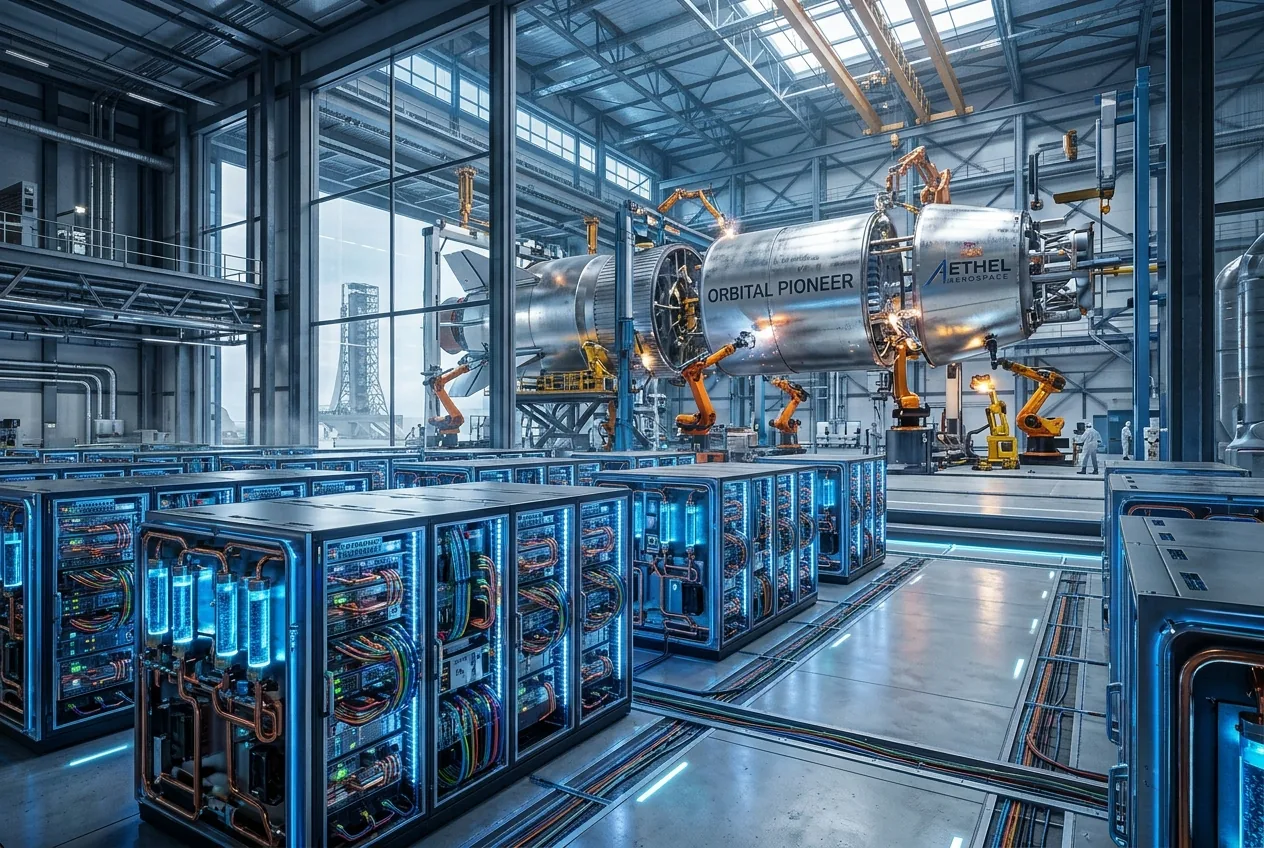
Lorsque des rapports financiers internationaux ont commencé à faire état de rumeurs selon lesquelles Nvidia aurait discrètement divulgué des prises de participation monumentales — à hauteur de 21 milliards de dollars dans SpaceX et de 30 milliards de dollars dans Intel — les secteurs technologique et financier mondiaux ont réagi avec un mélange de choc et de scepticisme aigu. S'ils étaient pris au pied de la lettre, des investissements d'une telle ampleur représenteraient l'un des réalignements de capital les plus radicaux de l'histoire industrielle. Une position de 30 milliards de dollars dans Intel constituerait environ un tiers de la capitalisation boursière totale du fabricant de puces historique, tandis qu'une participation de 21 milliards de dollars dans SpaceX représenterait plus de dix pour cent de l'un des principaux fabricants aérospatiaux privés au monde.
Pourtant, dans l'industrie technologique moderne, les chiffres bruts racontent rarement une histoire simple. Bien que les organismes de réglementation comme la Securities and Exchange Commission des États-Unis n'aient enregistré aucun document de type Schedule 13D ni aucune déclaration officielle attestant d'acquisitions d'actions de cette taille, l'émergence soudaine de ces chiffres révèle une vérité opérationnelle plus profonde. Les frontières entre la conception de semi-conducteurs, l'assemblage avancé en fonderie et les plateformes matérielles de haute technologie telles que xAI et SpaceX d'Elon Musk sont en train de se dissoudre. Que ces chiffres reflètent des obligations d'approvisionnement en matériel avancé mal interprétées, des garanties d'infrastructure adossées à de la dette ou des engagements de bilan comptable déformés, ils soulignent une réalité indéniable : le bilan de Nvidia est désormais suffisamment vaste pour façonner les trajectoires physiques de l'aérospatiale, de la robotique et des géants rivaux du silicium.
Les réalités du bilan comptable des entreprises technologiques à très forte capitalisation
Pour évaluer si une entreprise peut déployer 51 milliards de dollars dans deux fleurons industriels, il faut examiner directement la liquidité mécanique et financière. L'ascension de Nvidia durant le boom de l'intelligence artificielle a généré une trésorerie historique, avec des flux de trésorerie opérationnels trimestriels dépassant régulièrement la barre des 15 milliards de dollars. Cependant, allouer des dizaines de milliards à des prises de participation nécessite de franchir des seuils juridiques, structurels et réglementaires profonds. L'acquisition d'une part importante, avec ou sans droit de vote, dans Intel déclencherait immédiatement une surveillance antitrust intense de la part de la Federal Trade Commission, du département de la Justice et de la Commission européenne, compte tenu notamment des enquêtes en cours sur les monopoles de calcul.
Dans le cas de SpaceX, l'entreprise aérospatiale reste étroitement verrouillée, menant des ventes secondaires structurées et des offres publiques d'achat qui régulent strictement l'actionnariat extérieur. Un achat d'actions unilatéral de 21 milliards de dollars nécessiterait une restructuration des tables de capitalisation privées de SpaceX, un événement qui se répercuterait sur le secteur de la défense, le département de la Défense et la NASA. Au lieu de cela, les allocations de capital de cette ampleur dans les entreprises modernes de haute technologie se dissimulent souvent sous d'autres définitions comptables : prépaiements de composants pluriannuels, accords de partage des risques sur les wafers, tranches d'investissement dans des coentreprises d'infrastructure et partenariats de calcul synthétiques hors bilan.
Lorsque les observateurs du marché voient des chiffres tels que 21 milliards ou 30 milliards associés à des noms comme SpaceX et Intel, ils examinent fréquemment la valeur économique agrégée et pluriannuelle de l'accès au silicium, des contrats d'approvisionnement en wafers et des coentreprises industrielles. Lorsque la demande de matériel dépasse la capacité physique de production mondiale, l'accès garanti au silicium devient fonctionnellement équivalent à une participation au capital. Comprendre pourquoi Nvidia serait lié à ces deux titans distincts nécessite de décomposer les défis d'ingénierie physique du calcul avancé et des systèmes spatiaux orbitaux.
Le nexus matériel entre xAI et SpaceX
L'empreinte opérationnelle de SpaceX ne se résume plus à la propulsion des fusées et aux cellules en composite carbone ; elle a évolué pour devenir l'une des opérations d'infrastructure les plus intensives en calcul au monde. Grâce à sa relation avec l'entreprise d'intelligence artificielle d'Elon Musk, xAI, les frontières entre la télémétrie spatiale de SpaceX, la mégaconstellation Starlink et le supercalculateur au sol se sont largement confondues. La construction du cluster de supercalcul 'Colossus' à Memphis, dans le Tennessee — comprenant 100 000 GPU Nvidia Hopper H100 refroidis par liquide, avec des plans pour doubler cette capacité en utilisant les architectures Blackwell — démontre l'énorme débit financier et matériel reliant directement Nvidia au complexe industriel de Musk.
Le déploiement de 100 000 accélérateurs haute performance constitue un défi d'ingénierie mécanique extrême. Chaque rack de serveurs haute densité consomme des dizaines de kilowatts, nécessitant des unités de distribution de refroidissement liquide-liquide avancées, des refroidisseurs complexes au niveau de l'installation et des sous-stations électriques dédiées à l'échelle du mégawatt. Le tissu d'interconnexion seul, piloté par les commutateurs Ethernet Spectrum-X de Nvidia, nécessite des millions de pieds de câblage à fibre optique de précision capables de gérer des opérations collectives sans blocage et à faible latence à travers des dizaines de milliers de nœuds de calcul. Cette infrastructure ne sert pas seulement à entraîner des modèles linguistiques génératifs ; elle est utilisée pour résoudre des simulations mécaniques complexes, des calculs de rendez-vous autonomes pour Starship et une optimisation massive du routage en temps réel pour les milliers de satellites actifs de la constellation Starlink.
Les besoins en matériel orbital de SpaceX commencent à croiser les architectures d'IA en périphérie (edge AI). Les satellites Starlink fonctionnent comme un réseau maillé interconnecté en orbite terrestre basse, s'appuyant sur des liaisons inter-satellites optiques pour acheminer des térabits de données à travers l'espace sans passer par les stations au sol. Alors que les charges utiles de nouvelle génération exigent un tri autonome des données à bord, une informatique de périphérie durcie contre les radiations et une inférence d'apprentissage profond localisée, le flux de silicium spécialisé circulant des centres de conception de Nvidia vers les installations d'intégration aérospatiale de SpaceX représente une valeur d'entreprise se chiffrant en dizaines de milliards sur un horizon pluriannuel.
Pourquoi le dilemme de la fonderie d'Intel concerne tout le monde
Les plateformes d'IA phares de Nvidia s'appuient fortement sur l'emballage Chip-on-Wafer-on-Substrate (CoWoS), une technique d'assemblage microélectronique avancée qui intègre les puces de calcul principales avec des empilements de mémoire à large bande passante (HBM3e) sur un interposeur en silicium. La capacité CoWoS de TSMC a été constamment sursouscrite, créant des délais mondiaux qui ralentissent l'ensemble du secteur de l'IA. Cela met Intel sous les projecteurs. Malgré les difficultés internes d'Intel en matière d'exécution de produits et de rentabilité de sa fonderie, l'entreprise possède certaines des installations d'emballage les plus avancées au monde, notamment ses technologies propriétaires EMIB (Embedded Multi-die Interconnect Bridge) et d'empilement 3D Foveros.
Pour Nvidia, Intel est à la fois un rival dans le centre de données et une couverture géographique indispensable. Si un achat direct d'actions de 30 milliards de dollars provoquerait une hostilité réglementaire écrasante, un cadre d'investissement d'une ampleur comparable — structuré sous forme de réservations de fonderie pluriannuelles, d'engagements d'achat anticipés pour Intel Foundry Services (IFS) et d'ingénierie conjointe pour l'emballage domestique — est une nécessité opérationnelle. Pour isoler les chaînes d'approvisionnement américaines en calcul avancé des vulnérabilités géopolitiques dans le détroit de Taïwan, le gouvernement américain et les concepteurs commerciaux de puces sont fortement incités à maintenir la feuille de route de fabrication domestique d'Intel solvable et fonctionnelle.
L'automatisation physique et le passage aux systèmes incarnés
La convergence de ces énormes flux de capitaux et de matériel pointe vers la prochaine phase majeure du développement industriel : l'IA physique et incarnée. Le calcul haute performance ne se limite plus au traitement de requêtes textuelles ou à l'exécution d'applications logicielles grand public. La véritable frontière économique réside dans l'automatisation de l'industrie lourde, de l'assemblage aérospatial et des systèmes cinétiques autonomes.
Au sein des lignes de fabrication modernes, l'intégration de la robotique avancée nécessite un continuum de calcul de bout en bout. À l'extrémité supérieure, des supercalculateurs massifs comme Colossus ingèrent des pétaoctets de données de capteurs, de flux de vision par ordinateur et de télémétrie spatiale pour entraîner des modèles fondamentaux de mouvement physique. Ces modèles sont ensuite distillés et déployés sur du matériel périphérique localisé — tel que les plateformes Jetson et Drive Thor de Nvidia — qui doivent exécuter l'inférence à bord d'humanoïdes industriels, de véhicules guidés automatisés (AGV) et d'installations de fabrication aérospatiale avec des latences déterministes inférieures à la milliseconde.
L'installation Starbase de SpaceX à Boca Chica, au Texas, constitue un excellent exemple de ce paradigme industriel. La fabrication rapide du système de lancement Starship repose sur le soudage orbital automatisé avancé, la métrologie laser structurelle et le placement robotique de haute précision des tuiles de protection thermique. Lorsqu'une entreprise combine une automatisation physique de pointe avec des boucles de rétroaction de calcul continues, le fournisseur de matériel fournissant le silicium sous-jacent devient l'actif le plus stratégique de toute la chaîne opérationnelle. Que ce soit par le biais de capitaux formels au bilan ou de pactes massifs d'allocation de matériel, l'empreinte technologique de Nvidia au sein de ces installations est fondamentale pour leur débit opérationnel.
La mécanique des idées reçues sur le marché moderne
Par exemple, lorsqu'une entreprise conclut un accord garantissant des dizaines de milliards de dollars en approvisionnement de composants sur un cycle de cinq à dix ans, cet engagement est un passif contraignant au bilan. Pour un observateur occasionnel du marché ou un service de traduction d'informations automatisé, une allocation de composants avancés ou une dépense d'infrastructure partagée de 30 milliards de dollars peut facilement être mal interprétée comme une prise de participation directe dans le partenaire manufacturier. De même, les véhicules à vocation spécifique (SPV) hors bilan, fréquemment utilisés par les conglomérats technologiques pour financer l'immobilier dédié aux centres de données, l'approvisionnement en énergie nucléaire et l'infrastructure de refroidissement spécialisée, impliquent des sommes astronomiques qui lient ces entreprises entre elles sans transferts d'actions traditionnels.
La véritable mesure de l'influence des semi-conducteurs
Indépendamment de la classification comptable ou des inexactitudes de reporting entourant ces chiffres spécifiques de 21 et 30 milliards de dollars, la dynamique plus large qu'ils reflètent est tout à fait réelle. Le calcul a remplacé le capital financier brut en tant que ressource contraignante ultime de l'économie industrielle moderne. Une entreprise qui possède l'architecture de conception dominante, la norme de mise en réseau d'interconnexion et l'écosystème logiciel pour le calcul haute performance n'a pas besoin d'acheter formellement un rival ou un entrepreneur aérospatial pour exercer un contrôle stratégique immense sur ses opérations.
L'influence de Nvidia sur les secteurs aérospatial et de la fonderie est une réalité technique. Si SpaceX nécessite des allocations de calcul garanties pour maintenir l'expansion de Starlink et le développement de fusées autonomes, elle doit aligner ses pipelines d'ingénierie sur le rythme de sortie du silicium de Nvidia. Si Intel espère développer son activité de fonderie commerciale pour rivaliser avec TSMC, elle doit obtenir des commandes massives d'emballage et de fabrication auprès des concepteurs d'accélérateurs à gros volume, au premier rang desquels Nvidia. Dans cet environnement, le déploiement de capital n'est que le mécanisme secondaire ; la véritable source de pouvoir est la capacité de traiter l'information physique à grande échelle.
Alors que le monde industriel s'efforce de construire des chaînes d'approvisionnement domestiques en semi-conducteurs, de déployer des constellations de satellites orbitaux et de commercialiser la robotique physique, le capital circulant entre ces secteurs ne fera que continuer à gonfler. Les titres sensationnalistes liant Nvidia directement à la propriété de SpaceX et d'Intel peuvent confondre le mécanisme structurel des partenariats technologiques modernes avec des rachats d'actions traditionnels, mais ils identifient correctement les points de pression de l'économie mondiale : le silicium, l'emballage et la puissance de calcul sans précédent nécessaire pour construire le futur.



Comments
No comments yet. Be the first!