In kapitalintensiven Branchen sind physische Infrastruktur und finanzielle Hebelwirkung untrennbar miteinander verbunden. Ob beim Bau transkontinentaler Eisenbahnen im 19. Jahrhundert oder von Halbleiterfertigungsanlagen im 21. Jahrhundert: Sachanlagen erfordern Vorab-Kapitalzusagen, die vollständig von langfristigen operativen Cashflows abhängen. Heute liegt das Epizentrum des globalen Infrastrukturausbaus nicht mehr bei Schienen oder Stahl, sondern bei hochdichten Rechenclustern. Im Zentrum dieses Ausbaus steht OpenAI, dessen hyperaggressiver Kapitaleinsatz bei Marktanalysten und Systemingenieuren gleichermaßen auf zunehmend skeptische Prüfung stößt.
Die mechanischen Realitäten der 852-Milliarden-Dollar-Verbrennung
Um die strukturelle Verwundbarkeit der aktuellen Ökonomie der künstlichen Intelligenz zu verstehen, muss man die physischen Kosten für das Training und den Betrieb modernster Spitzenmodelle untersuchen. Hochleistungsrechnen ist kein flüchtiger Software-Posten; es ist die Manifestation von Silizium-Wafern, Flüssigkeitskühleinheiten, Multi-Megawatt-Umspannwerken und dedizierten Glasfaserverbindungen. Im Jahr 2025 erzielte OpenAI einen Umsatz von rund 13,07 Milliarden US-Dollar. Die Betriebskosten und Ausgaben stiegen jedoch im gleichen Zeitraum auf 34 Milliarden US-Dollar, was zu einem jährlichen Nettoverlust von etwa 38,5 Milliarden US-Dollar führte, wenn man Kapitalinvestitionen, Modellforschung und massive Rechenleistungs-Leasingverträge einrechnet.
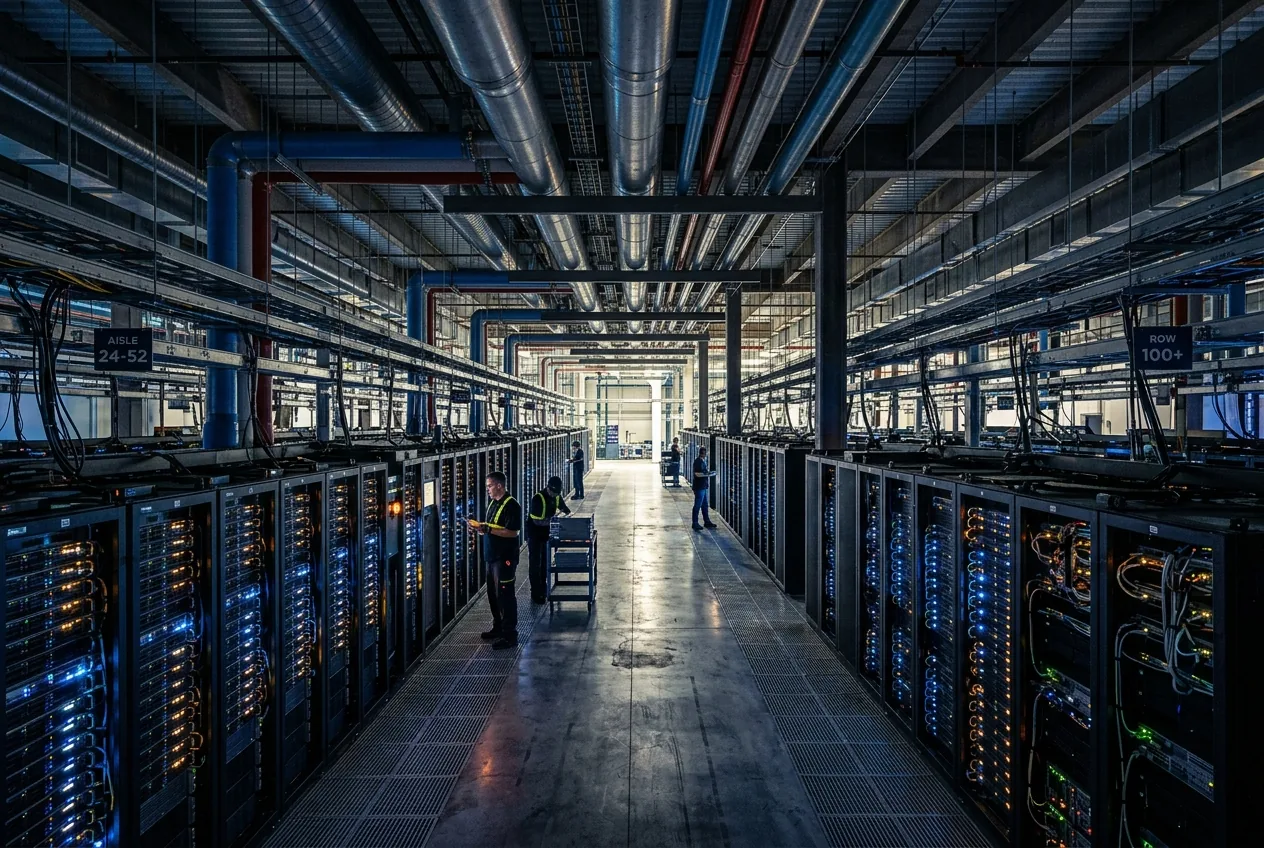
Die Recheninfrastruktur allein macht mehr als 50 Milliarden US-Dollar an jährlichen Ausgaben aus und repräsentiert einen massiven Anteil der weltweiten Serverkapazitäten auf dem neuesten Stand der Technik. Moderne Spitzenmodelle erfordern Cluster, die von Hunderttausenden spezialisierten Beschleunigern angetrieben werden. Diese Chips benötigen konstante elektrische Energie, ausgefeiltes Wärmemanagement und schnelle Netzwerk-Fabrics, die aufgrund der Veralterung des Siliziums innerhalb von drei bis fünf Jahren wirtschaftlich an Wert verlieren. Im Gegensatz zu traditionellen Industrieanlagen, die über Jahrzehnte abgeschrieben werden, unterliegen KI-Cluster einem aggressiven betrieblichen Verschleiß und einer schnellen technologischen Entwertung, was die Betreiber dazu zwingt, milliardenschwere Investitionen über verkürzte Zeiträume zu amortisieren.
Gegenparteirisiken in der Cloud-Lieferkette
Das Kernrisiko in diesem Rechen-Ökosystem besteht nicht nur darin, ob ein Softwareunternehmen eine nachhaltige Rentabilität erreichen kann, sondern wie tief seine Kapitalverpflichtungen in die Bilanzen Dritter eingreifen. Hyperscale-Cloud-Anbieter und spezialisierte Colocation-Firmen haben zig Milliarden Dollar bereitgestellt, um dedizierte Kapazitäten speziell für die Erfüllung langfristiger Dienstleistungsverträge aufzubauen. Sollte es dem Hauptmieter nicht gelingen, Rechenleistung in wiederholbare, margenstarke Softwareumsätze umzuwandeln, verlagert sich das Risiko der ungenutzten Kapazitäten direkt auf die Unternehmen, die die physischen Gebäude errichtet und die Glasfaserleitungen verlegt haben.
Die Oracle Corporation stellt eine Fallstudie für dieses operative Risiko dar. Das Unternehmen hat erhebliches Kapital in die Erweiterung seiner Cloud-Infrastruktur investiert und unterstützt milliardenschwere Verträge, die darauf ausgelegt sind, Workloads für KI-Forschungslabore zu hosten. Oracles verbleibende Leistungsverpflichtungen sind auf beispiellose Höchststände gestiegen, doch die aggressiven Investitionsausgaben haben die freien Cashflow-Kennzahlen stark belastet. Sollten OpenAI oder seine Wettbewerber gezwungen sein, die Beschaffung von Rechenleistung zu drosseln, blieben die Infrastrukturanbieter auf Tausenden spezialisierten Server-Racks, langfristigen Stromlieferverträgen und unvollendeten Rechenzentrumsanlagen sitzen, die nicht ohne Weiteres für allgemeines Enterprise-Software-Hosting umgenutzt werden können.
Silizium-Verpflichtungen und die 10-Gigawatt-Netz-Herausforderung
Die Auswirkungen erstrecken sich bis hin zur Halbleiterfertigung und den regionalen Stromnetzen. Nvidia, der dominierende Architekt des Beschleuniger-Ökosystems, unterhält umfangreiche lieferbezogene Verpflichtungen mit Foundries wie TSMC, um fortschrittliche Packaging-Kapazitäten und die Integration von High-Bandwidth-Memory zu garantieren. Die strategische Roadmap sieht vor, in den nächsten Jahren zehntausende Gigawatt an dedizierter Rechenkapazität in Nordamerika und Europa bereitzustellen – ein Umfang, der dem Stromverbrauch von Großstädten entspricht.
Der Aufbau von nur einem Gigawatt Rechenzentrumskapazität erfordert Milliarden für Schaltanlagen, Hochspannungstransformatoren und Turbineninfrastruktur mit Vorlaufzeiten, die oft drei bis fünf Jahre überschreiten. Wenn das Kapital, das diese Nachfrage untermauert, auf spekulativer Eigenkapitalfinanzierung basiert und nicht auf nachhaltigen Enterprise-Software-Einnahmen, droht der Lieferkette für elektrische Ausrüstung ein akuter Schock. Schwerindustrie-Zulieferer von Kühlaggregaten, Notstromgeneratoren und Umspannwerkskomponenten haben ihre Produktionslinien auf einen unersättlichen Ausbau der Rechenkapazitäten ausgerichtet, der bei einer Stabilisierung der operativen Defizite der Kunden mit einer drastischen Konsolidierung der Nachfrage konfrontiert sein könnte.
Darüber hinaus sehen sich konkurrierende Entwickler wie Anthropic mit nahezu identischen Kapitaldynamiken konfrontiert. Das Verbrennen von Milliarden an Rechenkapital zur Entwicklung aufeinanderfolgender Modellarchitekturen ohne den Aufbau klarer struktureller Wettbewerbsvorteile hat das gesamte Marktsegment in einen eskalierenden Kapitalzyklus gezwungen. Sowohl Startups als auch ihre Kapitalgeber verlassen sich auf zirkuläre Bilanzvereinbarungen, bei denen Cloud-Anbieter Eigenkapital investieren, das sofort als Umsatz für Cloud-Computing-Dienste zurückfließt, was die tatsächliche organische Nachfrage unabhängiger Endnutzer verschleiert.
Rechtfertigt der industrielle Wandel das vorfinanzierte Kapital?
Trotz dieser schwerwiegenden strukturellen Gegenwinde warnen institutionelle Investoren und langfristige Kapitalverwalter davor, den KI-Ausbau rein durch die Brille eines spekulativen Zusammenbruchs zu betrachten. Finanzgrößen wie Howard Marks, Mitbegründer von Oaktree Capital Management, haben darauf hingewiesen, dass transformative Basistechnologien historisch gesehen immense, scheinbar irrationale Vorabinvestitionen erfordern, bevor systemische wirtschaftliche Effizienzgewinne eintreten.
Der grundlegende Aufbau des kommerziellen Internets in den späten 1990er Jahren bietet eine historische Parallele. Milliarden von Dollar flossen in transkontinentale Dark-Fiber-Netzwerke, Telekommunikations-Vermittlungsstellen und redundante Routing-Architekturen. Als die Dotcom-Blase platzte, meldeten Dutzende von Telekommunikationsanbietern Insolvenz an. Doch die physische Infrastruktur verschwand nicht; das überdimensionierte Glasfasernetz bot den physischen Durchsatz, der die darauffolgenden zwei Jahrzehnte globalen Cloud-Computings, mobilen Streamings und modernen E-Commerce zu einem Bruchteil der ursprünglichen Kosten ermöglichte.
Befürworter argumentieren, dass moderne generative Modelle einen beispiellosen technischen Nutzen besitzen: die Fähigkeit, Code autonom zu bewerten, mehrstufige mechanische und robotische Arbeitsabläufe zu steuern und strukturierte Daten aus unstrukturierten Unternehmensumgebungen zu synthetisieren. Wenn es den Systemen gelingt, die Lücke von prädiktiven Textschnittstellen hin zur zuverlässigen autonomen Aufgabenausführung in der Industrie, Logistik und Lieferkettenautomatisierung zu schließen, könnten die Produktivitätsgewinne den aktuellen Überhang an Investitionsausgaben schließlich absorbieren. Die entscheidende Variable ist die Dauer: Können die Bilanzen das „Tal des Todes“ überleben, bis dieser wirtschaftliche Wandel eintritt?
Die technische Realität der KI-Ökonomie
Die zentrale Herausforderung für OpenAI und das breitere KI-Ökosystem ist nicht ein Mangel an technischer Innovation, sondern ein unerbittliches Gesetz der industriellen Thermodynamik: Betriebsenergie und fortschrittliche Rechenkapazität lassen sich nicht allein durch Software-Hebelwirkung herbeizaubern. Jeder erzeugte Token trägt nachweisbare Kosten in Watt, Wasser, Siliziumverschleiß und amortisierten Investitionsausgaben.
Damit das aktuelle Marktgleichgewicht Bestand hat, müssen sich KI-Anwendungen schnell von Verbraucherkuriositäten und Code-Hilfen zu unternehmenskritischen Systemen entwickeln, die messbare operative Hebelwirkungen für Endnutzer erzeugen. Wenn Unternehmenskunden vor hohen API-Preisen zurückschrecken oder feststellen, dass kleinere, spezialisierte On-Premise-Modelle einen besseren Return on Investment bieten, wird die hundert-Milliarden-Dollar-Hyperscale-Wette eine aggressive, schmerzhafte Neukalibrierung erfordern. Ob OpenAI diesen operativen Übergang meistert oder zu einer Fallstudie für überhebelte Infrastruktur wird: Die realen Vermögenswerte – die Server, die Umspannwerke und der Stahl – werden letztlich den Zeitplan der Abrechnung bestimmen.



Kommentare
Noch keine Kommentare. Seien Sie der Erste!