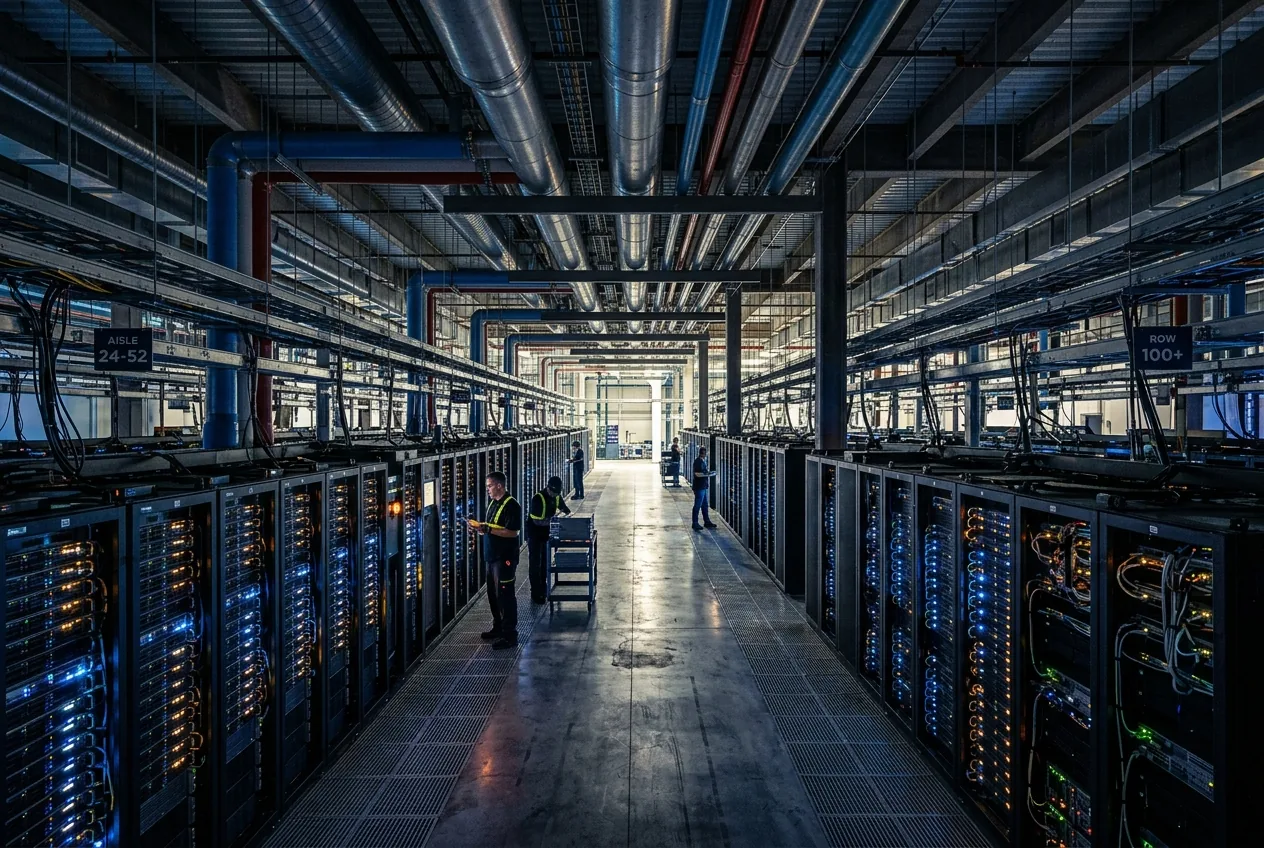
Dans les industries à forte intensité capitalistique, l'infrastructure physique et le levier financier sont inextricablement liés. Qu'il s'agisse de construire des chemins de fer transcontinentaux au XIXe siècle ou des usines de fabrication de semi-conducteurs au XXIe, les actifs physiques exigent des engagements de capital initiaux qui dépendent entièrement des flux de trésorerie opérationnels à long terme. Aujourd'hui, l'épicentre de l'expansion mondiale des infrastructures n'est ni le rail ni l'acier, mais le cluster informatique à haute densité. Au cœur de ce déploiement se trouve OpenAI, dont le déploiement de capital hyper-agressif suscite un scepticisme croissant de la part des analystes de marché comme des ingénieurs systèmes.
Les réalités mécaniques du "burn" de 852 milliards de dollars
Pour comprendre la vulnérabilité structurelle de l'économie actuelle de l'intelligence artificielle, il faut examiner le coût physique de l'entraînement et de l'exploitation des modèles de pointe. Le calcul haute performance n'est pas un poste de dépenses logiciel éphémère ; il s'agit d'une manifestation physique composée de plaquettes de silicium, d'unités de distribution de refroidissement liquide, de sous-stations électriques de plusieurs mégawatts et d'interconnexions par fibre optique dédiées. En 2025, OpenAI a généré environ 13,07 milliards de dollars de revenus. Cependant, les coûts d'exploitation et les dépenses ont grimpé à 34 milliards de dollars sur la même période, entraînant une perte nette annuelle d'environ 38,5 milliards de dollars si l'on prend en compte les investissements en capital, la recherche sur les modèles et les contrats massifs de location de puissance de calcul.
L'infrastructure informatique représente à elle seule plus de 50 milliards de dollars de dépenses annuelles, soit une part massive de la capacité des serveurs de pointe mondiaux. Les modèles modernes de pointe exigent des clusters alimentés par des centaines de milliers d'accélérateurs spécialisés. Ces puces nécessitent une alimentation électrique constante, une gestion thermique sophistiquée et des réseaux rapides qui se dégradent économiquement en trois à cinq ans en raison de l'obsolescence du silicium. Contrairement aux actifs industriels traditionnels qui se déprécient sur des décennies, les clusters d'IA subissent une usure opérationnelle agressive et une dépréciation technologique rapide, obligeant les opérateurs à amortir des investissements de plusieurs milliards de dollars sur des horizons temporels compressés.
L'exposition des contreparties dans la chaîne d'approvisionnement cloud
Le risque majeur dans cet écosystème de calcul n'est pas seulement de savoir si une entreprise de logiciels peut atteindre une rentabilité durable, mais à quel point ses engagements de capital pénètrent les bilans de tiers. Les fournisseurs de cloud hyperscale et les entreprises de colocation spécialisées ont engagé des dizaines de milliards de dollars pour construire une capacité dédiée, spécifiquement pour honorer des contrats de service à long terme. Si le locataire principal ne parvient pas à convertir cette puissance de calcul en revenus logiciels reproductibles à forte marge, le risque lié à la capacité inutilisée se déplace directement en aval vers les entreprises qui ont construit les structures physiques et posé la fibre.
Oracle Corporation constitue une étude de cas exemplaire de cette exposition opérationnelle. L'entreprise a consacré des capitaux substantiels à l'expansion de son infrastructure cloud, soutenant des accords de plusieurs milliards de dollars destinés à héberger les charges de travail des laboratoires d'IA de pointe. Les obligations de performance restantes d'Oracle ont atteint des sommets sans précédent, pourtant ses dépenses d'investissement agressives ont pesé lourdement sur ses indicateurs de flux de trésorerie disponible. Si OpenAI ou ses pairs étaient contraints de réduire leurs achats de puissance de calcul, les fournisseurs d'infrastructures se retrouveraient avec des milliers de baies de serveurs spécialisées, des contrats d'achat d'électricité à long terme et des centres de données inachevés qui ne peuvent pas être facilement reconvertis pour l'hébergement de logiciels d'entreprise génériques.
Engagements dans le silicium et défi du réseau de 10 gigawatts
L'effet d'entraînement s'étend jusqu'à la chaîne de fabrication des semi-conducteurs et aux réseaux électriques régionaux. Nvidia, l'architecte dominant de l'écosystème des accélérateurs, maintient de vastes engagements d'approvisionnement avec des partenaires de fonderie comme TSMC pour garantir une capacité d'encapsulation avancée et une intégration de mémoire à large bande passante. Les feuilles de route stratégiques incluent des plans pour déployer des dizaines de gigawatts de capacité de calcul dédiée à travers l'Amérique du Nord et l'Europe au cours des prochaines années — une échelle équivalente à la consommation électrique de grandes zones métropolitaines.
Construire un seul gigawatt de capacité de centre de données nécessite des milliards en appareillages de commutation, transformateurs haute tension et infrastructures de turbines, exigeant des délais qui dépassent souvent trois à cinq ans. Si le capital soutenant cette demande repose sur un financement spéculatif par actions plutôt que sur des revenus durables de logiciels d'entreprise, la chaîne d'approvisionnement en équipements électriques risque un contrecoup brutal. Les fournisseurs industriels lourds de refroidisseurs, générateurs de secours et composants de sous-stations ont réaligné leurs lignes de production pour alimenter un déploiement informatique insatiable qui pourrait faire face à une sévère consolidation de la demande si les déficits d'exploitation des clients ne peuvent être stabilisés.
En outre, les développeurs concurrents comme Anthropic font face à des dynamiques de capital quasi identiques. Brûler des milliards en capital de calcul pour entraîner des architectures de modèles successives sans établir de barrières structurelles claires a forcé l'ensemble du segment de marché dans un cycle de capital inflationniste. Les startups et leurs soutiens financiers s'appuient sur des arrangements de bilan circulaires, où les fournisseurs de cloud injectent des fonds propres qui sont immédiatement retournés sous forme de revenus de services de cloud computing, masquant la véritable demande organique des utilisateurs finaux indépendants.
La transformation industrielle justifie-t-elle le capital investi initialement ?
Malgré ces vents contraires structurels, les investisseurs institutionnels et les gestionnaires de capital à long terme mettent en garde contre une vision du développement de l'IA strictement sous l'angle d'un effondrement spéculatif. Des figures financières comme Howard Marks, cofondateur d'Oaktree Capital Management, ont souligné que les technologies polyvalentes transformatrices exigent historiquement des investissements initiaux immenses, apparemment irrationnels, avant que des gains d'efficience économique systémiques ne se matérialisent.
Le développement fondamental de l'Internet commercial à la fin des années 1990 offre un parallèle historique. Des milliards de dollars ont été déversés dans la fibre noire transcontinentale, les stations de commutation de télécommunications et l'architecture de routage redondante. Lorsque la bulle Internet a éclaté, des dizaines d'opérateurs télécoms ont fait faillite. Pourtant, cette infrastructure physique n'a pas disparu ; le réseau de fibre noire surdimensionné a fourni le débit physique qui a permis les deux décennies suivantes de cloud computing mondial, de streaming mobile et de commerce électronique moderne à une fraction du coût original.
Les optimistes soutiennent que les modèles génératifs modernes possèdent une utilité technique sans précédent : la capacité d'évaluer de manière autonome du code, d'orchestrer des flux de travail mécaniques et robotiques en plusieurs étapes, et de synthétiser des données structurées à partir d'environnements d'entreprise non structurés. Si les systèmes de pointe parviennent à combler le fossé entre les interfaces de texte prédictif et l'exécution fiable de tâches autonomes dans l'ingénierie industrielle, la logistique et l'automatisation de la chaîne d'approvisionnement, les gains de productivité pourraient éventuellement absorber le sureffectif des dépenses d'investissement actuelles. La variable critique est la durée : les bilans peuvent-ils survivre à la traversée du désert opérationnel jusqu'à ce que cette transformation économique se produise ?
La réalité technique face à l'économie de l'IA
Le défi central auquel font face OpenAI et l'écosystème de l'IA dans son ensemble n'est pas un manque d'innovation technique, mais une loi impitoyable de la thermodynamique industrielle : l'énergie opérationnelle et la capacité de calcul avancée ne peuvent être conjurées uniquement par le levier logiciel. Chaque jeton généré comporte un coût vérifiable en watts, en eau, en usure du silicium et en dépenses d'investissement amorties.
Pour que l'équilibre actuel du marché se maintienne, les applications d'intelligence artificielle doivent rapidement évoluer de curiosités pour le grand public et d'aides à la complétion de code en systèmes d'entreprise critiques qui génèrent un levier opérationnel mesurable pour les utilisateurs finaux. Si les acheteurs professionnels rechignent face à une tarification API élevée ou s'ils découvrent que des modèles plus petits et spécialisés sur site offrent un meilleur retour sur investissement, le pari hyperscale de plusieurs centaines de milliards de dollars nécessitera une recalibration agressive et douloureuse. Qu'OpenAI parvienne à naviguer dans cette transition opérationnelle ou qu'elle devienne une étude de cas sur une infrastructure surendettée, les actifs du monde réel — les serveurs, les sous-stations et l'acier — dicteront finalement le calendrier de l'heure des comptes.



Comments
No comments yet. Be the first!