Les prévisions financières projetant la première fortune individuelle au monde à atteindre le millier de milliards de dollars convergent de plus en plus vers un seul point nodal industriel : l'intersection entre l'infrastructure de lancement orbital, les télécommunications mondiales en orbite terrestre basse et les réseaux informatiques à haute densité. Des analyses récentes réalisées par des groupes de recherche de marché comme Informa Connect Academy suggèrent qu'Elon Musk pourrait franchir le seuil des douze zéros dès 2027. Bien que les commentaires du marché attribuent souvent ce jalon potentiel à la volatilité des actions de Tesla ou à la spéculation sur l'intelligence artificielle entourant xAI, le véritable fondement structurel repose sur le bilan financier de Space Exploration Technologies Corp.
Valorisé à plus de 200 milliards de dollars lors d'offres publiques d'achat sur le marché secondaire interne, SpaceX n'est plus seulement un sous-traitant aérospatial en concurrence pour des charges utiles commerciales et des subventions à l'exploration spatiale civile. Il s'est transformé en un service public orbital intégré verticalement. La spéculation persistante entourant une éventuelle introduction en bourse de l'ensemble de l'entreprise ou une introduction en bourse ciblée pour sa filiale haut débit, Starlink, représente le principal mécanisme financier susceptible de débloquer l'échelle de capital requise pour générer un individu milliardaire en dollars (trillionnaire). Pour comprendre comment cette valorisation se matérialise, il faut examiner les efficacités opérationnelles, l'économie des charges utiles et les pipelines d'automatisation physique qui distinguent SpaceX des opérateurs aérospatiaux traditionnels.
La courbe de réutilisabilité et les marges d'exploitation de Starlink
Le moteur économique propulsant SpaceX vers une valorisation d'entreprise dépassant les 500 milliards à 1 000 milliards de dollars est la baisse du coût marginal des services de lancement, couplée directement à un client interne qui absorbe la capacité de lancement : Starlink. Lorsque SpaceX a démontré pour la première fois la récupération de boosters de classe orbitale avec Falcon 9 en 2015, les sceptiques du marché se demandaient si les coûts de remise en état d'une cellule en aluminium-lithium et de neuf moteurs Merlin 1D ne viendraient pas annuler les économies théoriques de la réutilisabilité. Près d'une décennie plus tard, des boosters ayant déjà volé effectuent régulièrement vingt missions ou plus avec des délais de rotation mesurés en semaines plutôt qu'en mois.
Starlink opère désormais comme un fournisseur de télécommunications haut débit à forte marge avec plus de trois millions d'abonnés mondiaux dans les secteurs de l'entreprise, du maritime, de l'aviation et des zones rurales. Contrairement aux réseaux de fibre optique terrestres, qui sont confrontés à des courbes de coûts exponentielles lors du déploiement de câbles physiques dans des régions éloignées, les dépenses d'investissement de Starlink sont concentrées sur le déploiement de la constellation et le matériel de passerelle des stations au sol. Une fois qu'une couche de satellites est opérationnelle, l'ajout d'abonnés terminaux génère des revenus récurrents semblables à ceux des logiciels, déplaçant les multiples de valorisation de SpaceX des faibles ratios cours/bénéfices courants dans l'industrie lourde vers les valorisations agressives accordées aux plateformes de services publics mondiales.
L'architecture Starship comme multiplicateur industriel
Alors que l'architecture Falcon a résolu la question immédiate de la rentabilité, l'argument mathématique à long terme pour une valorisation à mille milliards de dollars repose sur le succès opérationnel du système de lancement Starship et Super Heavy. Construit en acier inoxydable 304L laminé à froid sur le site de production de Starbase à Boca Chica, au Texas, Starship abandonne les composites de carbone légers et les alliages spécialisés privilégiés par les ingénieurs aérospatiaux traditionnels au profit d'un débit de fabrication brut, d'une durabilité thermique et d'une réparabilité accrues.
D'un point de vue technique, l'acier inoxydable offre un rapport résistance/poids supérieur aux températures cryogéniques et maintient son intégrité structurelle face à la chaleur extrême de la rentrée atmosphérique sans nécessiter le remplacement total du bouclier thermique. Le modèle de réutilisabilité complète et rapide du véhicule est conçu pour transporter plus de 100 tonnes métriques de charge utile en orbite, propulsé par des moteurs Raptor 3 optimisés pour le niveau de la mer et le vide, fonctionnant sur un cycle de combustion étagé à flux complet. Cette architecture de propulsion brûle du méthane liquide densifié et de l'oxygène liquide à des pressions de chambre de combustion dépassant 350 bars, offrant une impulsion spécifique et des performances rapport poussée/poids sans précédent.
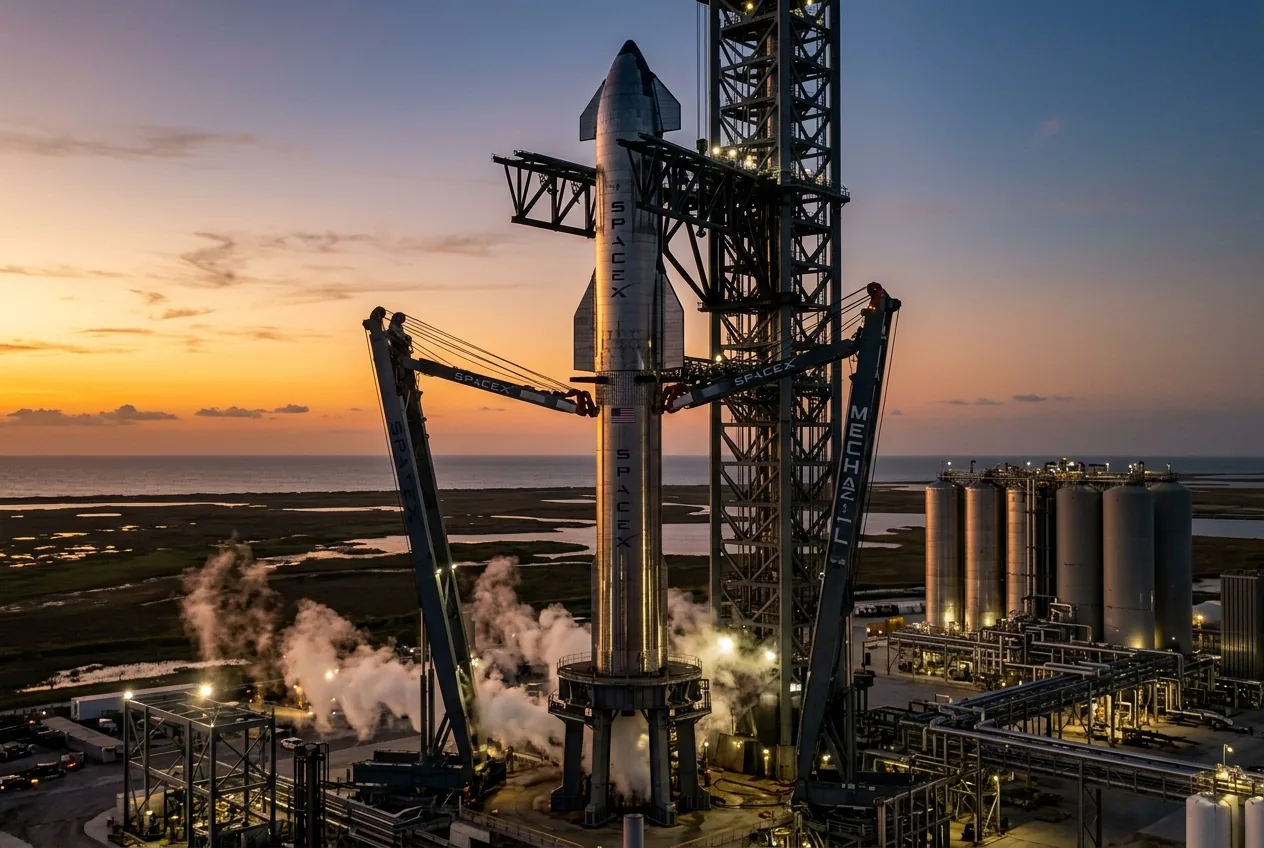
Si Starship atteint une cadence opérationnelle avec des séquences de lancement et de capture automatisées utilisant les bras mécaniques de la tour connus sous le nom de 'Mechazilla', le coût pour placer une masse en orbite passera de milliers de dollars par kilogramme à environ 50 à 100 dollars par kilogramme. Cette chute abrupte des coûts de mise en orbite modifie fondamentalement le modèle économique des infrastructures extraterrestres. Elle permet le déploiement de matériel Starlink direct-to-cell à haute ouverture de nouvelle génération, de prototypes d'énergie solaire spatiale et de logistique orbitale lourde qui sont économiquement impossibles avec des lanceurs plus petits et consommables.
Convergence matérielle : relier xAI, Tesla et l'infrastructure orbitale
Évaluer le portefeuille d'actifs de Musk dans des silos isolés revient à mal interpréter les boucles de rétroaction opérationnelles reliant SpaceX, Tesla et xAI. La mise en place rapide du supercluster 'Colossus' de xAI à Memphis, dans le Tennessee — rendant opérationnels 100 000 GPU Nvidia H100 et H200 refroidis par liquide en environ 122 jours — s'est appuyée sur l'accélération identique de la chaîne d'approvisionnement, la distribution d'énergie industrielle et les stratégies d'ingénierie mécanique perfectionnées dans les Gigafactories de Tesla et les fonderies de moteurs de SpaceX.
Ces entreprises partagent de plus en plus leurs méthodes de fabrication, leur infrastructure de calcul et leurs percées en science des matériaux. La fabrication automatisée de cellules de batterie à haut volume développée pour les packs structurels 4680 de Tesla influence directement les modules de stockage d'énergie légers embarqués sur les satellites Starlink et les bus énergétiques de Starship. Simultanément, les systèmes de vision par réseau neuronal développés pour la navigation des véhicules autonomes sont structurellement proches des algorithmes de perception requis pour le rendez-vous autonome, les opérations de proximité et l'amarrage robotique automatisé dans les environnements orbitaux.
À l'avenir, le déploiement de robotique humanoïde avancée, tel que le programme Optimus de Tesla, présente une synergie convaincante pour les coûts d'exploitation à long terme de SpaceX. La fabrication des lanceurs et les tâches de maintenance orbitale sont notoirement exigeantes en main-d'œuvre, souvent limitées par les contraintes ergonomiques humaines à l'intérieur des réservoirs de propergol étroits ou des baies de charge utile en salle blanche. L'intégration d'une automatisation robotique fiable à usage général dans les processus de fabrication aérospatiale répétitifs pourrait réduire considérablement les cycles de construction, augmentant le débit tout en isolant les marges des pénuries de main-d'œuvre manufacturière traditionnelles.
L'anatomie de la valorisation d'une fortune de mille milliards de dollars
Pour comprendre l'arithmétique nécessaire à Musk pour atteindre une valeur nette personnelle de 1 000 milliards de dollars, il faut désagréger ses pourcentages de propriété au sein de ce conglomérat industriel. Musk détient une participation estimée à 42 % dans SpaceX, ainsi que sa participation directe d'environ 12 % à 13 % dans Tesla (plus des options basées sur la performance), une participation substantielle dans xAI et des participations plus modestes dans The Boring Company et Neuralink.
En supposant un futur événement de liquidité — qu'il s'agisse d'une introduction en bourse des actions ordinaires de SpaceX ou d'une scission indépendante de la constellation Starlink — l'expansion de la valorisation nécessaire pour atteindre une valeur nette personnelle de 1 000 milliards de dollars est mathématiquement simple. Si SpaceX atteint une valorisation d'entreprise de 1 200 milliards de dollars, la participation de Musk dans cette seule entreprise vaudrait environ 500 milliards de dollars. Couplé à une Tesla stabilisée exploitant des réseaux de mobilité autonomes et des déploiements de stockage d'énergie, ainsi qu'à une feuille de route de monétisation de xAI, la valeur marchande globale de ses positions franchirait la barrière des mille milliards de dollars.
De telles valorisations nécessitent des hypothèses rigoureuses. Les investisseurs institutionnels évaluant une introduction en bourse prospective de SpaceX modéliseraient Starlink non pas comme une entreprise aérospatiale, mais comme un FAI mondial récurrent commandant des marges d'EBITDA d'entreprise entre 50 % et 60 %. Si Starlink étend sa base d'utilisateurs à 20 millions d'abonnés dans les secteurs grand public, militaire (Starshield), aviation et véhicules connectés d'ici la fin des années 2020, les revenus récurrents pourraient dépasser 40 milliards de dollars par an. Appliqué aux multiples cours/ventes ou valeur d'entreprise/EBITDA typiques des fournisseurs d'infrastructures numériques critiques, Starlink pourrait à lui seul justifier une valorisation d'entreprise dépassant les 400 milliards de dollars.
Contraintes réglementaires et industrielles
En outre, les chaînes d'approvisionnement physiques qui sous-tendent cet écosystème massif restent vulnérables aux goulots d'étranglement des matériaux mondiaux. Les superalliages haute température pour les moteurs de fusée, les semi-conducteurs spécialisés pour les antennes à balayage électronique et les composants de distribution de fluides cryogéniques font face à de réelles contraintes de délais. Toute défaillance majeure au cours du programme d'essais itératifs de Starship — telle qu'une explosion catastrophique sur le pas de tir détruisant l'infrastructure au sol ou un échec orbital non contenu — pourrait suspendre les autorisations de lancement pendant des mois, comprimant les réserves de liquidités et freinant le sentiment des investisseurs institutionnels.
Le voyage vers une valorisation à mille milliards de dollars est fondamentalement un test de résistance industriel. Il ne dépend pas de l'inflation spéculative des actifs, mais de la capacité de SpaceX à maintenir sa cadence mécanique : faire voler continuellement des lanceurs réutilisables, fabriquer des satellites sur une chaîne de montage à l'échelle automobile et intégrer une puissance de calcul IA à grande échelle pour rationaliser les assemblages mécaniques complexes. Les mathématiques suggèrent que le jalon est à portée de main, mais sa réalisation sera déterminée sur le sol de l'usine et sur le pas de tir, où le matériel physique fonctionne ou échoue face aux lois de la mécanique orbitale.



Comments
No comments yet. Be the first!