关于世界首位万亿(trillion)美元身家个人的财务预测,正日益聚焦于一个单一的工业核心地带:轨道发射基础设施、全球近地轨道电信以及高密度计算网络的交汇处。Informa Connect Academy 等市场研究机构的近期分析表明,Elon Musk 最早可能在 2027 年跨越这一“十二个零”的净资产门槛。尽管市场评论往往将这一潜在的里程碑归因于 Tesla 的股票波动或围绕 xAI 的人工智能投机,但其真正的结构性基础却建立在 Space Exploration Technologies Corp.(SpaceX)的资产负债表之上。
SpaceX 在内部二级市场要约收购中的估值已超过 2000 亿美元,它已不再仅仅是一家争夺商业载荷和民用太空探索合同的航空航天承包商,而是蜕变成了一个垂直整合的轨道公用事业平台。围绕整个企业最终上市或对其宽带子公司 Starlink 进行定向首次公开募股(IPO)的持续猜测,代表了可能释放出足以产生一位万亿富翁所需资本规模的主要金融机制。要理解这一估值如何实现,必须审视将 SpaceX 与传统航空航天运营商区分开来的运营效率、载荷经济学和物理自动化生产管线。
可重复使用性曲线与 Starlink 的运营利润率
推动 SpaceX 向 5000 亿美元至 1 万亿美元企业估值迈进的经济引擎,是发射服务边际成本的不断下降,以及能够消化发射产能的内部客户:Starlink。当 SpaceX 在 2015 年首次利用 Falcon 9 展示了轨道级助推器回收技术时,市场怀疑论者质疑铝锂合金箭体和 9 台 Merlin 1D 发动机的翻新成本是否会抵消可重复使用性带来的理论节约。近十年后,经飞行验证的助推器常规执行 20 次以上的任务,且周转时间以周而非月计算。
Starlink 目前作为一个高利润的宽带电信提供商运营,在全球企业、海事、航空和农村住宅领域拥有超过 300 万用户。与在偏远地区部署物理光缆时面临指数级成本曲线的地面光纤网络不同,Starlink 的资本支出主要集中在卫星星座部署和地面网关硬件上。一旦卫星群投入运行,增加终端用户即可产生纯粹的、类似软件的经常性收入,这将 SpaceX 的估值倍数从重工业常见的低市盈率,转向全球公用事业平台所享有的高估值水平。
作为工业乘数的 Starship 架构
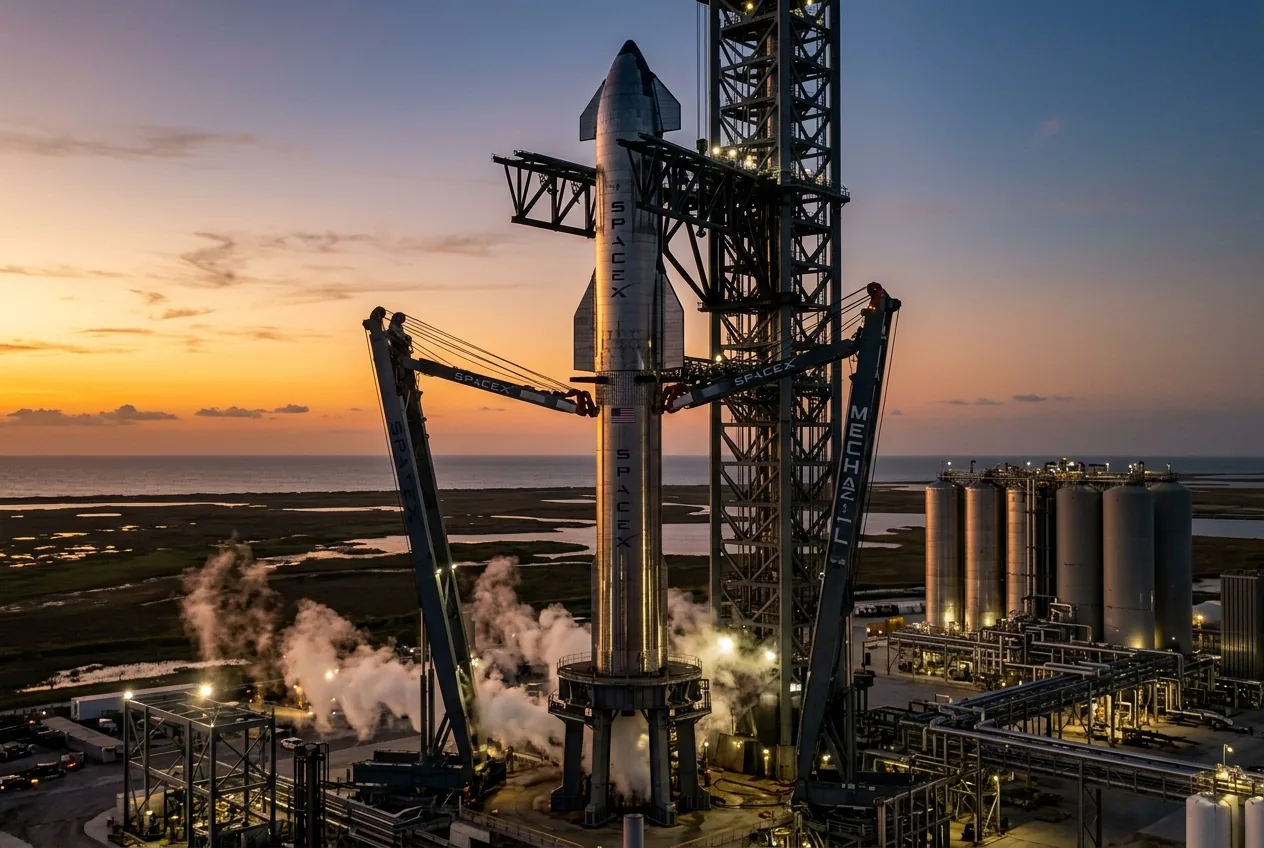
虽然 Falcon 架构解决了眼下的盈利问题,但万亿美元估值的长期数学逻辑依赖于 Starship 和 Super Heavy 发射系统的运营成功。Starship 在德克萨斯州 Boca Chica 的 Starbase 生产基地采用冷轧 304L 不锈钢制造,摒弃了传统航空航天工程师所偏爱的轻量化碳纤维复合材料和特种合金,转而追求原始制造产出、热耐久性和可修复性。
从工程角度来看,不锈钢在低温下具有优异的强度重量比,并能在再入大气层的高温下保持结构完整性,而无需彻底更换隔热罩组件。该载具的全快速可重复使用模型旨在将超过 100 公吨的载荷送入轨道,其动力由采用全流量分级燃烧循环的海平面和真空优化版 Raptor 3 发动机提供。这种推进架构在超过 350 bar 的燃烧室压力下燃烧高密度液态甲烷和液氧,产生了前所未有的比冲和推重比性能。
如果 Starship 能够利用被称为“Mechazilla”的机械塔臂,实现自动发射和捕获序列的运营节奏,那么将质量送入轨道的成本将从每公斤数千美元降至预计的 50 至 100 美元。轨道运输成本的这种阶跃式下降,从根本上改变了外星基础设施的商业案例。它使部署下一代高孔径直连手机(direct-to-cell)Starlink 硬件、空间太阳能原型机以及重型轨道物流成为可能,而这些在更小的消耗型运载火箭上是无法实现的。
硬件融合:连接 xAI、Tesla 与轨道基础设施
在孤立的领域评估 Musk 的资产组合,会误解连接 SpaceX、Tesla 和 xAI 的运营反馈回路。xAI 在田纳西州孟菲斯“Colossus”超级集群的快速组建——在约 122 天内使 10 万台液冷 Nvidia H100 及后续 H200 GPU 上线——依赖于在 Tesla 超级工厂(Gigafactories)和 SpaceX 发动机铸造厂中完善的供应链加速、工业电力分配和机械工程策略。
这些公司越来越多地共享制造方法、计算基础设施和材料科学突破。为 Tesla 结构化 4680 电池包开发的自动化电池制造工艺,直接影响了 Starlink 卫星和 Starship 电源总线上的轻量化储能模块。与此同时,为自动驾驶车辆导航开发的神经网络视觉系统,在结构上也与轨道环境中自主交会、近距离操作和自动化机器人对接所需的感知算法高度相关。
展望未来,部署先进的类人机器人(如 Tesla 的 Optimus 项目)为 SpaceX 的长期运营成本提供了令人瞩目的协同效应。运载火箭制造和轨道维护任务极其劳动密集,且往往受限于人类在狭窄推进剂箱或洁净室载荷舱内的人体工程学极限。将可靠的通用机器人自动化集成到重复性的航空航天制造工艺中,可以显著压缩建造周期,提高产出,同时使利润率免受传统制造业劳动力短缺的影响。
万亿美元身家的估值解剖
要理解 Musk 达到 1 万亿美元个人净资产所需的算术,必须拆解他在这一工业集团中的所有权比例。Musk 在 SpaceX 持有约 42% 的股权,此外他还拥有 Tesla 约 12% 至 13% 的直接股份(外加基于绩效的期权奖励),在 xAI 中拥有大量股权,并在 The Boring Company 和 Neuralink 中持有少量股份。
假设未来发生流动性事件——无论是 SpaceX 普通股上市,还是 Starlink 星座的独立拆分——产生 1 万亿美元个人净资产所需的估值扩张在数学上是直接的。如果 SpaceX 达到 1.2 万亿美元的企业估值,仅 Musk 在该公司的股权价值就约为 5000 亿美元。再加上运营自动驾驶移动网络和储能部署的 Tesla,以及 xAI 的商业化路线图,其持仓的总市值将突破万亿美元大关。
此类估值需要严谨的假设。评估潜在 SpaceX IPO 的机构投资者不会将 Starlink 视为一家航空航天企业,而是将其视为一家经常性全球 ISP,其企业 EBITDA 利润率在 50% 至 60% 之间。如果 Starlink 在 2020 年代末将其用户群扩展到覆盖消费者、军事(Starshield)、航空和联网车辆领域的 2000 万订阅者,其营收可能每年超过 400 亿美元。若采用关键数字基础设施提供商典型的市销率或企业价值倍数(EV/EBITDA)进行估算,仅 Starlink 一项就足以支撑超过 4000 亿美元的企业估值。
监管与工业阻力
此外,支撑这一庞大生态系统的物理供应链仍然容易受到全球材料瓶颈的影响。火箭发动机的高温超级合金、相控阵天线转向器的专用半导体以及低温流体分配组件都面临着实际的交付周期限制。Starship 迭代测试计划中的任何重大失败——例如摧毁地面基础设施的灾难性发射台爆炸或不可控的轨道失误——都可能导致发射授权被暂停数月,从而压缩现金储备并打击机构投资者的信心。
迈向万亿美元估值的征程本质上是一场工业压力测试。它不依赖于投机性的资产通胀,而取决于 SpaceX 能否保持其机械节奏:持续飞行可重复使用的运载火箭、在汽车级装配线上制造卫星,以及集成大规模 AI 计算以简化复杂的机械组装。数学推演表明这一里程碑触手可及,但其最终实现将在工厂车间和发射台决定,届时物理硬件要么表现出色,要么在轨道力学定律面前功亏一篑。



Comments
No comments yet. Be the first!