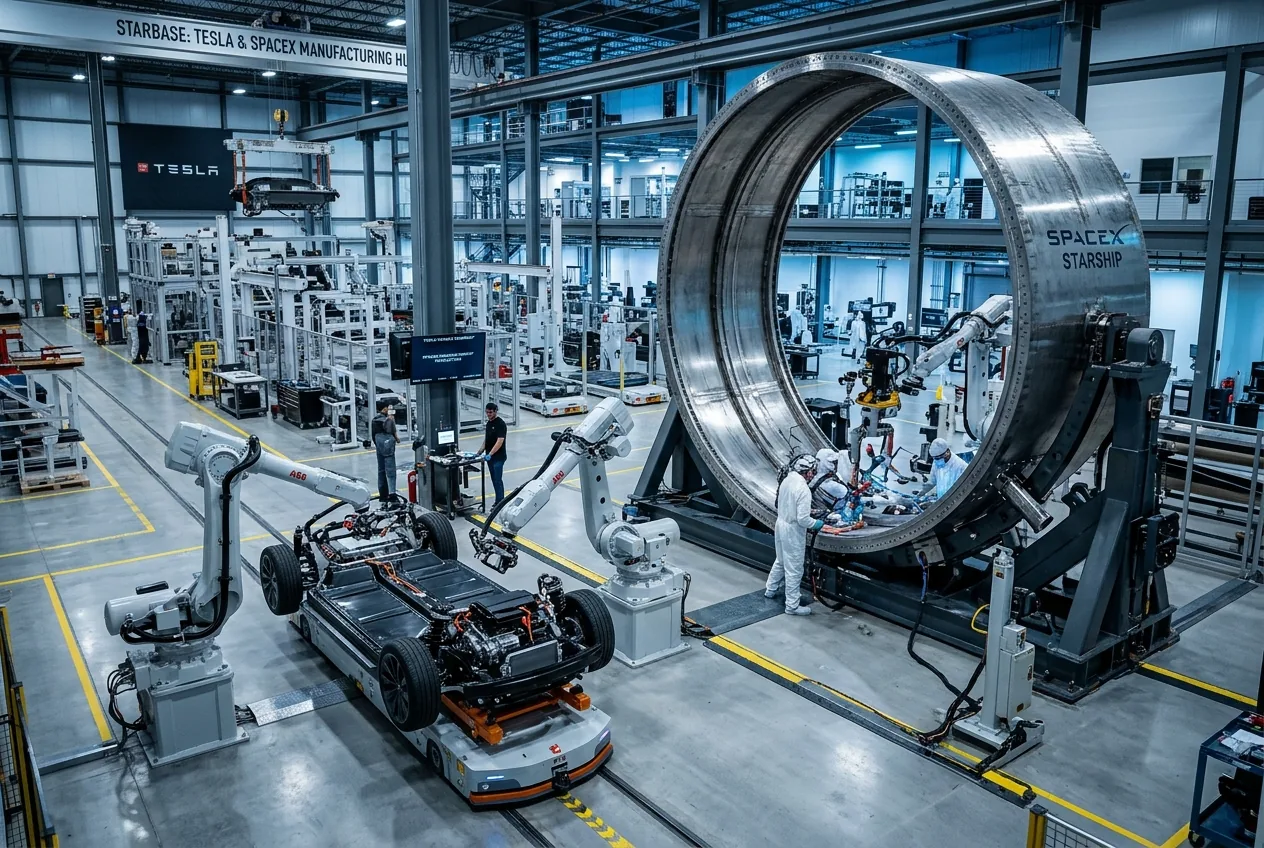
Unternehmenszusammenschlüsse dieser Größenordnung hängen selten gleichzeitig von orbitaler Raketentechnik, kundenspezifischen Silizium-Gießereien und Trainings-Pipelines für neuronale Netze ab. Dennoch bestätigte Elon Musk diese Woche, dass unabhängige Ausschüsse sowohl bei Tesla als auch bei SpaceX offiziell explorative Gespräche aufgenommen haben, um die beiden Industriegiganten zu einem einzigen konsolidierten Unternehmen mit einem Wert von etwa 3,5 Billionen US-Dollar zu verschmelzen. Sollte die Transaktion vollzogen werden, wäre sie der größte Unternehmenszusammenschluss der modernen Wirtschaftsgeschichte und würde eine jahrelange informelle Zusammenarbeit bei Lieferketten, den Austausch von Fachpersonal und gemeinsame Fertigungsinitiativen in einer vereinheitlichten Bilanz formalisieren.
Während der Telefonkonferenz zu den Ergebnissen des dritten Quartals von SpaceX bestätigte Musk, dass beide Aufsichtsräte spezielle Ausschüsse eingesetzt haben, die ausschließlich aus unabhängigen Direktoren bestehen, um die strukturellen, rechtlichen und finanziellen Mechanismen eines Zusammenschlusses zu bewerten. SpaceX, das Anfang des Jahres einen historischen Börsengang im Wert von 75 Milliarden US-Dollar an der Nasdaq abgeschlossen hat, wird derzeit mit rund 2 Billionen US-Dollar bewertet, während Tesla eine Marktkapitalisierung von nahezu 1,5 Billionen US-Dollar aufweist. Trotz seiner persönlichen Begeisterung für die strategische Logik der Fusion betonte Musk, dass regulatorische Beschränkungen ihn daran hindern, die Verhandlungen direkt zu steuern.
„Diese speziellen Ausschüsse bestehen aus unabhängigen Direktoren, und da ich eine befangene Partei bin, darf ich an den Diskussionen der Ausschüsse nicht teilnehmen“, sagte Musk während der Konferenz. Er beschrieb die bilateralen Verhandlungen als einen „seltsamen Kabuki-Tanz, bei dem zwei Gruppen von Leuten miteinander reden und ich nicht Teil des Gesprächs sein kann.“ Musk versuchte umgehend, aggressive spekulative Handelsaktivitäten zu dämpfen, und warnte, dass ein erfolgreicher Abschluss der Fusion keineswegs garantiert sei. Entscheidend ist, dass die Transaktionsstruktur die Zustimmung einer absoluten Mehrheit aller ausstehenden Tesla-Aktien erfordern würde – ein Standard, der deutlich strenger ist als eine einfache Mehrheit der abgegebenen Stimmen.
Die Abstimmung von Fertigung und Silizium hinter dem Deal
Während sich Aktienanalysten hauptsächlich auf Bewertungskennzahlen und die Konsolidierung der Marktkapitalisierung konzentrieren, liegen die grundlegenden Treiber einer integrierten Tesla-SpaceX-Einheit in der Werkshalle und in den Reinraum-Gießereien. In den letzten Jahren sind die technischen Grenzen zwischen dem Hersteller von Elektrofahrzeugen und dem Luft- und Raumfahrtunternehmen erheblich verschwommen. SpaceX hat Anfang des Jahres das Unternehmen für künstliche Intelligenz xAI übernommen und damit das hochmoderne große Sprachmodell Grok sowie hochdichte Rechencluster direkt in die Unternehmensarchitektur von SpaceX integriert. Tesla hatte zuvor strategisches Kapital in xAI investiert, um maßgeschneiderte Argumentationsmodelle in seine Programme für autonomes Fahren (Full Self-Driving) und die humanoiden Optimus-Roboter zu integrieren.
Die Konsolidierung dieser Vermögenswerte löst komplexe operative Reibungspunkte. Derzeit liefert Tesla hochenergiedichte Batterieeinheiten, strukturelle Pack-Architekturen und spezialisierte Motorwechselrichter an SpaceX, die in der Bodenausrüstung für Starts, den Starship-Aktuatorsystemen und der Starlink-Gateway-Infrastruktur verwendet werden. Im Gegenzug sind metallurgische Erkenntnisse, die von den Materialentwicklungsteams von SpaceX – insbesondere in Bezug auf hochfeste Edelstahllegierungen und Rührreibschweißen – vorangetrieben wurden, regelmäßig in die Produktionsstätten von Tesla eingeflossen, insbesondere während der strukturellen Entwicklung des Cybertruck.
Noch kritischer als gemeinsame metallurgische Verfahren ist die gemeinsame Entwicklung von Terafab, einer ambitionierten milliardenschweren Halbleiter- und Packaging-Anlage, die darauf ausgelegt ist, kundenspezifische KI-Beschleuniger für Edge-Computing und Deep-Learning-Workloads herzustellen. Der Betrieb von Terafab unter zwei unabhängigen öffentlichen Unternehmensdächern wirft schwierige Fragen zu Kostenumlagen, Lizenzierung von geistigem Eigentum und Verrechnungspreisen auf. Die Zusammenlegung der Einheiten unter einem einzigen Konzerndach eliminiert den Aufwand für unternehmensinterne Buchhaltung und die Abschottung von geistigem Eigentum, wodurch die Fahrzeugflotte von Tesla, die Robotik-Sparte Optimus und das Starlink-Satellitennetzwerk von SpaceX auf eine zentralisierte, vertikal integrierte Rechenmaschine zugreifen können.
Das Governance-Problem: Stimmrechte und Aktionärsrechte
Trotz technischer Synergien stellt die Finanzarchitektur eines kombinierten Unternehmens eine große Herausforderung für die Unternehmensführung dar. Das Haupthindernis liegt in den Eigenkapitalstrukturen und der Verteilung der Stimmrechte. Bei Tesla kontrolliert Musk etwa 20 Prozent des ausstehenden Eigenkapitals, das vollständig in Stammaktien einer einzigen Klasse verteilt ist. Zu den Aktionären von Tesla gehören große passive Vermögensverwalter wie Vanguard, BlackRock und State Street sowie lautstarke Privatanleger, die in der Vergangenheit die Unabhängigkeit des Vorstands und die Vergütungsregelungen genau geprüft haben.
SpaceX arbeitet nach einem völlig anderen Governance-Modell. Trotz des Nasdaq-Börsengangs hat SpaceX eine Mehrebenen-Aktienstruktur beibehalten, die Musk durch stimmrechtsstarke Aktien mehr als 85 Prozent der gesamten Stimmrechte einräumt. Die Zusammenführung eines Automobil- und Energieunternehmens mit einer einzigen Aktienklasse mit einem Luft- und Raumfahrt-Verteidigungsunternehmen mit zwei Aktienklassen stellt für Unternehmensanwälte in Delaware und Texas eine enorme rechtliche Hürde dar. Sollte das fusionierte Unternehmen die stimmrechtsstarke Ebene von SpaceX übernehmen, um Musks operative Autonomie zu wahren, könnten sich die institutionellen Tesla-Aktionäre gegen die unmittelbare Verwässerung ihrer Stimmrechte wehren.
Darüber hinaus, da Musk massive persönliche Kapitalbeteiligungen an beiden Unternehmen hält, wird jedes Umtauschverhältnis, das zur Umwandlung von Tesla-Aktien in SpaceX-Aktien – oder umgekehrt – berechnet wird, einer extremen Prüfung durch treuhänderische Aufsichtsbehörden unterzogen werden. Unabhängige Rechtsberater und forensische Wirtschaftsprüfungsgesellschaften, die die Sonderausschüsse beraten, müssen eindeutig nachweisen, dass die Bewertungsmethode nicht unverhältnismäßig die private Kapitalisierungshistorie von SpaceX auf Kosten der öffentlichen Investoren von Tesla begünstigt oder das Gleichgewicht zugunsten von Musks persönlichem Nettovermögen verschiebt.
Industrieller Maßstab trifft auf Grenzautomatisierung
Aus operativer Sicht schafft die Vereinigung von Tesla und SpaceX einen beispiellosen Industriekonzern, der die Massenproduktion von Konsumgütern mit margenstarken Luft- und Raumfahrtverträgen verbindet. Das globale Gigafactory-Netzwerk von Tesla zeichnet sich durch Hochgeschwindigkeits-Serienfertigung, automatisierte Zellfertigung und die Skalierung mechanischer Lieferketten aus – Disziplinen, bei denen der Output jährlich in Millionen Einheiten gemessen wird. SpaceX hingegen zeichnet sich durch schnelles iteratives Luft- und Raumfahrtdesign, staatliche Verteidigungsaufträge und orbitale Kommunikationsnetzwerke via Starlink aus, was derzeit den Großteil des stetigen operativen Cashflows des Unternehmens ausmacht.
Eine kritische Brücke zwischen diesen beiden unterschiedlichen Fertigungsparadigmen ist der humanoide Roboter Optimus. Ursprünglich in den Robotik-Laboren von Tesla entwickelt, um Arbeitsengpässe in Umgebungen mit hoher Wiederholungsrate zu verringern, stützt sich Optimus zunehmend auf grundlegende KI-Gewichte, die auf Rechenclustern trainiert wurden, die nun in der xAI-Abteilung von SpaceX untergebracht sind. Langfristige Missionsarchitekturen, die von SpaceX für die lunare Infrastruktur und den Mars-Transit skizziert wurden, stützen sich stark auf autonome, ferngesteuerte und verkörperte Robotersysteme, um die strukturelle Fertigung in extremen Umgebungen lange vor der Ankunft menschlicher Mannschaften zu bewältigen.
Die Zusammenführung von autonomer Navigation, Hochleistungs-Batterietechnik, orbitalem Transport und Satellitenkommunikation unter einer einzigen Bilanz ermöglicht es, Investitionsausgaben je nach Konjunkturzyklus fließend zwischen den Geschäftsbereichen zu verlagern. Wenn die Automobilmargen aufgrund aggressiven globalen Preiswettbewerbs sinken, könnten die kommerziellen Konnektivitätserlöse von Starlink und die Auftragsbestände für Raumfahrtstarts für eine Stabilisierung des Cashflows sorgen. Umgekehrt könnten die hohen Fertigungserlöse von Tesla den Kapitalbedarf decken, wenn die Entwicklung von Deep-Space-Hardware immense Vorabinvestitionen erfordert.
Der Weg zur Zustimmung der Aktionäre
Die Einrichtung der Sonderausschüsse markiert erst die Eröffnungsphase eines Prozesses, der eine langwierige regulatorische und rechtliche Prüfung verspricht. Die unabhängigen Ausschüsse müssen ihre eigenen Finanzberater hinzuziehen, eine umfassende Due-Diligence-Prüfung der Bilanzen durchführen und strukturelle Sicherheitsvorkehrungen zum Schutz der Minderheitsaktionäre aushandeln. Die größte Hürde liegt jedoch direkt bei der Privatanleger- und institutionellen Investorenbasis von Tesla.
Die Anforderung einer Zustimmung einer Mehrheit aller ausstehenden Tesla-Aktien setzt einen gewaltigen Maßstab. Bei Standard-Unternehmensabstimmungen werden Beschlüsse routinemäßig mit der Unterstützung einer einfachen Mehrheit der auf der Versammlung abgegebenen Stimmen verabschiedet. Bei einer Abstimmung mit absoluter Mehrheit werden nicht abgegebene Stimmen automatisch als „Nein“-Stimmen registriert. Die unabhängigen Ausschüsse müssen ein unwiderlegbares finanzielles Argument vorlegen, dass die integrierte Bewertung von 3,5 Billionen US-Dollar einen greifbaren Mehrwert pro Aktie bietet, der die Leistung der unabhängig operierenden Unternehmen übertrifft.
Sollten die Ausschüsse eine Einigung erzielen und die Aktionäre die Konsolidierung unterstützen, wird die resultierende Unternehmensstruktur konventionelle Industriekategorien infrage stellen. Es wäre nicht nur ein Automobilhersteller oder ein Logistikunternehmen für Luft- und Raumfahrt, sondern ein beispielloser Technologiekonglomerat, das autonomen Transit, globale Telekommunikation, schwere Industrierobotik und orbitale Infrastruktur unter einer einzigen, integrierten Engineering-Pipeline orchestriert.




Kommentare
Noch keine Kommentare. Seien Sie der Erste!