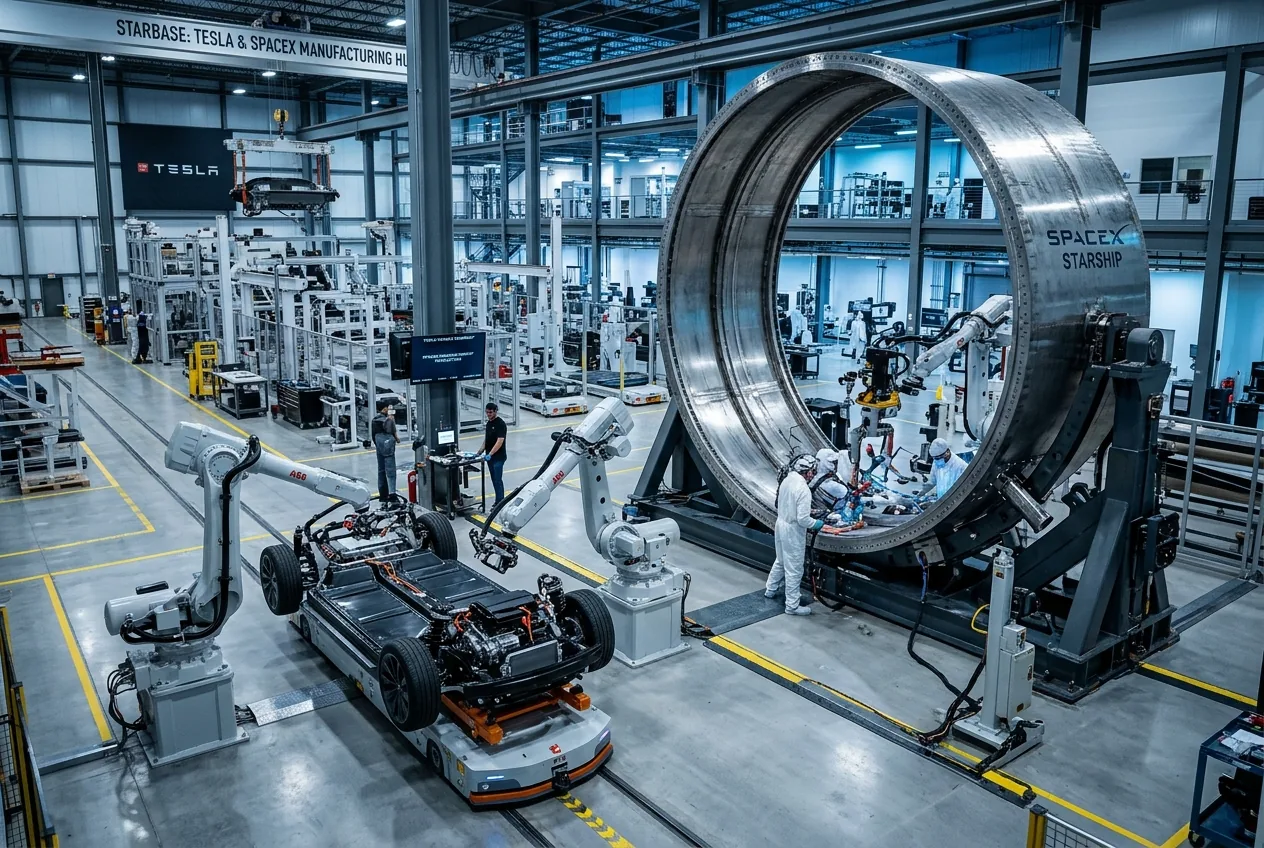
Les méga-fusions d'entreprises ne dépendent que rarement et simultanément de la propulsion orbitale, des fonderies de silicium personnalisées et des pipelines d'entraînement de réseaux neuronaux. Pourtant, Elon Musk a confirmé cette semaine que des comités indépendants, tant chez Tesla que chez SpaceX, ont formellement entamé des discussions exploratoires en vue de combiner ces deux géants industriels en une seule entreprise consolidée, valorisée à environ 3 500 milliards de dollars. Si elle aboutissait, cette transaction représenterait la plus grande fusion d'entreprise de l'histoire économique moderne, officialisant des années de partage informel de chaînes d'approvisionnement, de transfert de personnel et d'initiatives de fabrication conjointes au sein d'un bilan unifié.
S'adressant aux investisseurs lors de la conférence sur les résultats du troisième trimestre de SpaceX, M. Musk a confirmé que les deux conseils d'administration avaient mis en place des comités spéciaux composés exclusivement d'administrateurs indépendants pour évaluer les mécanismes structurels, juridiques et financiers d'une fusion. SpaceX, qui a réalisé une introduction en bourse historique de 75 milliards de dollars sur le Nasdaq plus tôt cette année, est actuellement valorisée à environ 2 000 milliards de dollars, tandis que Tesla affiche une capitalisation boursière avoisinant les 1 500 milliards de dollars. Bien qu'il ait exprimé son enthousiasme personnel pour la logique stratégique de cette fusion, M. Musk a souligné que des contraintes réglementaires l'empêchent de diriger directement les négociations.
« Ces comités spéciaux sont composés d'administrateurs indépendants et, étant donné que je suis une partie en situation de conflit d'intérêts, je ne peux pas participer aux discussions de ces comités », a déclaré M. Musk lors de la conférence. Il a qualifié les négociations bilatérales d'« étrange danse de kabuki où deux groupes de personnes discutent sans que je puisse prendre part à la conversation ». M. Musk a rapidement cherché à tempérer les spéculations boursières agressives, avertissant qu'une fusion n'était en rien garantie. Fait crucial, la structure de la transaction nécessiterait l'approbation d'une majorité absolue de toutes les actions Tesla en circulation — un seuil nettement plus exigeant qu'une simple majorité des voix exprimées.
L'alignement manufacturier et technologique derrière l'accord
Alors que les analystes financiers se concentrent principalement sur les multiples de valorisation et la consolidation de la capitalisation boursière, les moteurs fondamentaux d'une entité Tesla-SpaceX intégrée se trouvent dans les ateliers de production et au sein des fonderies en salle blanche. Au cours des dernières années, les frontières techniques séparant le constructeur de véhicules électriques et le fabricant aérospatial se sont considérablement estompées. SpaceX a absorbé la start-up spécialisée dans l'intelligence artificielle xAI plus tôt cette année, intégrant directement le modèle de langage étendu de pointe Grok et les clusters de calcul haute densité dans l'architecture d'entreprise de SpaceX. Tesla avait précédemment injecté des capitaux stratégiques dans xAI pour intégrer des modèles de raisonnement personnalisés à ses programmes de conduite autonome Full Self-Driving et de robotique humanoïde Optimus.
La consolidation de ces actifs résout des frictions opérationnelles complexes. Actuellement, Tesla fournit à SpaceX des assemblages de batteries à haute densité énergétique, des architectures de packs structurels et des onduleurs de moteur spécialisés destinés aux équipements de soutien au sol pour les lancements, aux systèmes d'actionneurs de Starship et à l'infrastructure des passerelles Starlink. En retour, les connaissances métallurgiques développées par les équipes d'ingénierie des matériaux de SpaceX — notamment en ce qui concerne les alliages d'acier inoxydable à haute résistance et le soudage par friction-malaxage — ont été régulièrement transférées vers les sites de production de Tesla, notamment lors du développement structurel du Cybertruck.
Plus critique que le partage des techniques métallurgiques est le développement conjoint de Terafab, une ambitieuse installation de semi-conducteurs et d'assemblage de plusieurs milliards de dollars conçue pour fabriquer des accélérateurs d'IA personnalisés destinés aux charges de travail de calcul en périphérie et d'apprentissage profond. Exploiter Terafab sous deux entités publiques indépendantes soulève des questions épineuses concernant la répartition des coûts, l'octroi de licences de propriété intellectuelle et les prix de transfert. La fusion des entités sous une seule structure d'entreprise élimine les frais de comptabilité interentreprises et le cloisonnement de la propriété intellectuelle, permettant à la flotte de véhicules de Tesla, à la division robotique Optimus et au réseau satellitaire Starlink de SpaceX de puiser dans un moteur de calcul centralisé et verticalement intégré.
Le problème de gouvernance : pouvoir de vote et droits des actionnaires
Malgré les synergies techniques, l'architecture financière d'une entreprise combinée présente des défis de gouvernance majeurs. L'obstacle principal réside dans les structures de capitaux et la répartition des droits de vote. Chez Tesla, M. Musk détient environ 20 % des actions en circulation, entièrement distribuées sous forme d'actions ordinaires à catégorie unique. L'actionnariat de Tesla comprend d'importants gestionnaires d'actifs passifs tels que Vanguard, BlackRock et State Street, ainsi que des investisseurs particuliers actifs qui ont historiquement scruté l'indépendance du conseil d'administration et les modalités de rémunération.
SpaceX fonctionne selon un modèle de gouvernance totalement distinct. Malgré son introduction au Nasdaq, SpaceX a préservé une structure d'actions à classes multiples qui accorde à M. Musk plus de 85 % du pouvoir de vote total grâce à des actions à droit de vote multiple. Réconcilier une entreprise automobile et énergétique à classe unique avec un entrepreneur en défense aérospatiale à double classe pose un obstacle juridique immense pour les avocats d'affaires dans le Delaware et au Texas. Si l'entreprise combinée adopte la catégorie d'actions à droit de vote multiple de SpaceX pour préserver l'autonomie exécutive de M. Musk, les actionnaires institutionnels de Tesla pourraient s'opposer à la dilution immédiate de leur pouvoir de vote.
De plus, comme M. Musk détient des participations personnelles massives dans les deux entreprises, tout taux d'échange calculé pour convertir des actions Tesla en actions SpaceX — ou inversement — fera l'objet d'un examen minutieux de la part des autorités de surveillance fiduciaire. Les conseillers juridiques indépendants et les cabinets d'expertise comptable conseillant les comités spéciaux doivent démontrer sans équivoque que la méthodologie de valorisation ne favorise pas de manière disproportionnée l'historique de capitalisation privée de SpaceX au détriment des investisseurs publics de Tesla, ni ne fait pencher la balance vers le patrimoine personnel de M. Musk.
L'échelle industrielle rencontre l'automatisation de pointe
D'un point de vue opérationnel, l'union de Tesla et SpaceX crée un conglomérat industriel sans précédent qui lie la fabrication de masse grand public aux contrats aérospatiaux de pointe à haute marge. Le réseau mondial de Gigafactories de Tesla excelle dans la production en série à haut débit, la fabrication cellulaire automatisée et la mise à l'échelle de la chaîne d'approvisionnement mécanique — des disciplines où la production se mesure en millions d'unités par an. SpaceX, en revanche, excelle dans la conception aérospatiale itérative rapide, les contrats de défense souverains et les réseaux de communications orbitales via Starlink, qui représente actuellement l'essentiel du flux de trésorerie opérationnel stable de l'entreprise.
Un pont critique entre ces deux paradigmes manufacturiers disparates est le robot humanoïde Optimus. Développé à l'origine dans les laboratoires de robotique de Tesla pour atténuer les goulots d'étranglement de main-d'œuvre dans les environnements d'assemblage à haute répétition, Optimus s'appuie de plus en plus sur des modèles d'IA fondamentaux entraînés sur des clusters de calcul désormais hébergés au sein de la division xAI de SpaceX. Les architectures de mission à long terme décrites par SpaceX pour l'infrastructure lunaire et le transit vers Mars reposent largement sur des systèmes robotiques autonomes téléopérés et incarnés pour gérer la fabrication structurelle dans des environnements extrêmes bien avant l'arrivée des équipages humains.
Héberger la navigation autonome, l'ingénierie des batteries haute performance, le transport orbital et les communications par satellite au sein d'un seul bilan permet aux dépenses d'investissement d'être réorientées de manière fluide entre les unités commerciales en fonction des cycles macroéconomiques. Lorsque les marges automobiles se compriment en raison de la concurrence mondiale agressive sur les prix, les revenus de connectivité commerciale de Starlink et les manifestes de lancement aérospatial pourraient assurer une stabilisation des flux de trésorerie. Inversement, lorsque le développement de matériel pour l'espace lointain exige d'immenses dépenses en capital initiales, les revenus de fabrication à haut volume de Tesla pourraient absorber les coûts.
La voie vers l'approbation des actionnaires
La mise en place de comités spéciaux ne marque que la phase initiale de ce qui promet d'être un examen réglementaire et juridique prolongé. Les comités indépendants doivent retenir leurs propres conseillers financiers, mener une vérification diligente approfondie des bilans respectifs et négocier des garanties structurelles pour protéger les actionnaires minoritaires. L'obstacle ultime, cependant, repose entièrement sur la base d'investisseurs particuliers et institutionnels de Tesla.
Exiger l'approbation d'une majorité de toutes les actions Tesla en circulation fixe un seuil redoutable. Lors des initiatives de vote habituelles en entreprise, les résolutions sont généralement adoptées avec le soutien d'une simple majorité des actions présentes lors de l'assemblée. Dans un vote à la majorité absolue, les actions non votantes sont automatiquement enregistrées comme des votes « contre ». Les comités spéciaux doivent présenter un argument financier irréfutable selon lequel la valorisation intégrée de 3 500 milliards de dollars offre un potentiel de hausse tangible par action qui surpasse les performances des entreprises opérant de manière indépendante.
Si les comités parviennent à un accord et que les actionnaires valident la consolidation, la structure d'entreprise résultante remettra en question les catégories industrielles conventionnelles. Il ne s'agirait pas simplement d'un constructeur automobile ou d'une entreprise de logistique aérospatiale, mais d'un conglomérat technologique sans précédent orchestrant le transport autonome, les télécommunications mondiales, la robotique industrielle lourde et l'infrastructure orbitale au sein d'un pipeline d'ingénierie unique et intégré.




Comments
No comments yet. Be the first!