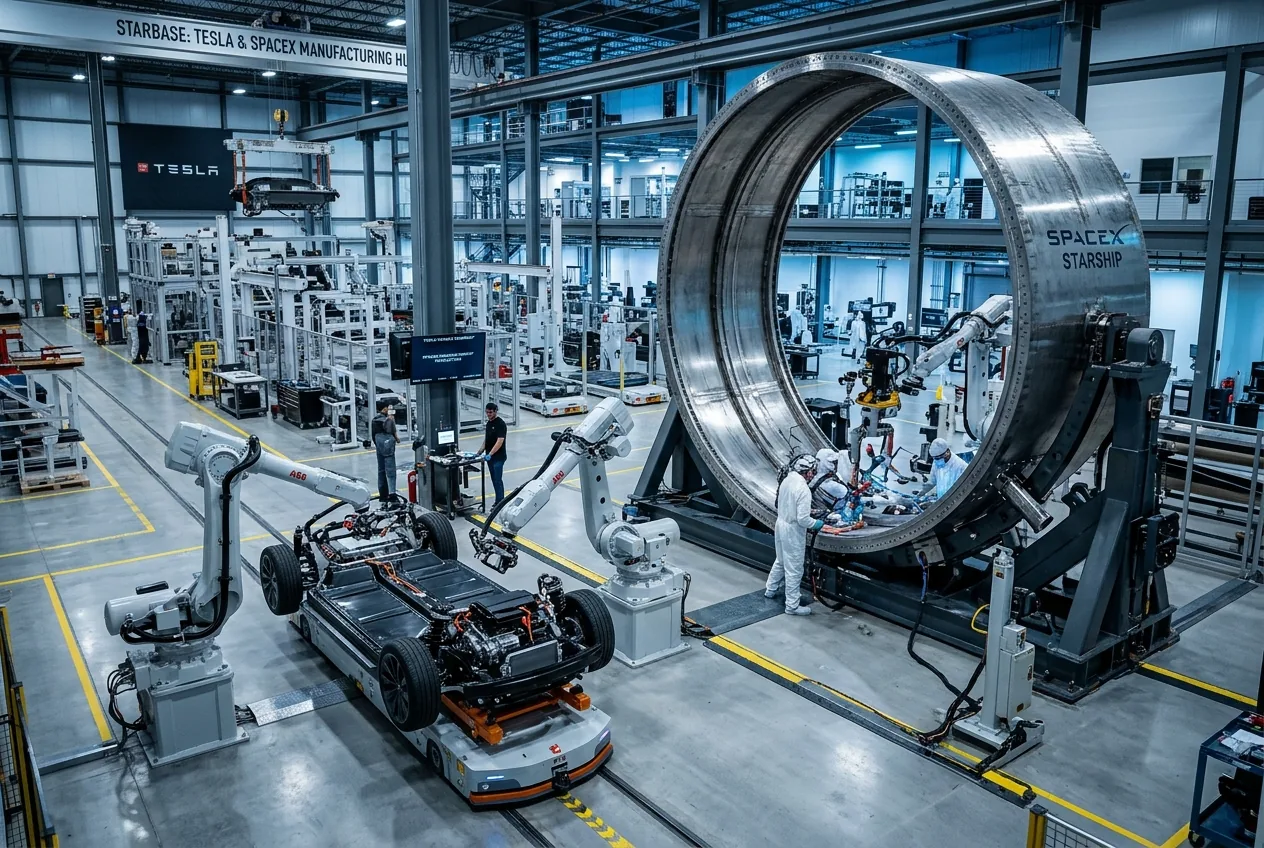
Le mega-fusioni aziendali raramente dipendono contemporaneamente da missilistica orbitale, fonderie di silicio personalizzate e pipeline di addestramento per reti neurali. Eppure, Elon Musk ha confermato questa settimana che comitati indipendenti sia in Tesla che in SpaceX hanno formalmente avviato discussioni esplorative per combinare i due giganti industriali in un'unica impresa consolidata valutata circa 3,5 trilioni di dollari. Se attuata, l'operazione rappresenterebbe la più grande aggregazione aziendale della storia economica moderna, formalizzando anni di condivisione informale della catena di approvvigionamento, incrocio di personale e iniziative di produzione congiunte sotto un bilancio unificato.
Rivolgendosi agli investitori durante la teleconferenza sui risultati del terzo trimestre di SpaceX, Musk ha confermato che entrambi i consigli di amministrazione hanno istituito comitati speciali composti esclusivamente da amministratori indipendenti per valutare i meccanismi strutturali, legali e finanziari di una combinazione. SpaceX, che ha completato un'offerta pubblica iniziale storica da 75 miliardi di dollari al Nasdaq all'inizio di quest'anno, è attualmente valutata circa 2 trilioni di dollari, mentre Tesla detiene una capitalizzazione di mercato che si aggira vicino a 1,5 trilioni di dollari. Nonostante abbia espresso entusiasmo personale per la logica strategica della fusione, Musk ha sottolineato che i vincoli normativi gli impediscono di guidare direttamente le negoziazioni.
“Questi comitati speciali sono composti da amministratori indipendenti e, poiché sono una parte in conflitto, non posso effettivamente partecipare alle discussioni dei comitati speciali”, ha detto Musk durante la chiamata. Ha descritto i negoziati bilaterali come una “strana danza kabuki in cui due gruppi di persone parlano e io non posso far parte della conversazione”. Musk ha cercato rapidamente di smorzare l'aggressivo trading speculativo, avvertendo che una fusione completata è tutt'altro che garantita. Fondamentalmente, la struttura dell'operazione richiederebbe l'approvazione di una maggioranza assoluta di tutte le azioni Tesla in circolazione: uno standard significativamente più rigoroso di una semplice maggioranza dei voti espressi.
L'allineamento della produzione e del silicio dietro l'accordo
Mentre gli analisti azionari si concentrano principalmente sui multipli di valutazione e sul consolidamento della capitalizzazione di mercato, i driver fondamentali di un'entità integrata Tesla-SpaceX risiedono in fabbrica e all'interno delle fonderie in camera bianca. Negli ultimi anni, i confini ingegneristici che separano il produttore di veicoli elettrici e il produttore aerospaziale si sono notevolmente confusi. SpaceX ha assorbito la startup di intelligenza artificiale xAI all'inizio di quest'anno, portando il modello linguistico di frontiera Grok e cluster di calcolo ad alta densità direttamente nell'architettura aziendale di SpaceX. Tesla aveva precedentemente iniettato capitale strategico in xAI per integrare modelli di ragionamento su misura nei suoi programmi di guida autonoma Full Self-Driving e di robotica umanoide Optimus.
Consolidare queste risorse risolve complesse frizioni operative. Attualmente, Tesla fornisce assemblaggi di batterie ad alta densità energetica, architetture di pacchi strutturali e inverter motore specializzati a SpaceX per l'uso in apparecchiature di supporto a terra per il lancio, sistemi di attuatori Starship e infrastrutture gateway Starlink. In cambio, le intuizioni metallurgiche sperimentate dai team di ingegneria dei materiali di SpaceX—in particolare per quanto riguarda le leghe di acciaio inossidabile ad alta resistenza e la saldatura per attrito—sono periodicamente migrate negli impianti di produzione di Tesla, in particolare durante lo sviluppo strutturale del Cybertruck.
Più critico delle tecniche metallurgiche condivise è lo sviluppo congiunto di Terafab, un ambizioso impianto di semiconduttori e packaging da svariati miliardi di dollari progettato per produrre acceleratori AI personalizzati per carichi di lavoro di edge computing e deep learning. Gestire Terafab sotto due ombrelli aziendali pubblici indipendenti introduce questioni spinose riguardanti l'allocazione dei costi, la licenza della proprietà intellettuale e i prezzi di trasferimento. La fusione delle entità sotto un unico ombrello aziendale elimina le spese generali di contabilità intercompany e la protezione della proprietà intellettuale, consentendo alla flotta di veicoli di Tesla, alla divisione robotica Optimus e alla rete satellitare Starlink di SpaceX di attingere da un motore di calcolo centralizzato e verticalmente integrato.
Il problema della governance: potere di voto e diritti degli azionisti
Nonostante le sinergie tecniche, l'architettura finanziaria di un'impresa combinata presenta gravi sfide di governance. L'ostacolo principale è rappresentato dalle strutture azionarie e dalla distribuzione del voto. In Tesla, Musk controlla circa il 20 percento del capitale in circolazione, distribuito interamente su azioni ordinarie standard a classe singola. La base azionaria di Tesla include enormi gestori patrimoniali passivi come Vanguard, BlackRock e State Street, oltre a investitori retail che hanno storicamente esaminato l'indipendenza del consiglio di amministrazione e gli accordi di remunerazione.
SpaceX opera su un modello di governance completamente distinto. Nonostante la quotazione al Nasdaq, SpaceX ha preservato una struttura azionaria multi-classe che garantisce a Musk oltre l'85 percento del potere di voto totale attraverso azioni a super-voto. Riconciliare un'azienda automobilistica ed energetica a classe singola con un appaltatore della difesa aerospaziale a doppia classe pone un enorme ostacolo legale per gli avvocati aziendali in Delaware e Texas. Se l'azienda combinata adottasse il livello di super-voto di SpaceX per preservare l'autonomia esecutiva di Musk, gli azionisti istituzionali di Tesla potrebbero opporsi all'immediata diluizione del loro potere di voto.
Inoltre, poiché Musk detiene massicce quote azionarie personali in entrambe le imprese, qualsiasi rapporto di cambio calcolato per convertire le azioni Tesla in azioni SpaceX—o viceversa—dovrà affrontare l'estremo controllo degli organi di vigilanza fiduciari. I consulenti legali indipendenti e le società di revisione forense che assistono i comitati speciali devono dimostrare inequivocabilmente che la metodologia di valutazione non favorisce in modo sproporzionato la storia della capitalizzazione privata di SpaceX a spese degli investitori pubblici di Tesla, o che non inclina la bilancia verso l'allocazione del patrimonio netto personale di Musk.
La scala industriale incontra l'automazione di frontiera
Dal punto di vista operativo, unire Tesla e SpaceX crea un conglomerato industriale senza precedenti che collega la produzione di consumo ad alto volume con contratti aerospaziali di frontiera ad alto margine. La rete globale di gigafactory di Tesla eccelle nella produzione in serie ad alto ritmo, nella produzione automatizzata di celle e nell'espansione della catena di approvvigionamento meccanica: discipline in cui l'output si misura in milioni di unità all'anno. SpaceX, al contrario, eccelle nella progettazione aerospaziale iterativa rapida, nei contratti di difesa sovrana e nelle reti di comunicazione orbitale tramite Starlink, che attualmente rappresenta la maggior parte del flusso di cassa operativo costante dell'azienda.
Un ponte critico tra questi due disparati paradigmi produttivi è il robot umanoide Optimus. Sviluppato originariamente all'interno dei laboratori di robotica di Tesla per mitigare i colli di bottiglia del lavoro in ambienti di assemblaggio ad alta ripetizione, Optimus si affida sempre più a pesi AI fondamentali addestrati su cluster di calcolo ora ospitati all'interno della divisione xAI di SpaceX. Le architetture di missione a lungo termine delineate da SpaceX per l'infrastruttura lunare e il transito su Marte si affidano pesantemente a sistemi robotici autonomi teleoperati ed embodied per gestire la fabbricazione strutturale in ambienti estremi molto prima dell'arrivo degli equipaggi umani.
Ospitare navigazione autonoma, ingegneria delle batterie ad alte prestazioni, trasporto orbitale e comunicazioni satellitari all'interno di un unico bilancio consente di spostare le spese in conto capitale fluidamente tra le unità aziendali in base ai macro cicli. Quando i margini automobilistici si comprimono a causa dell'aggressiva concorrenza sui prezzi globali, i ricavi della connettività commerciale di Starlink e i manifesti di lancio aerospaziale potrebbero fornire una stabilizzazione del flusso di cassa. Al contrario, quando lo sviluppo di hardware per lo spazio profondo richiede immensi esborsi di capitale iniziali, i ricavi della produzione ad alto volume di Tesla potrebbero assorbire i costi.
Il percorso verso l'approvazione degli azionisti
L'istituzione di comitati speciali segna solo la fase iniziale di quella che si preannuncia una lunga revisione normativa e legale. I comitati indipendenti devono trattenere autonomamente i propri consulenti finanziari, condurre un'ampia due diligence sui bilanci proprietari e negoziare salvaguardie strutturali per proteggere gli azionisti di minoranza. L'ostacolo finale, tuttavia, spetta interamente alla base di investitori retail e istituzionali di Tesla.
Richiedere l'approvazione della maggioranza di tutte le azioni Tesla in circolazione stabilisce un parametro formidabile. Nelle iniziative elettorali aziendali standard, le risoluzioni vengono regolarmente approvate con il sostegno di una semplice maggioranza delle azioni presenti all'assemblea. In un voto a maggioranza assoluta, le azioni non votanti si registrano automaticamente come voti "contrari". I comitati indipendenti devono presentare un argomento finanziario inconfutabile sul fatto che la valutazione integrata di 3,5 trilioni di dollari offra un vantaggio tangibile per azione che superi le performance delle aziende che operano indipendentemente.
Se i comitati raggiungessero un accordo e gli azionisti approvassero il consolidamento, la struttura aziendale risultante sfiderà le categorie industriali convenzionali. Non sarebbe semplicemente un produttore di automobili o un'azienda di logistica aerospaziale, ma un conglomerato tecnologico senza precedenti che orchestra transito autonomo, telecomunicazioni globali, robotica industriale pesante e infrastrutture orbitali sotto un'unica pipeline ingegneristica integrata.




Comments
No comments yet. Be the first!