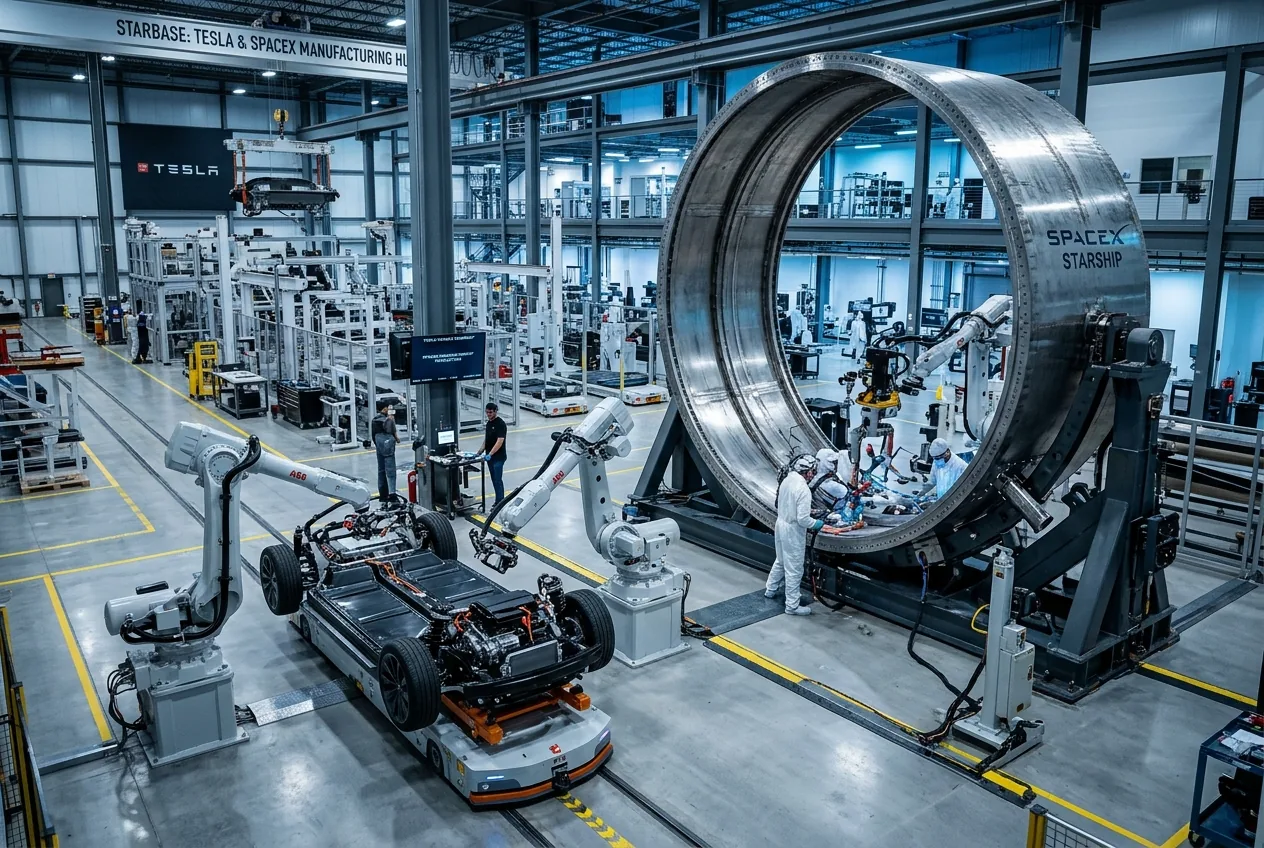
企业巨型并购案很少同时涉及轨道火箭技术、定制硅晶圆代工以及神经网络训练流水线。然而,Elon Musk 本周确认,Tesla 和 SpaceX 的独立委员会已正式启动探索性讨论,旨在将这两家工业巨头合并为一家市值约 3.5 万亿美元的统一企业。如果交易达成,这将成为现代经济史上规模最大的企业并购案,将多年来非正式的供应链共享、人员交叉协作以及联合制造计划正式纳入统一的资产负债表之下。
在 SpaceX 第三季度财报电话会议上,Musk 向投资者证实,两家公司的董事会均已成立由独立董事组成的特别委员会,以评估合并的结构、法律及财务机制。今年早些时候,SpaceX 在纳斯达克完成了 750 亿美元的历史性首次公开募股(IPO),目前估值约为 2 万亿美元,而 Tesla 的市值则在 1.5 万亿美元左右徘徊。尽管 Musk 对合并的战略逻辑表达了个人热情,但他强调,监管限制使他无法直接主导谈判。
“这些特别委员会由独立董事组成,由于我是利益冲突方,我实际上无法参与特别委员会的讨论,”Musk 在电话会议上表示。他将双边谈判形容为一场“奇怪的歌舞伎表演,两拨人正在交谈,而我却无法加入对话。”Musk 随即试图平息激进的投机交易,警告称合并远未板上钉钉。至关重要的是,交易结构需要获得所有 Tesla 流通股绝对多数的支持——这一标准比简单的投票多数通过要严格得多。
交易背后的制造与芯片协同
尽管股票分析师主要关注估值倍数和市值整合,但 Tesla 与 SpaceX 实体集成的基础动力源于工厂车间和洁净室代工厂内部。在过去几年中,这家电动汽车制造商与这家航空航天制造商之间的工程边界已大幅模糊。SpaceX 于今年早些时候收购了人工智能初创公司 xAI,将前沿大语言模型 Grok 和高密度计算集群直接纳入 SpaceX 的企业架构。Tesla 此前曾向 xAI 注资,旨在将定制推理模型整合到其全自动驾驶(Full Self-Driving)和 Optimus 人形机器人项目中。
整合这些资产解决了复杂的运营摩擦。目前,Tesla 为 SpaceX 提供高能量密度电池组、结构包架构以及专门的电机逆变器,用于发射地面支援设备、Starship 执行器系统和 Starlink 网关基础设施。作为回报,SpaceX 材料工程团队首创的冶金见解——特别是关于高强度不锈钢合金和搅拌摩擦焊的技术——已定期迁移到 Tesla 的生产设施中,在 Cybertruck 的结构开发过程中表现尤为显著。
比共享冶金技术更关键的是 Terafab 的联合开发,这是一个雄心勃勃的数十亿美元半导体与封装设施,旨在为边缘计算和深度学习工作负载制造定制 AI 加速器。在两家独立上市公司旗下运营 Terafab 会带来关于成本分摊、知识产权许可和转让定价的棘手问题。在单一企业旗下合并这些实体消除了公司间会计开销和知识产权壁垒,使 Tesla 的车辆队列、Optimus 机器人部门和 SpaceX 的 Starlink 卫星网络能够利用一个集中、垂直整合的计算引擎。
治理难题:投票权与股东权利
尽管存在技术协同效应,但合并后企业的财务架构带来了严峻的治理挑战。主要障碍集中在股权结构和投票权分配上。在 Tesla,Musk 掌握约 20% 的流通股权,全部为标准的单类普通股。Tesla 的股东群体包括 Vanguard、BlackRock 和 State Street 等大型被动资产管理公司,以及历来对董事会独立性和薪酬安排进行严格审查的散户投资者。
SpaceX 则在完全不同的治理模式下运作。尽管完成了纳斯达克上市,但 SpaceX 保留了多类股票结构,通过超级投票权股票使 Musk 掌握了超过 85% 的总投票权。将单类股的汽车和能源公司与双类股的航空航天防务承包商进行协调,对特拉华州和德克萨斯州的律师来说是一个巨大的法律障碍。如果合并后的公司采用 SpaceX 的超级投票权分级以保持 Musk 的行政自主权,Tesla 的机构股东可能会抵制其投票权的即时稀释。
此外,由于 Musk 在两家企业都持有巨额个人股份,任何用于将 Tesla 股票转换为 SpaceX 股票(或反之)的换股比例都将面临受托监管机构的严厉审查。为特别委员会提供咨询的独立法律顾问和法务会计师事务所必须明确证明,估值方法不会以牺牲 Tesla 公众投资者的利益为代价,不成比例地偏向 SpaceX 的私有化资本历史,也不会向 Musk 的个人净资产分配倾斜。
工业规模与前沿自动化
从运营角度来看,合并 Tesla 和 SpaceX 将打造一个史无前例的工业集团,将大批量消费品制造与高利润的前沿航空航天合同联系起来。Tesla 的全球超级工厂网络擅长高速率系列化生产、自动化电池制造和机械供应链扩展——这些领域的产出是以每年数百万台来衡量的。相比之下,SpaceX 擅长快速迭代的航空航天设计、主权防务合同以及通过 Starlink 运营的轨道通信网络,后者目前占公司大部分稳定的运营现金流。
连接这两种截然不同的制造范式的关键桥梁是 Optimus 人形机器人。Optimus 最初是在 Tesla 的机器人实验室中开发的,旨在缓解高重复性装配环境中的劳动力瓶颈,它正日益依赖存储在 SpaceX 旗下 xAI 部门计算集群中的基础 AI 权重进行训练。SpaceX 为月球基础设施和火星运输规划的长期任务架构,在很大程度上依赖自主远程操作和具身机器人系统,以便在人类机组人员到达前很久就处理极端环境下的结构制造。
将自主导航、高性能电池工程、轨道运输和卫星通信整合在单一资产负债表下,允许资本支出根据宏观周期在业务部门间灵活调配。当汽车利润因激烈的全球价格竞争而压缩时,Starlink 的商业连接收入和航空航天发射清单可以提供现金流稳定性。反之,当深空硬件开发需要巨大的前期资本投入时,Tesla 的高产量制造收入可以抵消这些消耗。
股东批准之路
特别委员会的成立仅仅是漫长监管与法律审查的开端。独立委员会必须独立聘请财务顾问,对专有资产负债表进行广泛的尽职调查,并就保护少数股东的结构性保障措施进行谈判。然而,最终的障碍依然落在 Tesla 的散户和机构投资者基础身上。
要求获得所有 Tesla 流通股多数票批准设定了一个艰巨的基准。在标准的公司投票倡议中,决议通常只需会议上投出的简单多数票即可通过。而在绝对多数投票中,未投票的股份会自动记录为“反对”票。独立委员会必须提出一个无可辩驳的财务论据,证明 3.5 万亿美元的整合估值所带来的每股实际收益,要高于两家公司独立运营的表现。
如果委员会达成协议且股东支持合并,由此产生的企业结构将挑战传统的工业分类。它将不仅仅是一家汽车制造商或一家航空航天物流公司,而是一个前所未有的技术集团,在单一整合的工程流水线下统筹自主交通、全球电信、重型工业机器人和轨道基础设施。




Comments
No comments yet. Be the first!