Chaque fois que les discussions financières abordent la perspective d'une entrée de SpaceX sur les marchés publics, les salles de marché et les forums d'investisseurs particuliers s'enflamment autour d'objectifs de cours et de modèles de valorisation agressifs. Les analystes des grandes banques et des plateformes de trading indépendantes produisent systématiquement des projections complexes de flux de trésorerie actualisés, tentant de comparer l'entreprise aérospatiale d'Elon Musk à un panier hybride composé de poids lourds de la défense, de fournisseurs de télécommunications commerciales et d'actions technologiques à forte croissance. Pourtant, au-delà du bruit des capitalisations boursières théoriques oscillant entre 180 milliards et plus de 250 milliards de dollars, la réalité financière sous-jacente n'est pas dictée par des multiples boursiers typiques du secteur logiciel, mais par la fabrication industrielle lourde, les cadences de lancement et les coûts unitaires de production.
Pour les investisseurs institutionnels cherchant à disséquer le moteur financier de SpaceX, la tension fondamentale réside entre sa « vache à lait » opérationnelle — l'architecture mature du Falcon 9 — et ses deux programmes à forte intensité de capital : la mégaconstellation à haut débit Starlink et le système de lancement Starship. L'évaluation de ces opérations nécessite de dépasser les mesures classiques de finance d'entreprise pour examiner les systèmes mécaniques et logistiques qui régissent le rendement de l'entreprise.
Le moteur industriel derrière la réutilisabilité du Falcon 9
La raison principale pour laquelle SpaceX domine l'économie du lancement commercial ne tient pas seulement au fait que ses premiers étages sont réutilisables, mais au fait que le cycle de remise en état est passé d'un processus artisanal sur mesure à un flux de travail de maintenance industrielle standardisé. Dans l'industrie aérospatiale traditionnelle, les structures de coûts sont dominées par une main-d'œuvre spécialisée, des inspections manuelles et des régimes de tests non destructifs qui prolongent les délais de rotation sur plusieurs mois. SpaceX a modifié ce paradigme en traitant la récupération des boosters comme le prolongement d'une ligne d'assemblage à haut débit.
Les délais de rotation des boosters, qui s'étendaient autrefois sur des mois, se sont contractés pour atteindre quelques semaines. Le record de rotation d'un booster Falcon 9, inférieur à trois semaines, repose sur des bancs d'inspection par ultrasons automatisés, des procédures de vidange rapide du carburant et la résilience de la turbomachinerie du moteur Merlin 1D. Chaque Merlin 1D fonctionne selon un cycle générateur de gaz utilisant du kérosène de qualité fusée (RP-1) et de l'oxygène liquide. Alors que les moteurs à générateur de gaz provoquent une cokéfaction dans les canaux de refroidissement régénératif, les équipes d'ingénierie métallurgique et thermique de SpaceX ont développé des cycles automatisés de nettoyage et de cuisson qui éliminent les résidus d'hydrocarbures sans nécessiter le retrait du moteur de la structure de poussée.
Cette efficacité opérationnelle change fondamentalement les marges brutes du transport orbital. Les clients externes paient plus de 67 millions de dollars par mission commerciale Falcon 9, tandis que les estimations internes des coûts de carburant, des frais de base, des opérations de la flotte de récupération et de la remise en état situent le coût marginal de lancement de SpaceX entre 15 et 28 millions de dollars. C'est cette marge interne qui subventionne les dépenses d'investissement nécessaires au déploiement des satellites Starlink à un rythme qu'aucun concurrent ne peut égaler.
Starlink et l'industrialisation du matériel satellite
Les modèles de valorisation haussiers de Wall Street attribuent systématiquement plus de 70 % de la valeur d'entreprise potentielle de SpaceX à Starlink. La logique est simple : le marché mondial du lancement commercial a un plafond de revenus adressable se comptant en dizaines de milliards de dollars, tandis que les télécommunications mondiales et la connectivité des données représentent un marché de plusieurs milliers de milliards. Cependant, la réalisation de ce chiffre d'affaires dépend davantage de l'électronique grand public à haut volume et de la fabrication automatisée de satellites que de la seule fusée orbitale.
À Redmond, dans l'État de Washington, SpaceX a établi ce qui fonctionne comme une usine automobile pour satellites. La construction des satellites Starlink v2 Mini nécessite l'intégration d'antennes à réseau à commande de phase avancées, de propulseurs à effet Hall alimentés au krypton et à l'argon, et de mécanismes d'entraînement de panneaux solaires de qualité spatiale. Avant SpaceX, l'industrie aérospatiale produisait des satellites de communication par unités à un chiffre par an, avec des coûts unitaires allant de 100 à 500 millions de dollars. Les lignes de production de SpaceX fabriquent plusieurs engins spatiaux Starlink par jour à des coûts unitaires estimés bien en dessous de 300 000 dollars.
Le levier économique provient directement de cet environnement de production à haut débit. Des lignes de technologie de montage en surface automatisées équipent les cartes en silicium personnalisées gérant les réseaux de formation de faisceaux à commande de phase, tandis que le soudage par friction-malaxage automatisé assemble les composants du châssis structurel. Si la ligne de production ralentit, ou si les chaînes d'approvisionnement en microcontrôleurs durcis contre les radiations s'enrayent, le manifeste de lancement stagne et les coûts en capital unitaires augmentent rapidement. Les analystes de Wall Street prévoyant les revenus du haut débit par satellite doivent pondérer leurs modèles en fonction de ces contraintes de chaîne d'approvisionnement de précision.
Le gouffre financier de Starship et Boca Chica
Alors que le Falcon 9 génère des liquidités opérationnelles et que Starlink fournit des revenus d'abonnement récurrents, le programme Starship à Boca Chica, au Texas, fonctionne comme un consommateur massif de capitaux. Le développement d'un véhicule de lancement de 120 mètres de haut, entièrement réutilisable et fabriqué en acier inoxydable austénitique, présente des défis financiers que les marchés boursiers traditionnels sont notoirement mal équipés pour absorber sur une base trimestrielle.
Le défi technique à Starbase se concentre sur le moteur Raptor 3, une unité motrice à cycle de combustion étagée à flux complet brûlant du méthane liquide et de l'oxygène liquide. La combustion étagée à flux complet est notoirement difficile à maîtriser, car elle nécessite le fonctionnement simultané de pré-brûleurs riches en oxygène et riches en carburant, exposant les aubes de turbine à des environnements d'oxydation thermique et chimique extrêmes. SpaceX a poursuivi des itérations de conception agressives, éliminant les capteurs et brides externes au profit de canaux de refroidissement internes et de collecteurs fabriqués par fabrication additive pour supprimer les points de fuite et réduire la masse.
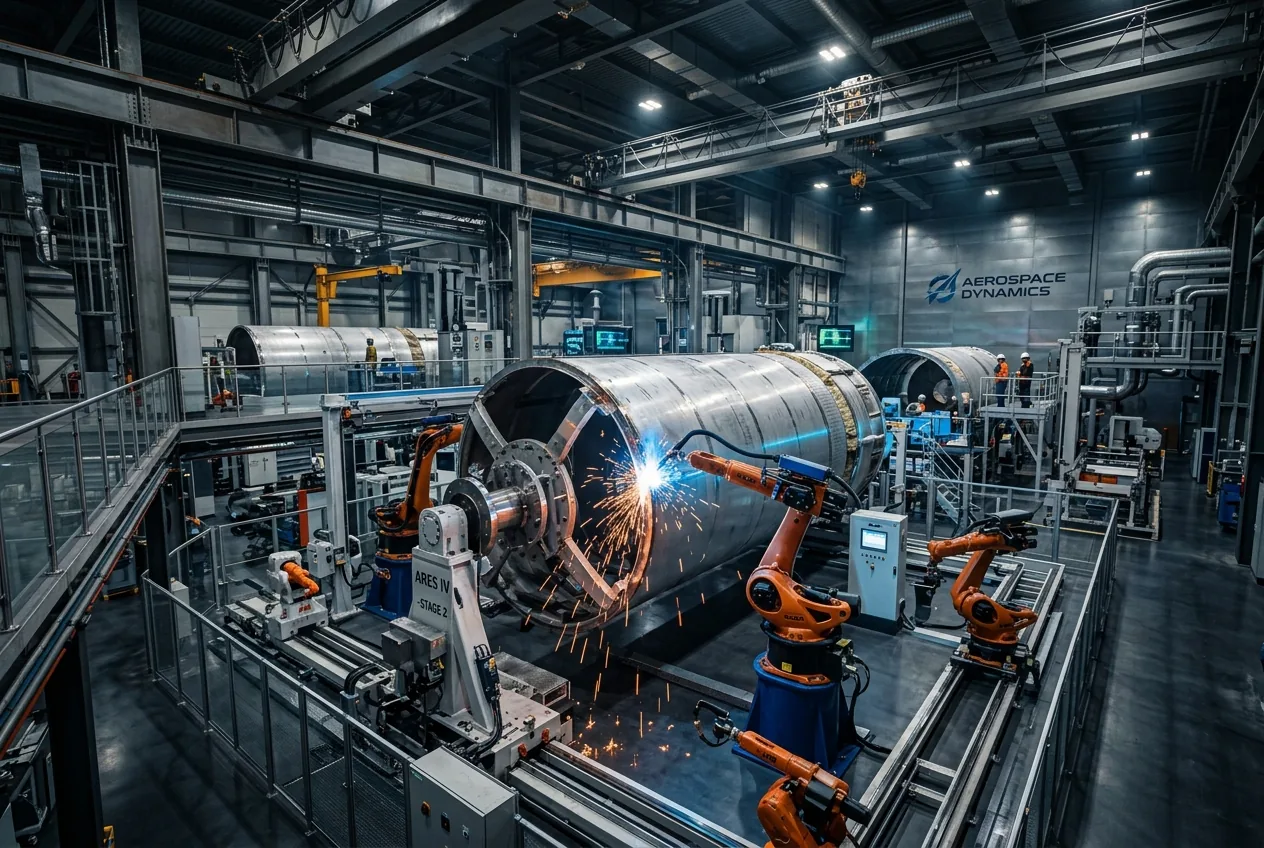
Du point de vue du bilan, le développement du Starship représente des centaines de millions de dollars d'allocation de capital continue pour l'outillage, les portiques de soudage robotisés, les parcs de réservoirs cryogéniques et l'infrastructure massive des pas de tir. Si Starship atteint une cadence opérationnelle, il est prévu qu'il réduise les coûts internes de mise en orbite d'une charge utile d'un ordre de grandeur — en dessous de 100 dollars par kilogramme. D'ici là, il reste un facteur de risque financier à haut bêta qui nécessite d'importantes réserves de liquidités pour supporter les échecs des tests statiques, les destructions lors des essais en vol et les mandats de reconception réglementaires.
Les marchés publics peuvent-ils tolérer les réalités opérationnelles de SpaceX ?
La question persistante qui pèse sur chaque conférence d'analystes concernant une éventuelle introduction en bourse de SpaceX est de savoir si les marchés publics peuvent supporter la volatilité opérationnelle inhérente au développement de matériel de pointe. Les investisseurs en actions publiques fonctionnent selon des cadences comptables prévisibles de 90 jours, pénalisant les compressions de marges et exigeant des distributions de capital stables. SpaceX, en revanche, opère sur des itérations d'ingénierie à long terme et à haut risque où le capital est délibérément brûlé pour accélérer la découverte technique.
Elon Musk a fréquemment souligné cette tension, notamment concernant le déploiement à forte intensité de capital des constellations Starlink, qui nécessitent un renouvellement continu des engins spatiaux tous les cinq ans, à mesure que la traînée atmosphérique en orbite terrestre basse dégrade leur altitude orbitale. Une société SpaceX cotée en bourse ferait face à un examen minutieux concernant les dépenses d'investissement pour le remplacement des satellites, les batailles sur les licences de spectre et les passifs d'assurance des pas de tir.
Pour les acteurs du marché analysant la valorisation de l'entreprise, la leçon est claire : la solidité du bilan dans l'aérospatiale ne peut être dissociée de la durabilité du matériel. Les indicateurs qui déterminent réellement la trajectoire financière de SpaceX ne se trouvent pas dans les multiples cours/bénéfices prévisionnels, mais dans les durées des bancs d'essai moteur, les rendements de l'assemblage automatisé et les temps de rotation opérationnels de ses navires de récupération à Port Canaveral.



Comments
No comments yet. Be the first!