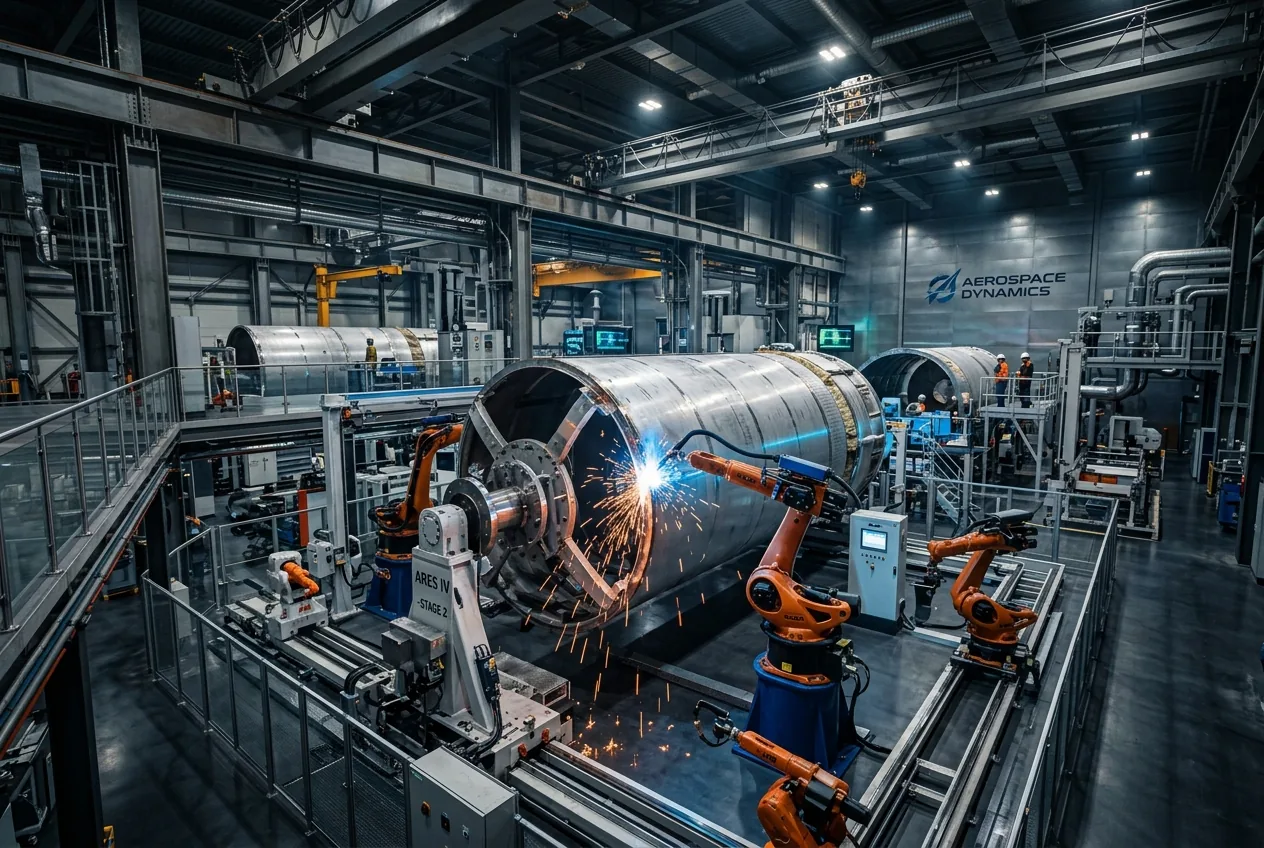
Cada vez que las conversaciones financieras giran en torno a la perspectiva de que SpaceX entre en los mercados públicos, las mesas de negociación y los foros minoristas estallan con agresivos objetivos de precio y modelos de valoración. Los analistas de las principales casas de bolsa y plataformas de trading independientes elaboran constantemente amplias proyecciones de flujo de caja descontado, intentando comparar la firma aeroespacial de Elon Musk con una cesta híbrida de contratistas de defensa, proveedores de telecomunicaciones comerciales y empresas tecnológicas de alto crecimiento. Sin embargo, bajo el ruido de las capitalizaciones de mercado teóricas que oscilan entre los 180.000 millones y más de 250.000 millones de dólares, la realidad financiera subyacente no viene dictada por múltiplos de software, sino por la industria manufacturera pesada, las métricas de cadencia de lanzamiento y la economía de unidades en la planta de producción.
Para los inversores institucionales que intentan diseccionar el motor financiero de SpaceX, la tensión central radica entre su vaca lechera operativa —la madura arquitectura del Falcon 9— y sus dos programas de capital de alto consumo: la megaconstelación de banda ancha Starlink y el sistema de lanzamiento Starship. Evaluar estas operaciones requiere ir más allá de las métricas financieras corporativas estándar y examinar los sistemas mecánicos y logísticos que rigen el rendimiento de la compañía.
El motor de fabricación detrás de la reutilización del Falcon 9
La razón principal por la que SpaceX domina la economía de los lanzamientos comerciales no es solo que sus primeras etapas sean reutilizables, sino que el ciclo de reacondicionamiento ha pasado de ser un proceso artesanal a un flujo de trabajo de mantenimiento industrial estandarizado. En la fabricación aeroespacial tradicional, las estructuras de costes están dominadas por mano de obra a medida, inspecciones manuales y regímenes de pruebas no destructivas que prolongan los tiempos de entrega durante meses. SpaceX alteró este paradigma tratando la recuperación de los propulsores como una extensión de una línea de montaje de alta cadencia.
Los tiempos de entrega de los propulsores, que antes duraban meses, se han reducido a semanas. El récord de reacondicionamiento de un propulsor Falcon 9, de menos de tres semanas, se basa en equipos de inspección ultrasónica automatizados, procedimientos de drenaje de propulsor de ciclo rápido y la resiliencia de la turbomaquinaria del motor Merlin 1D. Cada Merlin 1D funciona con un ciclo de generador de gas que utiliza queroseno de grado cohete (RP-1) y oxígeno líquido. Si bien los motores de generador de gas depositan coque dentro de los canales de refrigeración regenerativa, los equipos de ingeniería metalúrgica y térmica de SpaceX desarrollaron ciclos automatizados de lavado y horneado que eliminan los residuos de hidrocarburos sin necesidad de retirar el motor de la estructura de empuje.
Esta eficiencia operativa cambia fundamentalmente los márgenes brutos del transporte orbital. Los clientes externos pagan más de 67 millones de dólares por misión comercial del Falcon 9, mientras que las estimaciones de costes internos para el propulsor, las tasas de campo, las operaciones de la flota de recuperación y el reacondicionamiento sitúan el coste marginal de lanzamiento de SpaceX entre 15 y 28 millones de dólares. Ese margen interno es lo que subvenciona los gastos de capital necesarios para desplegar los satélites Starlink a un ritmo que ningún competidor puede igualar.
Starlink y la industrialización del hardware satelital
Los modelos de valoración alcistas de Wall Street suelen asignar más del 70 por ciento del valor empresarial potencial de SpaceX a Starlink. La lógica es sencilla: el mercado global de lanzamiento comercial tiene un tope de ingresos direccionable de unas pocas decenas de miles de millones de dólares, mientras que las telecomunicaciones y la conectividad de datos globales representan un mercado de varios billones. Sin embargo, obtener estos ingresos depende de la electrónica de consumo de alto volumen y de la fabricación automatizada de satélites, no solo de la cohetería orbital.
En Redmond, Washington, SpaceX estableció lo que funciona esencialmente como una fábrica de automóviles para satélites. Construir satélites Starlink v2 Mini requiere la integración de antenas avanzadas de red en fase, propulsores de efecto Hall alimentados por criptón y argón, y mecanismos de accionamiento de paneles solares de grado espacial. Antes de SpaceX, la industria aeroespacial producía satélites de comunicaciones en series de un solo dígito al año, con costes unitarios de entre 100 y 500 millones de dólares. Las líneas de producción de SpaceX fabrican varios satélites Starlink al día con costes unitarios estimados muy por debajo de los 300.000 dólares.
El apalancamiento económico proviene directamente de este entorno de producción de alta cadencia. Las líneas automatizadas de tecnología de montaje en superficie poblan las placas de silicio personalizadas que ejecutan las matrices de formación de haces de red en fase, mientras que la soldadura por fricción-agitación automatizada une los componentes estructurales del chasis. Si la línea de producción se ralentiza, o si las cadenas de suministro de microcontroladores endurecidos contra la radiación se bloquean, el manifiesto de lanzamiento se detiene y los costes de capital unitarios aumentan rápidamente. Los analistas de Wall Street que proyectan ingresos de banda ancha satelital deben ponderar sus modelos frente a estas restricciones de precisión de la cadena de suministro.
El sumidero de capital de Starship y Boca Chica
Mientras que el Falcon 9 genera efectivo operativo y Starlink proporciona ingresos recurrentes por suscripción, el programa Starship en Boca Chica, Texas, funciona como un consumidor masivo de capital. Desarrollar un vehículo de lanzamiento de 120 metros de altura, totalmente reutilizable y fabricado en acero inoxidable austenítico, presenta desafíos financieros que los mercados de valores públicos tradicionales no están preparados para absorber de forma trimestral.
El desafío de ingeniería en Starbase se centra en el motor Raptor 3, una unidad de potencia de ciclo de combustión por etapas de flujo completo que quema metano líquido y oxígeno líquido. La combustión por etapas de flujo completo es notoriamente difícil de domar porque requiere hacer funcionar prequemadores ricos en oxígeno y ricos en combustible simultáneamente, exponiendo las palas de la turbina a entornos extremos de oxidación térmica y química. SpaceX ha llevado a cabo agresivas iteraciones de diseño, eliminando sensores externos y bridas en favor de canales de refrigeración internos y colectores fabricados mediante fabricación aditiva para eliminar puntos de fuga y reducir la masa.
Desde la perspectiva del balance, el desarrollo de Starship representa cientos de millones de dólares en asignación continua de capital para herramientas, pórticos de soldadura robótica, granjas de tanques criogénicos y una enorme infraestructura de montaje de lanzamiento. Si Starship alcanza una cadencia operativa, se proyecta que reducirá los costes internos de carga útil a órbita en un orden de magnitud: por debajo de los 100 dólares por kilogramo. Hasta entonces, sigue siendo un factor de riesgo financiero de alta beta que requiere importantes reservas de efectivo para resistir fallos en pruebas estáticas, destrucciones en pruebas de vuelo y mandatos regulatorios de rediseño.
¿Pueden los mercados públicos tolerar las realidades operativas de SpaceX?
La pregunta persistente que sobrevuela cada llamada de analistas sobre una posible oferta pública de SpaceX es si los mercados públicos pueden soportar la volatilidad operativa inherente al desarrollo de hardware avanzado. Los inversores de capital público operan bajo ciclos contables predecibles de 90 días, penalizando las compresiones de margen y exigiendo distribuciones de capital constantes. SpaceX, por el contrario, opera con iteraciones de ingeniería de alto riesgo y largo plazo donde el capital se consume deliberadamente para acelerar el descubrimiento técnico.
Elon Musk ha señalado con frecuencia esta tensión, particularmente en relación con el despliegue intensivo de capital de las constelaciones Starlink, que requieren un reabastecimiento continuo de naves espaciales cada cinco años a medida que el arrastre atmosférico en la órbita terrestre baja degrada su altitud orbital. Una SpaceX que cotice en bolsa se enfrentaría a un intenso escrutinio sobre el gasto de capital para el reemplazo de satélites, las batallas por licencias de espectro y las responsabilidades de seguros de las plataformas de lanzamiento.
Para los participantes del mercado que analizan la valoración de la empresa, la lección es clara: la solidez del balance en el sector aeroespacial no puede separarse de la durabilidad del hardware. Las métricas que realmente determinan la trayectoria financiera de SpaceX no se encuentran en los múltiplos de precio-beneficio a futuro, sino en la duración de las pruebas de motor en banco, el rendimiento del ensamblaje automatizado y los tiempos de entrega operativa de sus buques de recuperación en Puerto Cañaveral.



Comments
No comments yet. Be the first!