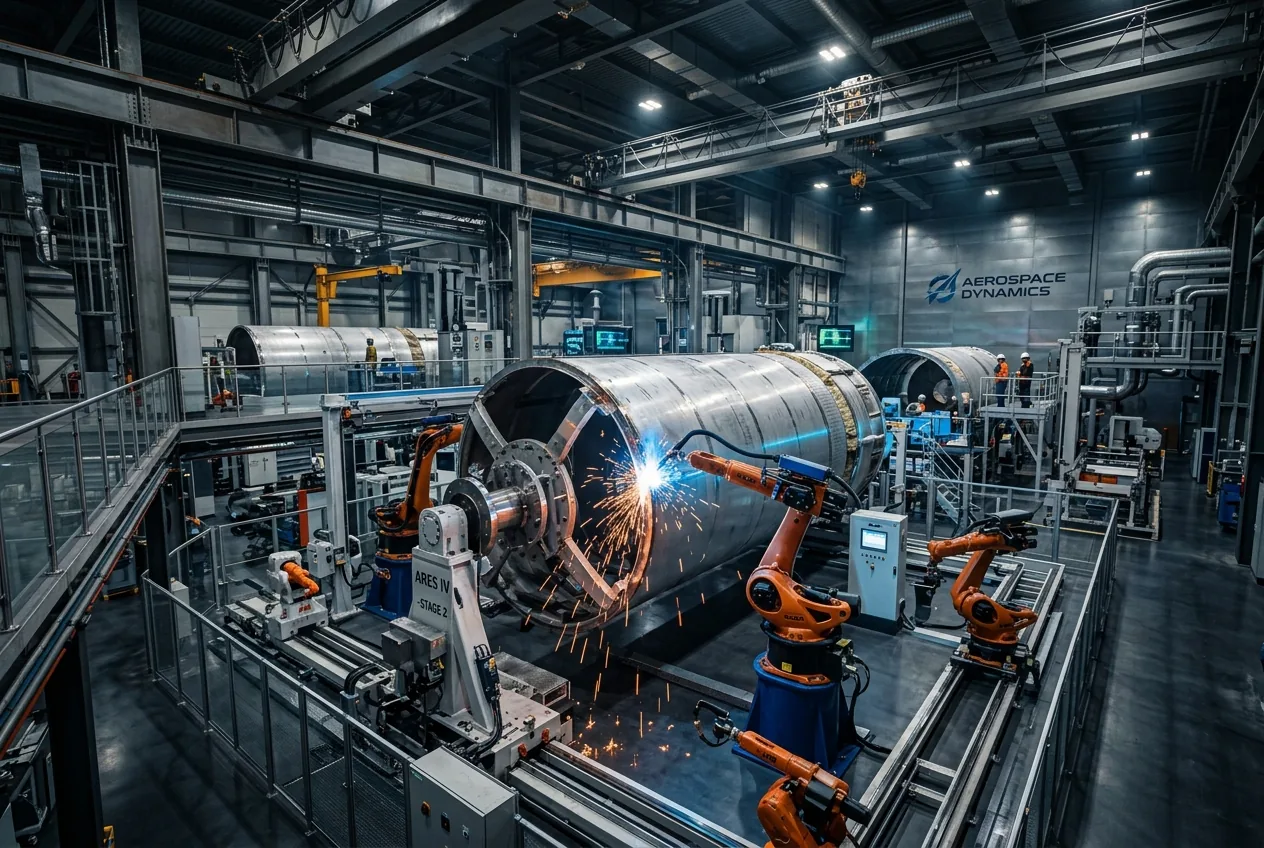
Ogni volta che le chiacchiere finanziarie si concentrano sulla prospettiva di un ingresso di SpaceX nei mercati pubblici, le sale di negoziazione e i forum di investitori retail esplodono con target price aggressivi e modelli di valutazione. Gli analisti delle principali società di brokeraggio e delle piattaforme di trading indipendenti producono costantemente ampie proiezioni di flussi di cassa scontati, tentando di confrontare l'azienda aerospaziale di Elon Musk con un paniere ibrido di colossi della difesa, fornitori di telecomunicazioni commerciali e titoli tecnologici ad alta crescita. Tuttavia, al di sotto del rumore di capitalizzazioni di mercato teoriche che variano da 180 miliardi a oltre 250 miliardi di dollari, la realtà finanziaria sottostante non è dettata da multipli tipici del software, ma dalla manifattura industriale pesante, dalle metriche di cadenza di lancio e dall'economia unitaria sul piano di fabbrica.
Per gli investitori istituzionali che tentano di analizzare il motore finanziario di SpaceX, la tensione principale risiede tra la sua "mucca da mungere" operativa — la matura architettura del Falcon 9 — e i suoi due programmi ad alto consumo di capitale: la megacostellazione a banda larga Starlink e il sistema di lancio Starship. Valutare queste operazioni richiede di andare oltre le metriche standard della finanza aziendale ed esaminare i sistemi meccanici e logistici che regolano il throughput dell'azienda.
Il motore manifatturiero dietro la riutilizzabilità del Falcon 9
Il motivo principale per cui SpaceX domina l'economia dei lanci commerciali non è semplicemente che i suoi primi stadi sono riutilizzabili, ma che il ciclo di ricondizionamento è passato da un processo artigianale su misura a un flusso di lavoro di manutenzione industriale standardizzato. Nella manifattura aerospaziale tradizionale, le strutture dei costi sono dominate da manodopera su misura, ispezioni manuali e regimi di test non distruttivi che estendono i tempi di rotazione a diversi mesi. SpaceX ha alterato questo paradigma trattando il recupero dei booster come un'estensione di una linea di assemblaggio ad alta velocità.
I tempi di rotazione dei booster, che un tempo richiedevano mesi, si sono ridotti a poche settimane. Il record di rotazione del booster Falcon 9 di meno di tre settimane si basa su impianti di ispezione a ultrasuoni automatizzati, procedure di drenaggio del propellente a ciclo rapido e la resilienza della turbomacchina del motore Merlin 1D. Ogni Merlin 1D opera con un ciclo a generatore di gas utilizzando cherosene di grado aerospaziale (RP-1) e ossigeno liquido. Mentre i motori a generatore di gas depositano residui carboniosi all'interno dei canali di raffreddamento rigenerativo, i team di ingegneria metallurgica e termica di SpaceX hanno sviluppato cicli automatici di lavaggio e cottura che eliminano i residui di idrocarburi senza richiedere la rimozione del motore dalla struttura di spinta.
Questa efficienza operativa cambia radicalmente i margini lordi del trasporto orbitale. I clienti esterni pagano oltre 67 milioni di dollari per una missione commerciale del Falcon 9, mentre le stime dei costi interni per propellente, diritti di poligono, operazioni della flotta di recupero e ricondizionamento collocano il costo marginale di lancio di SpaceX tra i 15 e i 28 milioni di dollari. Quel margine interno è ciò che sussidia le spese in conto capitale necessarie per distribuire i satelliti Starlink a un ritmo che nessun concorrente può eguagliare.
Starlink e l'industrializzazione dell'hardware satellitare
I modelli di valutazione rialzisti di Wall Street assegnano abitualmente più del 70 percento del potenziale valore aziendale di SpaceX a Starlink. La logica è semplice: il mercato globale dei lanci commerciali ha un tetto di ricavi indirizzabili nelle poche decine di miliardi di dollari, mentre le telecomunicazioni globali e la connettività dati rappresentano un mercato da svariati trilioni. Tuttavia, la realizzazione di questi ricavi dipende dall'elettronica di consumo ad alto volume e dalla fabbricazione automatizzata di satelliti, piuttosto che dalla sola missilistica orbitale.
A Redmond, Washington, SpaceX ha stabilito quella che è funzionalmente una fabbrica di stile automobilistico per satelliti. La costruzione dei satelliti Starlink v2 Mini richiede l'integrazione di antenne avanzate a schiera di fase (phased-array), propulsori a effetto Hall alimentati a krypton e argon e meccanismi di azionamento dei pannelli solari di grado spaziale. Prima di SpaceX, l'industria aerospaziale produceva satelliti per comunicazioni in serie di poche unità all'anno, con costi unitari compresi tra 100 e 500 milioni di dollari. Le linee di produzione di SpaceX fabbricano più satelliti Starlink al giorno a costi unitari stimati ben al di sotto dei 300.000 dollari.
La leva economica deriva direttamente da questo ambiente di produzione ad alta velocità. Linee automatizzate di tecnologia a montaggio superficiale popolano le schede in silicio personalizzate che gestiscono le schiere di beamforming a fase, mentre la saldatura automatizzata ad attrito unisce i componenti del telaio strutturale. Se la linea di produzione rallenta, o se le catene di approvvigionamento di microcontrollori resistenti alle radiazioni si bloccano, il manifesto di lancio si interrompe e i costi capitali unitari aumentano rapidamente. Gli analisti di Wall Street che prevedono ricavi dalla banda larga satellitare devono bilanciare i loro modelli rispetto a questi vincoli precisi della catena di approvvigionamento.
Il pozzo di capitale di Starship e Boca Chica
Mentre il Falcon 9 genera cassa operativa e Starlink fornisce ricavi da abbonamento ricorrenti, il programma Starship a Boca Chica, in Texas, funge da massiccio consumatore di capitale. Sviluppare un veicolo di lancio alto 120 metri, completamente riutilizzabile e fabbricato in acciaio inossidabile austenitico, presenta sfide finanziarie che i mercati azionari pubblici tradizionali non sono notoriamente attrezzati ad assorbire su base trimestrale.
La sfida ingegneristica a Starbase è incentrata sul motore Raptor 3, un'unità di potenza a ciclo a combustione stadiata a flusso completo che brucia metano liquido e ossigeno liquido. La combustione stadiata a flusso completo è notoriamente difficile da domare perché richiede il funzionamento simultaneo di pre-bruciatori ricchi di ossigeno e ricchi di combustibile, esponendo le pale della turbina a estremi ambienti di ossidazione termica e chimica. SpaceX ha perseguito aggressive iterazioni di design, rimuovendo sensori esterni e flange a favore di canali di raffreddamento interni e collettori prodotti tramite manifattura additiva per eliminare i punti di perdita e ridurre drasticamente la massa.
Dal punto di vista dello stato patrimoniale, lo sviluppo di Starship rappresenta centinaia di milioni di dollari in allocazione continua di capitale per attrezzature, portali di saldatura robotizzati, parchi serbatoi criogenici e massicce infrastrutture per il supporto di lancio. Se Starship raggiungerà la cadenza operativa, si prevede che ridurrà i costi interni di carico utile in orbita di un ordine di grandezza, portandoli sotto i 100 dollari al chilogrammo. Fino ad allora, rimane un fattore di rischio finanziario ad alto beta che richiede ingenti riserve di liquidità per resistere a fallimenti nei test statici, distruzioni durante i voli di prova e mandati di riprogettazione normativa.
I mercati pubblici possono tollerare le realtà operative di SpaceX?
La domanda persistente che incombe su ogni chiamata agli analisti riguardo a una potenziale offerta pubblica di SpaceX è se i mercati pubblici possano digerire la volatilità operativa intrinseca nello sviluppo di hardware avanzato. Gli investitori azionari pubblici operano su cicli contabili prevedibili di 90 giorni, penalizzando le compressioni dei margini ed esigendo distribuzioni di capitale costanti. SpaceX, al contrario, opera su iterazioni ingegneristiche a lungo termine e ad alto rischio, dove il capitale viene deliberatamente bruciato per accelerare la scoperta tecnica.
Elon Musk ha spesso notato questa tensione, in particolare riguardo alla distribuzione ad alta intensità di capitale delle costellazioni Starlink, che richiedono un costante rifornimento di veicoli spaziali ogni cinque anni man mano che la resistenza atmosferica dell'orbita terrestre bassa ne degrada l'altitudine orbitale. Una SpaceX quotata in borsa affronterebbe un intenso scrutinio sulle spese in conto capitale per la sostituzione dei satelliti, sulle battaglie per le licenze dello spettro e sulle passività assicurative delle rampe di lancio.
Per gli operatori di mercato che analizzano la valutazione dell'azienda, la lezione è chiara: la solidità dello stato patrimoniale nel settore aerospaziale non può essere separata dalla durata dell'hardware. Le metriche che determinano veramente la traiettoria finanziaria di SpaceX non si trovano nei multipli prezzo-utili prospettici, ma nella durata dei test al banco dei motori, nei rendimenti dell'assemblaggio automatizzato e nei tempi di rotazione operativa delle sue navi di recupero a Port Canaveral.



Comments
No comments yet. Be the first!