每当金融界讨论SpaceX进入公开市场的可能性时,交易台和零售论坛总会爆发出激进的价格目标和估值模型。主要券商和独立交易平台的分析师们总是不断抛出大篇幅的现金流折现预测,试图将Elon Musk这家航空航天公司与国防承包商、商业电信提供商以及高增长科技股的混合组合进行基准对比。然而,在1800亿美元至2500亿美元以上的理论市值噪音之下,其底层的财务现实并非由软件行业的倍数决定,而是由重工业制造、发射频率指标以及工厂车间的单位经济效益所驱动。
对于试图剖析SpaceX财务引擎的机构投资者而言,核心矛盾在于其运营的现金牛——成熟的Falcon 9架构——与其两个高资本支出项目:Starlink宽带巨型星座和Starship发射系统之间的博弈。评估这些业务需要抛开标准的企业财务指标,深入审视那些决定公司产能的机械与物流系统。
Falcon 9可重复使用性背后的制造引擎
SpaceX主导商业发射经济性的首要原因,不仅仅在于其一级火箭可重复使用,更在于其翻新周期已从定制化的手工流程转变为标准化的工业维护工作流。在传统的航空航天制造业中,成本结构主要由定制劳动力、人工检查和无损检测制度主导,这导致周转时间长达数月。SpaceX通过将助推器回收视为高速装配线的延伸,改变了这一范式。
曾经耗时数月的助推器周转时间,目前已缩短至数周。Falcon 9助推器不到三周的周转纪录,依赖于自动超声波检测台、快速循环推进剂排放程序,以及Merlin 1D发动机涡轮机械的耐用性。每台Merlin 1D发动机均采用燃气发生器循环,使用火箭级煤油(RP-1)和液氧。尽管燃气发生器发动机在再生冷却通道内会产生积碳,但SpaceX的冶金和热能工程团队开发了自动冲洗与烘烤循环,无需将发动机从推力结构上拆下即可清除碳氢化合物残留。
这种运营效率从根本上改变了轨道运输的毛利率。外部客户每次商业Falcon 9任务的支付费用超过6700万美元,而SpaceX内部对推进剂、测控费、回收船队运营和翻新的成本估算,使其边际发射成本在1500万至2800万美元之间。正是这一内部利润率,支撑了其以任何竞争对手都无法比拟的速度部署Starlink卫星所需的资本支出。
Starlink与卫星硬件的工业化
华尔街的看涨估值模型通常将SpaceX潜在企业价值的70%以上归功于Starlink。其逻辑显而易见:全球商业发射市场的可寻址收入上限仅为数百亿美元,而全球电信和数据连接市场则代表着数万亿美元的规模。然而,实现这一收入并不单纯依赖于轨道火箭技术,更依赖于大批量消费电子产品生产和自动化卫星制造。
在华盛顿州Redmond,SpaceX建立了一个实际上是汽车风格的卫星工厂。建造Starlink v2 Mini卫星需要集成先进的有向相控阵天线、氪气和氩气霍尔推力器,以及航天级太阳能阵列驱动机构。在SpaceX之前,航空航天工业每年生产的通信卫星仅为个位数,单台成本在1亿至5亿美元之间。而SpaceX的生产线每天能制造多颗Starlink航天器,预计单位成本远低于30万美元。
这种经济杠杆直接来源于其高速生产环境。自动表面贴装技术(SMT)生产线负责组装运行相控阵波束赋形阵列的定制硅片电路板,而自动摩擦搅拌焊则用于连接结构底盘组件。如果生产线放缓,或者抗辐射微控制器的供应链受阻,发射计划就会停滞,单位资本成本也会迅速上升。华尔街分析师在预测卫星宽带收入时,必须根据这些精确的供应链限制来权衡其模型。
Starship与Boca Chica的资本黑洞
虽然Falcon 9产生运营现金流,Starlink提供经常性的订阅收入,但位于德克萨斯州Boca Chica的Starship项目却是一个巨大的资本消耗者。开发一种由奥氏体不锈钢制造的120米高、完全可重复使用的运载火箭,带来了传统公开权益市场难以按季度消化的财务挑战。
Starbase的工程挑战核心在于Raptor 3发动机,这是一种燃烧液甲烷和液氧的全流量分级燃烧循环动力装置。全流量分级燃烧技术因其需要同时运行富氧和富燃料预燃室、并将涡轮叶片暴露在极端热和化学氧化环境中而极难驾驭。SpaceX采取了激进的设计迭代,去除了外部传感器和法兰,转而采用内部冷却通道和增材制造歧管,以消除泄漏点并大幅减重。
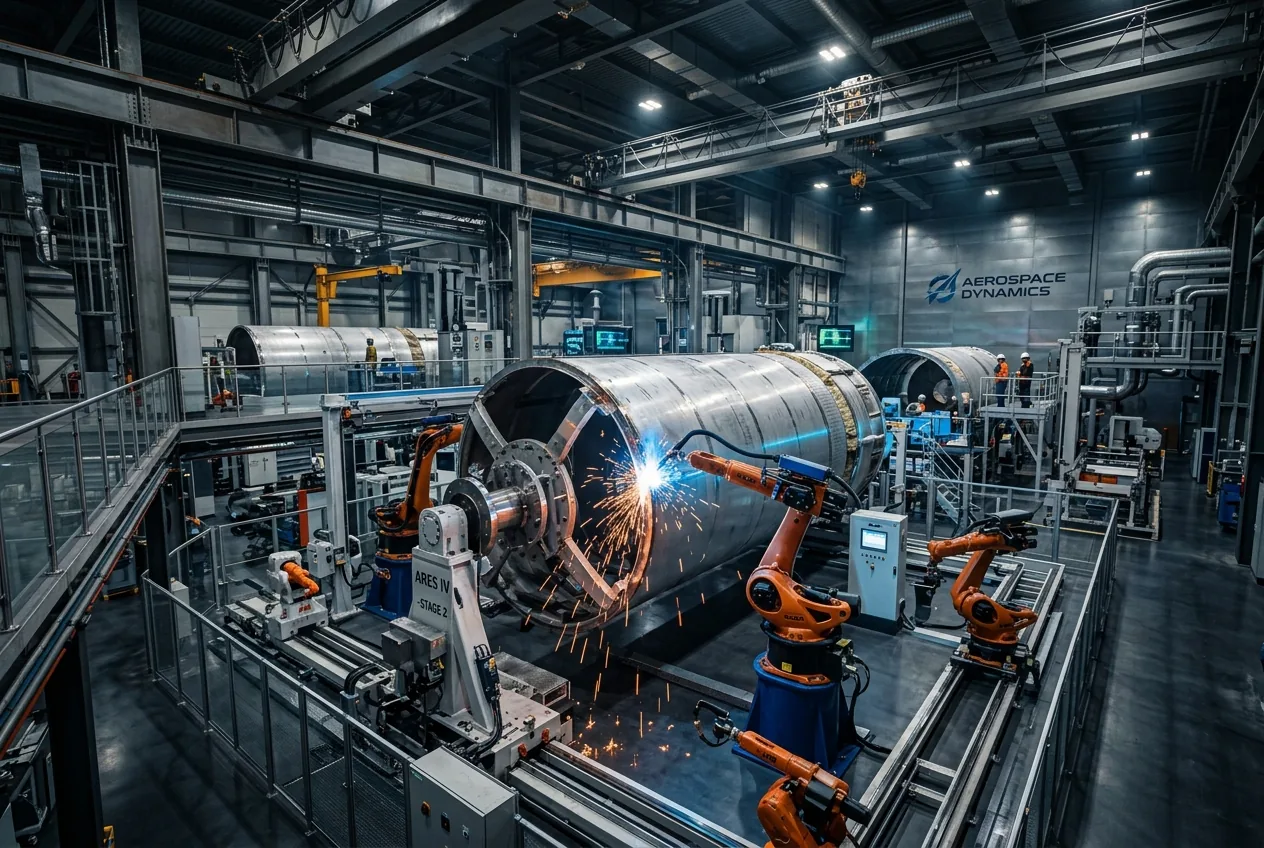
从资产负债表的角度来看,Starship的开发代表了数亿美元在工装夹具、机器人焊接龙门架、深冷储罐区和庞大发射台基础设施上的持续资本投入。如果Starship能够实现运营频率,预计将使内部单位有效载荷入轨成本降低一个数量级——降至每公斤100美元以下。在此之前,它仍然是一个高Beta系数的金融风险因素,需要充足的现金储备来应对静态测试失败、飞行测试损毁以及监管机构的设计变更指令。
公开市场能否承受SpaceX的运营现实?
在每次关于SpaceX潜在公开上市的分析师电话会议上,挥之不去的问题是:公开市场是否能够承受先进硬件开发中固有的运营波动性?公开权益投资者习惯于可预测的90天财务周期,他们会惩罚毛利率压缩,并要求稳定的资本分配。相比之下,SpaceX是在长周期、高风险的工程迭代中运作,其资本是被有意消耗以加速技术发现。
Elon Musk经常提到这种张力,尤其是在Starlink星座的资本密集型部署方面——由于近地轨道的大气阻力会降低卫星轨道高度,该星座每五年就需要持续进行航天器补充。一家上市的SpaceX将面临关于卫星更换资本支出、频谱许可争端以及发射台保险责任的严格审查。
对于分析该公司估值的市场参与者而言,教训很明确:航空航天领域的资产负债表实力与硬件耐用性密不可分。真正决定SpaceX财务轨迹的指标不在于远期市盈率,而在于发动机测试台的持续时间、自动化装配产出率,以及其位于卡纳维拉尔港的回收船队的运营周转时间。



Comments
No comments yet. Be the first!