在现代资本市场中,几乎没有哪个话题能像SpaceX首次公开募股(IPO)的前景那样引发如此巨大的投机狂热。在金融交易圈和投机分析信息源中,高达1.75万亿美元的估值开始流传——这一数字将使这家航空航天制造商与Alphabet、Amazon或Saudi Aramco处于同一估值量级。尽管私募二级市场股票交易和收购要约已使这家总部位于Hawthorne的制造商估值正式超过2000亿美元,但从理论上跨越至数万亿美元规模,不仅仅是投资者胃口的问题,更是工业吞吐量、轨道物流和硬件摊销的根本性问题。
对于一家估值达到1.75万亿美元的企业而言,其底层的物理基础设施必须产生远超传统制造业利润率的持续现金流。SpaceX并非资产轻盈的软件企业;而是一家在热力学和轨道力学严苛定律下运作的资本密集型重型机械企业。评估任何一家太空物流公司是否能够支撑起如此天文数字般的估值,需要剥离其极具煽动性的营销外壳,审视发射频率、卫星更换率和推进系统制造背后的原始经济账。
Starlink与轨道频率的双引擎
要理解支撑SpaceX估值飙升的财务结构,必须将该公司拆分为两个功能性运营主体:发射服务提供商与电信运营商。凭借Falcon 9和Falcon Heavy平台这一核心运力,其发射业务已实质上垄断了全球商业发射市场。在2023年和2024年,SpaceX实现的发射频率在过去被认为对于液体燃料轨道助推器而言是物理上不可能的,其在佛罗里达州和加利福尼亚州的发射场常态化地保持着每隔几天就进行一次发射的节奏。
星座维护的残酷物理学
然而,华尔街的模型经常忽视巨型星座中蕴含的工业负债:激进的资产折旧。与埋在地下可使用数十年的地面光纤网络不同,近地轨道卫星运行在一个充满原子氧、辐射和大气阻力的腐蚀性环境中。Starlink卫星的设计寿命约为五年。
这意味着SpaceX每年必须连续发射数十枚火箭,仅仅是为了维持其现有星座的规模,甚至还没开始考虑为新用户增加容量。这是任何电信运营商从未面对过的资本补充规模。位于Washington州Redmond的卫星生产工厂正以前所未有的速度和单位成本制造航天器,但每一颗在轨航天器都是一项处于五年期“终点倒计时”的资产,最终都将坠入大气层焚毁。
如果卫星生产线出现供应链瓶颈,或者发射设施出现意外停工,星座将面临迅速衰减。一个达到万亿级规模的估值隐含了对“无摩擦运营”的定价,没有给监管延误、无线电频谱冲突或发射暂停留出任何余地。
Starship作为成败的关键变量
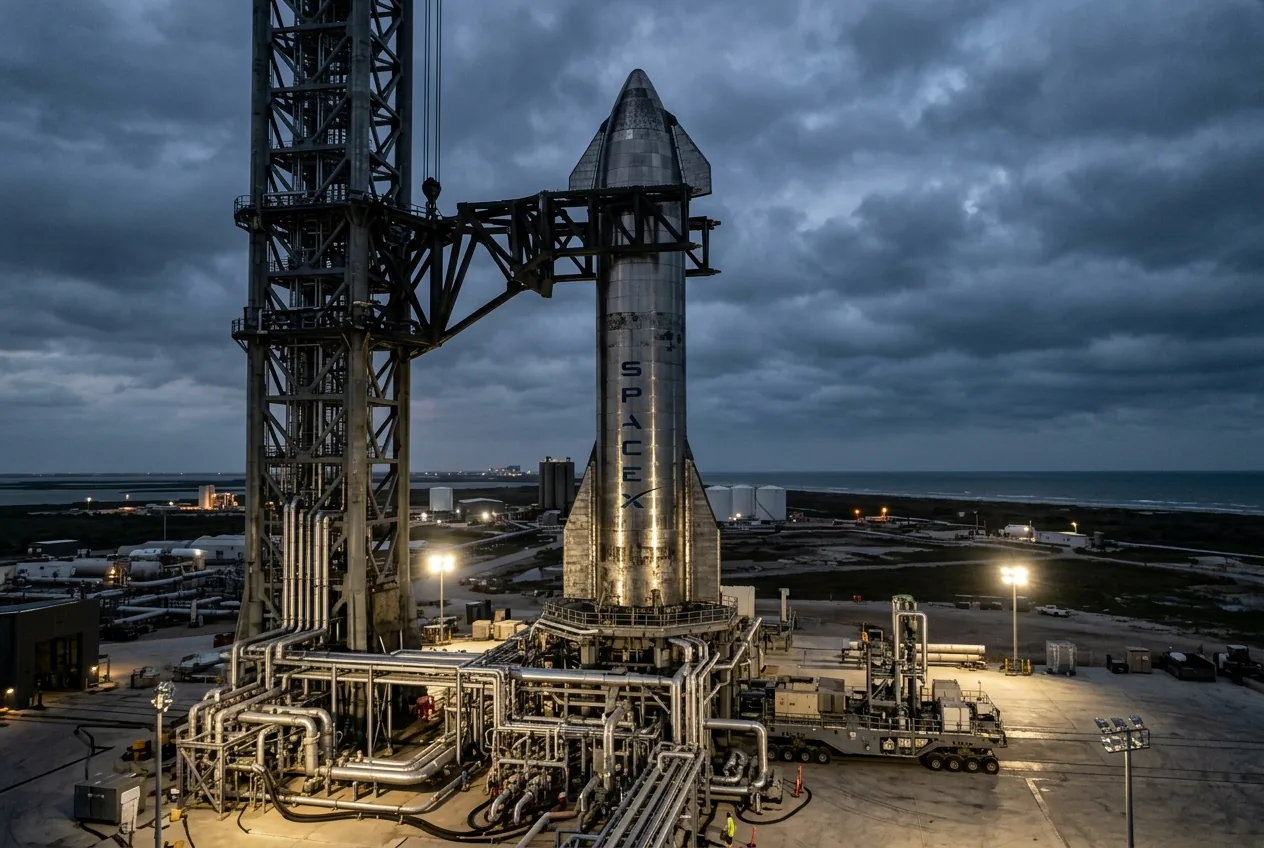
SpaceX最终估值上限的关键并非Falcon 9,而是目前正在Texas州Boca Chica的Starbase进行积极研发的完全可重复使用系统——Starship。从机械工程的角度来看,Starship是一项旨在将消耗性硬件完全从航天飞行中剔除的雄心壮志。Super Heavy助推器和Starship二级飞船均设计用于快速周转,使用由Raptor 3分级燃烧发动机驱动的液甲烷和液氧推进剂。
Starship的工业意义是二元化的。如果SpaceX成功实现航空公司式的运营复用——通过发射塔的机械臂回收助推器和飞船,在无需大量翻新组件的情况下进行检查,并实现每周多次发射——那么低地球轨道的单位重量发射成本可能降低一个数量级。这将使部署配备直连手机载荷、更大容量的Starlink V3卫星成为可能,从而开启地面蜂窝基站无法触及的巨大全球电信收入流。
反之,达到这一运营状态所需的资本消耗是惊人的。Raptor发动机的生产需要复杂的冶金技术、自动真空钎焊以及极致精密的增材制造,才能承受超过300巴的恐怖燃烧室压力。在Starship能够证明其完全自主的轨道再入、隔热瓦的韧性、微重力下的推进剂转移以及精准垂直回收之前,它仍然是一个巨大的资本黑洞,而非盈利引擎。
为何公开市场与迭代硬件工程存在冲突
关于SpaceX进行IPO(或将Starlink分拆上市)的持续呼声,往往忽视了该公司最初能够超越传统航空航天承包商的根本运营哲学。SpaceX依赖的是迭代开发:制造硬件,测试至失效,分析遥测数据,重新设计机械薄弱环节,然后再次测试。这一过程本质上是波动剧烈的,在视觉上令人惊恐,且偶尔具有破坏性。
公开股票市场向来对显而易见的结构性失效持敌视态度。一次在墨西哥湾上空以猛烈解体告终的试飞,对于SpaceX工程师而言,是一次高价值的数据采集事件;但对于习惯了线性季度指引和确定性项目里程碑的公开市场分析师来说,这却是资本资产的灾难性损失。将Starship的迭代开发置于季度财报无情的审视之下,可能会促使管理层采取那种曾经让传统航空航天工业体系瘫痪了半个世纪的、风险规避且拖延进度的开发周期。
此外,接近1.75万亿美元的企业估值假设太空探索已从探索性资本支出转变为一种自我维持的工业经济。虽然点对点亚轨道货运、月球资源物流和火星任务架构激发了人们的想象力,但除了NASA的Artemis计划等政府采购项目外,目前这些领域尚缺乏经过验证的商业买家。
工业底线
当投资者和市场观察人士争论SpaceX的天文数字估值时,他们定价的是一种前所未有的工业融合:完全垄断全球发射市场、一个取代传统供应商的繁荣全球电信网络,以及有史以来设计的最复杂重型运载火箭获得彻底、无可争议的工程成功。
SpaceX无疑改写了工业自动化、火箭制造和航空航天供应链速度的规则。然而,硬件不是软件。你无法通过敲击键盘来扩展火箭推进能力,轨道基础设施要求在不可妥协的物理定律面前进行持续、毫无妥协的资本支出。在Starship实现真正的运营复用且Starlink证明其现金流能够持续超过其快速折旧周期之前,接近两万亿美元的估值反映的是投机性的金融狂欢,而非工业现实。



Comments
No comments yet. Be the first!