Pocos temas en los mercados de capitales modernos generan tanta fiebre especulativa como la posibilidad de una oferta pública de acciones de SpaceX. En los círculos de negociación financiera y en los análisis especulativos, han comenzado a circular cifras tan asombrosas como 1,75 billones de dólares, números que situarían a un fabricante aeroespacial en el mismo territorio de valoración que Alphabet, Amazon o Saudi Aramco. Aunque las ventas privadas de acciones en mercados secundarios y las ofertas públicas de adquisición han valorado formalmente al fabricante con sede en Hawthorne por encima de los 200.000 millones de dólares, el salto teórico hacia el territorio de los billones no es simplemente una cuestión de apetito inversor. Es una cuestión fundamental de rendimiento industrial, logística orbital y amortización de hardware.
Para que una empresa sostenga una valoración de 1,75 billones de dólares, la infraestructura física subyacente debe generar flujos de caja recurrentes que empequeñezcan los márgenes de fabricación tradicionales. SpaceX no es un negocio de software ligero en activos; es una empresa de maquinaria pesada intensiva en capital que opera bajo las implacables leyes de la termodinámica y la mecánica orbital. Evaluar si alguna empresa de logística espacial podría justificar una valoración tan astronómica requiere dejar de lado el marketing carismático y examinar la economía real del ritmo de lanzamiento, las tasas de reemplazo de satélites y la fabricación de propulsión.
El motor dual de Starlink y la cadencia orbital
Para entender la arquitectura financiera que respalda las pronunciadas subidas de valoración de SpaceX, hay que dividir la empresa en sus dos mitades operativas funcionales: el proveedor de servicios de lanzamiento y la empresa de telecomunicaciones. El negocio de lanzamiento, impulsado por las plataformas Falcon 9 y Falcon Heavy, ha logrado dominar efectivamente el mercado global de lanzamientos comerciales. En 2023 y 2024, SpaceX alcanzó ritmos de lanzamiento que antes se consideraban físicamente imposibles para los cohetes orbitales de combustible líquido, lanzando rutinariamente cada pocos días desde complejos de lanzamiento en Florida y California.
La brutal física del mantenimiento de constelaciones
Sin embargo, los modelos de Wall Street suelen pasar por alto el pasivo industrial implícito en las megaconstelaciones: la agresiva depreciación de los activos. A diferencia de las redes de fibra terrestres, donde los cables de vidrio enterrados pueden permanecer funcionales durante décadas, los satélites en órbita terrestre baja operan en un entorno cáustico lleno de oxígeno atómico, radiación y resistencia atmosférica. La vida útil de diseño de un satélite Starlink es de aproximadamente cinco años.
Este límite operativo significa que SpaceX debe lanzar continuamente docenas de cohetes cada año simplemente para mantener el tamaño actual de su constelación, mucho antes de añadir capacidad para nuevos suscriptores. Se trata de una reposición de capital a una escala a la que nunca se ha enfrentado ninguna empresa de telecomunicaciones. La planta de producción de satélites en Redmond, Washington, produce naves espaciales a una tasa y coste unitario sin precedentes, pero cada una de las naves operativas sigue siendo un activo con una trayectoria terminal agresiva de cinco años hacia la incineración atmosférica.
Si las líneas de producción de satélites experimentan cuellos de botella en la cadena de suministro, o si las instalaciones de lanzamiento sufren tiempos de inactividad inesperados, la constelación se enfrenta a un rápido desgaste. Una valoración que alcanza cifras de billones a escala empresarial descuenta implícitamente operaciones sin fricción, dejando un margen nulo para retrasos regulatorios, conflictos de espectro radioeléctrico o paralizaciones de lanzamiento.
Starship como la variable decisiva
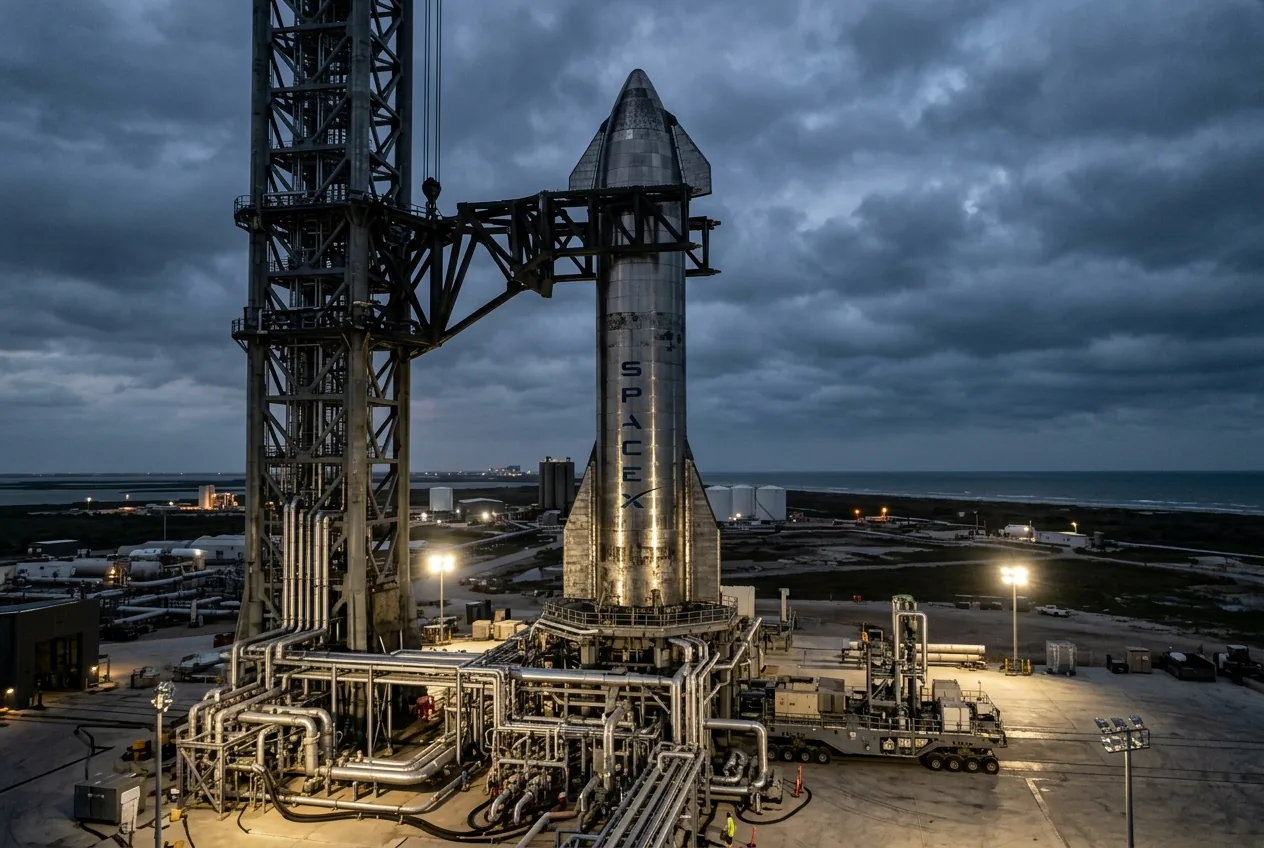
La piedra angular del techo de valoración definitiva de SpaceX no es el Falcon 9, sino el sistema Starship, totalmente reutilizable, actualmente en desarrollo activo en Starbase, en Boca Chica, Texas. Desde el punto de vista de la ingeniería mecánica, Starship es un intento audaz de eliminar por completo el hardware desechable de los vuelos espaciales. Tanto el propulsor Super Heavy como la segunda etapa de Starship están diseñados para una rápida rotación, utilizando propulsores de metano líquido y oxígeno líquido impulsados por motores Raptor 3 de combustión por etapas.
Las implicaciones industriales de Starship son binarias. Si SpaceX logra con éxito la reutilización operativa al estilo de las aerolíneas —capturando propulsores y naves con los brazos mecánicos de la torre de lanzamiento, realizando inspecciones sin una renovación extensa de componentes y lanzando varias veces por semana— el coste por kilogramo a la órbita terrestre baja podría colapsar en un orden de magnitud. Esto permitiría el despliegue de satélites Starlink V3 más grandes y de alto rendimiento equipados con cargas útiles celulares directas al dispositivo, desbloqueando flujos de ingresos de telecomunicaciones globales masivos a los que las torres celulares terrestres no pueden llegar.
Por el contrario, la quema de capital necesaria para alcanzar ese estado operativo es asombrosa. La producción de motores Raptor requiere una metalurgia intrincada, soldadura fuerte al vacío automatizada y fabricación aditiva de extrema precisión para resistir las feroces presiones de cámara de más de 300 bar. Hasta que Starship pueda demostrar una reentrada orbital totalmente autónoma, resistencia de las baldosas de protección térmica, transferencia de propulsor en microgravedad y recuperación vertical milimétrica, seguirá siendo un sumidero de capital masivo en lugar de un generador de ingresos.
Por qué los mercados públicos chocan con la ingeniería de hardware iterativa
Los persistentes llamamientos a una oferta pública de SpaceX —o una salida a bolsa de Starlink— ignoran con frecuencia la filosofía operativa fundamental que permitió a la empresa superar a los contratistas aeroespaciales tradicionales en primer lugar. SpaceX se basa en el desarrollo iterativo: construir hardware, probarlo hasta que falle, analizar la telemetría, rediseñar los puntos débiles mecánicos y volver a probar. Este proceso es intrínsecamente volátil, visualmente alarmante y, en ocasiones, destructivo.
Los mercados bursátiles son notoriamente hostiles a los fallos estructurales visibles. Un vuelo de prueba que termina en un desensamblaje energético sobre el Golfo de México es, para los ingenieros de SpaceX, un evento de adquisición de datos de alto valor. Para los analistas bursátiles condicionados a las previsiones trimestrales lineales y a los hitos de proyectos deterministas, es una pérdida catastrófica de capital. Someter el desarrollo iterativo de Starship al escrutinio implacable de los informes de resultados trimestrales podría incentivar a la dirección a adoptar los ciclos de desarrollo reacios al riesgo y que estiran los plazos que paralizaron al complejo industrial aeroespacial tradicional durante medio siglo.
Además, una valoración empresarial que se acerque a los 1,75 billones de dólares asume que la exploración espacial ha pasado de ser un gasto de capital exploratorio a una economía industrial autosuficiente. Aunque el transporte de carga suborbital punto a punto, la logística de recursos lunares y las arquitecturas de misiones a Marte encienden la imaginación, actualmente carecen de compradores comerciales verificados fuera de los programas de contratación pública como la arquitectura Artemis de la NASA.
La conclusión industrial
Cuando los inversores y los observadores del mercado debaten etiquetas de valoración astronómicas para SpaceX, están descontando una convergencia industrial sin precedentes: un monopolio de lanzamiento global completamente dominante, una red de telecomunicaciones mundial próspera que desplaza a los proveedores tradicionales, y el éxito de ingeniería total y sin mitigación del vehículo de lanzamiento pesado más complejo jamás diseñado.
SpaceX ha reescrito sin duda las reglas de la automatización industrial, la fabricación de cohetes y la velocidad de la cadena de suministro aeroespacial. Sin embargo, el hardware no es software. No se puede escalar la propulsión de cohetes con el golpe de una tecla, y la infraestructura orbital exige un gasto de capital constante e implacable frente a las leyes inamovibles de la física. Hasta que Starship logre una verdadera reutilización operativa y Starlink demuestre que sus flujos de caja pueden superar de forma sostenible su rápido ciclo de depreciación, las cifras de valoración que se acercan a los dos billones de dólares reflejan una euforia financiera especulativa más que una realidad industrial.



Comments
No comments yet. Be the first!