Nur wenige Themen an den modernen Kapitalmärkten erzeugen eine derart spekulative Fieberkurve wie die Aussicht auf einen Börsengang von SpaceX. In Finanzhandelskreisen und bei spekulativen Analyse-Feeds kursieren bereits schwindelerregende Zahlen von bis zu 1,75 Billionen Dollar – Summen, die einen Luft- und Raumfahrthersteller in dieselbe Bewertungsklasse wie Alphabet, Amazon oder Saudi Aramco heben würden. Während private Sekundärmarktverkäufe und Übernahmeangebote den in Hawthorne ansässigen Hersteller offiziell mit über 200 Milliarden Dollar bewerten, ist der theoretische Sprung in den Billionenbereich nicht nur eine Frage des Investoreninteresses. Es ist eine fundamentale Frage von industriellem Durchsatz, orbitaler Logistik und Hardware-Abschreibungen.
Damit ein Unternehmen eine Unternehmensbewertung von 1,75 Billionen Dollar aufrechterhalten kann, muss die zugrunde liegende physische Infrastruktur wiederkehrende Cashflows generieren, die weit über den traditionellen Fertigungsmargen liegen. SpaceX ist kein asset-light Softwareunternehmen; es ist ein kapitalintensives Schwermaschinenbau-Unternehmen, das unter den unerbittlichen Gesetzen der Thermodynamik und Orbitalmechanik operiert. Um zu beurteilen, ob ein Raumfahrtlogistikunternehmen jemals eine derart astronomische Bewertung rechtfertigen könnte, muss man das charismatische Marketing beiseitelegen und die nackte Ökonomie von Startfrequenzen, Satelliten-Austauschraten und Antriebsfertigung untersuchen.
Der duale Motor aus Starlink und orbitaler Taktung
Um die finanzielle Architektur hinter den steilen Bewertungsanstiegen von SpaceX zu verstehen, muss man das Unternehmen in seine zwei funktionalen operativen Hälften unterteilen: den Startanbieter und den Telekommunikationsversorger. Das Startgeschäft, angetrieben durch die Arbeitspferde Falcon 9 und Falcon Heavy, hat den globalen kommerziellen Startmarkt effektiv unter seine Kontrolle gebracht. In den Jahren 2023 und 2024 erreichte SpaceX Startfrequenzen, die für flüssigkeitsbetriebene orbitale Trägerraketen einst als physikalisch unmöglich galten, und startet routinemäßig alle paar Tage von Startkomplexen in Florida und Kalifornien.
Die brutale Physik der Konstellationswartung
Doch Wall-Street-Modelle übersehen häufig die industrielle Verbindlichkeit, die in Mega-Konstellationen steckt: aggressive Anlagenabschreibungen. Im Gegensatz zu terrestrischen Glasfasernetzen, bei denen im Boden verlegte Kabel Jahrzehnte lang funktionsfähig bleiben können, operieren Satelliten im niedrigen Erdorbit in einer aggressiven Umgebung, die mit atomarem Sauerstoff, Strahlung und atmosphärischem Widerstand gefüllt ist. Die geplante Lebensdauer eines Starlink-Satelliten beträgt etwa fünf Jahre.
Dieses operative Limit bedeutet, dass SpaceX jedes Jahr Dutzende von Raketen starten muss, nur um die bestehende Größe der Konstellation aufrechtzuerhalten, lange bevor Kapazitäten für neue Abonnenten hinzugefügt werden. Dies ist eine Kapitalreinvestition in einem Ausmaß, mit dem noch nie zuvor ein Telekommunikationsunternehmen konfrontiert war. Die Satellitenfertigungsanlage in Redmond, Washington, produziert Raumschiffe mit einer beispiellosen Geschwindigkeit und zu geringen Stückkosten, doch jedes einzelne betriebsbereite Raumschiff bleibt ein Vermögenswert auf einer aggressiven fünfjährigen Endbahn in Richtung atmosphärischer Verbrennung.
Sollten in den Satelliten-Fertigungslinien Lieferkettenengpässe auftreten oder Startanlagen unerwartete Ausfallzeiten haben, droht der Konstellation ein schneller Schwund. Eine Bewertung, die in den sieben- oder achtstelligen Bereich der Unternehmensgröße reicht, impliziert reibungslose Abläufe und lässt keinerlei Spielraum für regulatorische Verzögerungen, Konflikte im Funkspektrum oder Start-Stopps.
Starship als entscheidende Variable
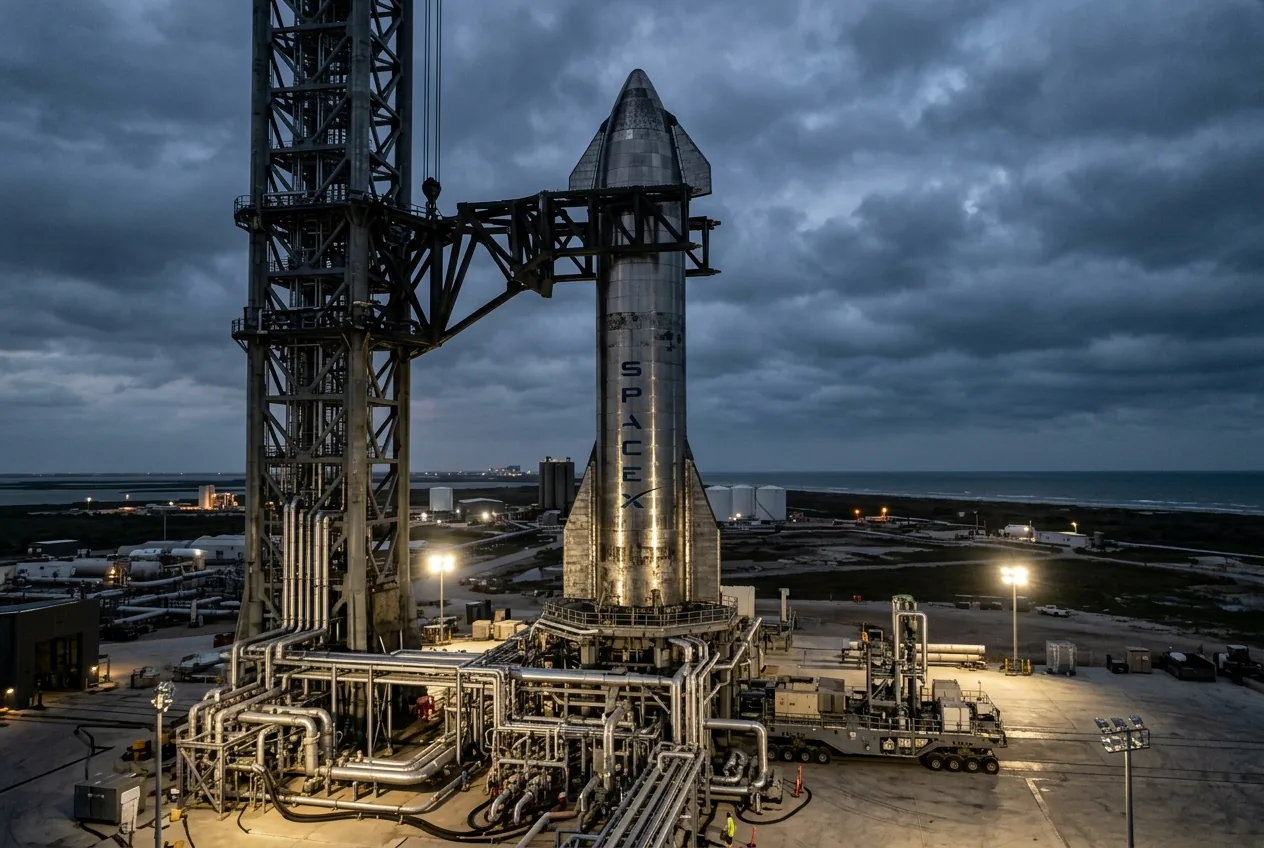
Das Herzstück der ultimativen Bewertungsobergrenze von SpaceX ist nicht die Falcon 9, sondern das vollständig wiederverwendbare Starship-System, das derzeit in Starbase in Boca Chica, Texas, aktiv entwickelt wird. Aus Sicht der Maschinenbautechnik ist Starship ein kühner Versuch, Einweg-Hardware vollständig aus der Raumfahrt zu eliminieren. Sowohl die Super-Heavy-Stufe als auch die zweite Stufe des Starship sind für eine schnelle Wiederverwendung konzipiert und werden mit flüssigem Methan und flüssigem Sauerstoff betrieben, die von Raptor-3-Stufeneinspritztriebwerken angetrieben werden.
Die industriellen Auswirkungen von Starship sind binär. Wenn SpaceX erfolgreich eine operative Wiederverwendung nach Airline-Vorbild erreicht – das Auffangen von Boostern und Schiffen mit den mechanischen Armen des Startturms, die Durchführung von Inspektionen ohne umfangreiche Überholung der Komponenten und mehrere Starts pro Woche –, könnten die Kosten pro Kilogramm in den niedrigen Erdorbit um eine Größenordnung sinken. Dies würde den Einsatz größerer, leistungsstärkerer Starlink-V3-Satelliten mit Direct-to-Cell-Nutzlasten ermöglichen und massive globale Telekommunikations-Einnahmequellen erschließen, die terrestrische Mobilfunkmasten nicht erreichen können.
Umgekehrt ist der Kapitalverbrauch, der erforderlich ist, um diesen operativen Status zu erreichen, atemberaubend. Die Produktion der Raptor-Triebwerke erfordert komplizierte Metallurgie, automatisiertes Vakuum-Löten und additive Fertigung mit extremer Präzision, um den gewaltigen Kammerdrücken von über 300 bar standzuhalten. Bis Starship eine vollständig autonome orbitale Wiedereintrittsfähigkeit, Widerstandsfähigkeit der Hitzeschutzkacheln, Treibstofftransfer in der Schwerelosigkeit und punktgenaue vertikale Landung demonstrieren kann, bleibt es ein massives Kapitalgrab statt eines Umsatzbringers.
Warum öffentliche Märkte mit iterativer Hardware-Entwicklung kollidieren
Die ständigen Forderungen nach einem Börsengang von SpaceX – oder einem Spin-off von Starlink – ignorieren häufig die grundlegende operative Philosophie, die es dem Unternehmen überhaupt erst ermöglicht hat, die etablierten Luft- und Raumfahrtunternehmen zu überholen. SpaceX setzt auf iterative Entwicklung: Hardware bauen, bis zum Versagen testen, Telemetrie analysieren, mechanische Schwachstellen nachbessern und erneut testen. Dieser Prozess ist von Natur aus volatil, visuell alarmierend und gelegentlich destruktiv.
Öffentliche Aktienmärkte sind notorisch feindselig gegenüber sichtbarem strukturellem Versagen. Ein Testflug, der in einer energetischen Zerlegung über dem Golf von Mexiko endet, ist für SpaceX-Ingenieure ein wertvolles Ereignis zur Datengewinnung. Für Aktienanalysten, die auf lineare Quartalsvorgaben und deterministische Projektmeilensteine konditioniert sind, ist es ein katastrophaler Verlust eines Kapitalwerts. Die iterative Entwicklung von Starship der unerbittlichen Prüfung durch Quartalsberichte zu unterwerfen, könnte das Management dazu animieren, die risikoaversen, zeitstreckenden Entwicklungszyklen zu übernehmen, die den etablierten Luft- und Raumfahrtkomplex ein halbes Jahrhundert lang gelähmt haben.
Darüber hinaus setzt eine Unternehmensbewertung von annähernd 1,75 Billionen Dollar voraus, dass sich die Weltraumforschung von einer explorativen Investitionsausgabe zu einer sich selbst tragenden Industriewirtschaft gewandelt hat. Während Punkt-zu-Punkt-suborbitaler Frachtverkehr, Logistik für Mondressourcen und Mars-Missionsarchitekturen die Fantasie beflügeln, fehlen ihnen derzeit verifizierte kommerzielle Käufer außerhalb von staatlichen Beschaffungsprogrammen wie der Artemis-Architektur der NASA.
Das industrielle Fazit
Wenn Investoren und Marktbeobachter über astronomische Bewertungssummen für SpaceX debattieren, preisen sie eine beispiellose industrielle Konvergenz ein: ein absolut dominierendes globales Startmonopol, ein florierendes weltweites Telekommunikationsnetz, das etablierte Anbieter verdrängt, und den vollständigen, uneingeschränkten technischen Erfolg des komplexesten Schwerlast-Trägersystems, das jemals entworfen wurde.
SpaceX hat zweifellos die Regeln der industriellen Automatisierung, der Raketenfertigung und der Geschwindigkeit der Luft- und Raumfahrt-Lieferketten neu geschrieben. Hardware ist jedoch keine Software. Raketenantriebe lassen sich nicht per Tastendruck skalieren, und orbitale Infrastruktur erfordert konstante, kompromisslose Investitionsausgaben gegen die unnachgiebigen Gesetze der Physik. Bis Starship eine echte operative Wiederverwendbarkeit erreicht und Starlink beweist, dass seine Cashflows seinen schnellen Abschreibungszyklus nachhaltig übertreffen können, spiegeln Bewertungssummen nahe zwei Billionen Dollar spekulative finanzielle Euphorie wider, nicht industrielle Realität.



Kommentare
Noch keine Kommentare. Seien Sie der Erste!