Peu de sujets sur les marchés financiers modernes suscitent autant de fièvre spéculative que la perspective d'une introduction en bourse de SpaceX. Dans les cercles de trading financier et les flux d'analyses spéculatives, des chiffres aussi vertigineux que 1,75 billion de dollars ont commencé à circuler — des montants qui placeraient ce fabricant aérospatial dans la même catégorie de valorisation qu'Alphabet, Amazon ou Saudi Aramco. Bien que les ventes privées d'actions sur le marché secondaire et les offres publiques d'achat aient officiellement valorisé le fabricant basé à Hawthorne au-delà de 200 milliards de dollars, le bond théorique vers le territoire des milliers de milliards ne relève pas simplement de l'appétit des investisseurs. Il s'agit d'une question fondamentale de rendement industriel, de logistique orbitale et d'amortissement du matériel.
Pour qu'une entreprise puisse justifier une valorisation de 1,75 billion de dollars, l'infrastructure physique sous-jacente doit générer des flux de trésorerie récurrents qui éclipsent les marges manufacturières traditionnelles. SpaceX n'est pas une entreprise de logiciels légère en actifs ; c'est une entreprise de machinerie lourde à forte intensité de capital, opérant sous les lois impitoyables de la thermodynamique et de la mécanique orbitale. Évaluer si une entreprise de logistique spatiale pourrait un jour justifier une telle valorisation astronomique nécessite de mettre de côté le marketing charismatique pour examiner l'économie brute de la cadence de lancement, des taux de remplacement des satellites et de la fabrication de systèmes de propulsion.
Le double moteur de Starlink et de la cadence orbitale
Pour comprendre l'architecture financière qui soutient la forte valorisation de SpaceX, il faut diviser l'entreprise en deux pôles opérationnels fonctionnels : le fournisseur de services de lancement et l'opérateur de télécommunications. L'activité de lancement, propulsée par les plateformes de travail Falcon 9 et Falcon Heavy, a effectivement capté le marché mondial du lancement commercial. En 2023 et 2024, SpaceX a atteint des cadences de lancement autrefois jugées physiquement impossibles pour des propulseurs orbitaux à ergols liquides, procédant régulièrement à des lancements tous les quelques jours depuis les complexes de Floride et de Californie.
La physique brutale de la maintenance de la constellation
Pourtant, les modèles de Wall Street négligent souvent le passif industriel inhérent aux mégaconstellations : une dépréciation agressive des actifs. Contrairement aux réseaux de fibre optique terrestres, où les câbles en verre enfouis dans le sol peuvent rester fonctionnels pendant des décennies, les satellites en orbite terrestre basse évoluent dans un environnement caustique rempli d'oxygène atomique, de radiations et de traînée atmosphérique. La durée de vie théorique d'un satellite Starlink est d'environ cinq ans.
Cette limite opérationnelle signifie que SpaceX doit lancer en permanence des dizaines de fusées chaque année simplement pour maintenir la taille de sa constellation actuelle, bien avant d'ajouter de la capacité pour de nouveaux abonnés. Il s'agit d'un réapprovisionnement en capital à une échelle qu'aucune entreprise de télécommunications n'a jamais eu à affronter. L'installation de production de satellites de Redmond, dans l'État de Washington, produit des engins spatiaux à un rythme et à un coût unitaire sans précédent, mais chaque vaisseau spatial opérationnel reste un actif sur une trajectoire terminale agressive de cinq ans vers une incinération atmosphérique.
Si les lignes de production de satellites rencontrent des goulots d'étranglement dans la chaîne d'approvisionnement, ou si les installations de lancement subissent des temps d'arrêt imprévus, la constellation fait face à une usure rapide. Une valorisation qui atteint des niveaux à sept ou huit chiffres implique implicitement des opérations sans friction, ne laissant aucune marge pour les retards réglementaires, les conflits de spectre radio ou les arrêts de lancement.
Le Starship, variable clé du succès ou de l'échec
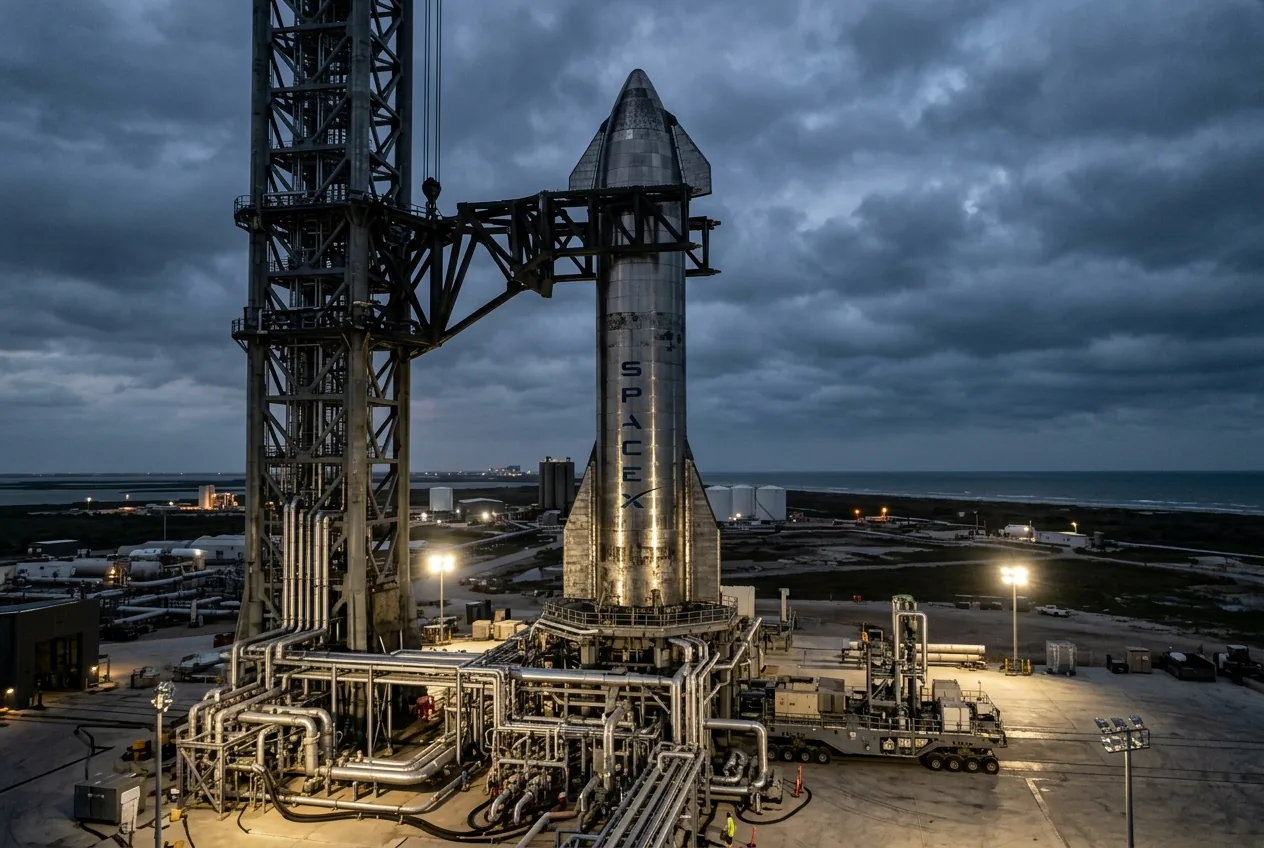
Le pivot de la valorisation ultime de SpaceX n'est pas le Falcon 9, mais le système Starship, entièrement réutilisable, actuellement en développement actif à Starbase, à Boca Chica, au Texas. Du point de vue de l'ingénierie mécanique, le Starship est une tentative audacieuse d'éliminer totalement le matériel consommable du vol spatial. Le propulseur Super Heavy et le second étage Starship sont tous deux conçus pour une rotation rapide, fonctionnant au méthane liquide et à l'oxygène liquide, propulsés par des moteurs Raptor 3 à combustion étagée.
Les implications industrielles du Starship sont binaires. Si SpaceX réussit une réutilisation opérationnelle de style aéronautique — en récupérant les propulseurs et les vaisseaux grâce aux bras mécaniques de la tour de lancement, en effectuant des inspections sans remise à neuf extensive des composants et en lançant plusieurs fois par semaine — le coût par kilogramme vers l'orbite terrestre basse pourrait s'effondrer d'un ordre de grandeur. Cela permettrait le déploiement de satellites Starlink V3 plus grands et à haut débit, équipés de charges utiles cellulaires directes vers les téléphones, débloquant d'énormes flux de revenus de télécommunications mondiaux inaccessibles aux tours cellulaires terrestres.
À l'inverse, le taux de consommation de capital nécessaire pour atteindre cet état opérationnel est stupéfiant. La production des moteurs Raptor exige une métallurgie complexe, un brasage sous vide automatisé et une fabrication additive de très haute précision pour résister aux pressions de chambre féroces dépassant 300 bars. Tant que le Starship ne pourra pas démontrer une rentrée orbitale entièrement autonome, la résilience des tuiles de protection thermique, le transfert d'ergols en microgravité et une récupération verticale précise, il restera un gouffre financier massif plutôt qu'un générateur de revenus.
Pourquoi les marchés publics se heurtent à l'ingénierie matérielle itérative
Les appels persistants à une introduction en bourse de SpaceX — ou une scission de Starlink — ignorent fréquemment la philosophie opérationnelle fondamentale qui a permis à l'entreprise de distancer les entrepreneurs aérospatiaux traditionnels dès le départ. SpaceX s'appuie sur le développement itératif : construire le matériel, le tester jusqu'à la rupture, analyser la télémétrie, repenser les points faibles mécaniques et tester à nouveau. Ce processus est intrinsèquement volatil, visuellement alarmant et parfois destructeur.
Les marchés boursiers publics sont notoirement hostiles aux défaillances structurelles visibles. Un vol d'essai se terminant par une désintégration énergique au-dessus du golfe du Mexique est, pour les ingénieurs de SpaceX, un événement d'acquisition de données de grande valeur. Pour les analystes boursiers conditionnés par des prévisions trimestrielles linéaires et des jalons de projet déterministes, il s'agit d'une perte catastrophique d'actif financier. Soumettre le développement itératif du Starship à l'examen incessant des rapports sur les résultats trimestriels pourrait inciter la direction à adopter les cycles de développement averses au risque et étirant les délais qui ont paralysé le complexe industriel aérospatial traditionnel pendant un demi-siècle.
En outre, une valorisation d'entreprise approchant 1,75 billion de dollars suppose que l'exploration spatiale est passée du stade de dépense en capital exploratoire à celui d'une économie industrielle autosuffisante. Bien que le fret suborbital point à point, la logistique des ressources lunaires et les architectures de mission martienne stimulent l'imagination, ils manquent actuellement d'acheteurs commerciaux vérifiés en dehors des programmes d'approvisionnement gouvernementaux comme l'architecture Artemis de la NASA.
Le bilan industriel
Lorsque les investisseurs et les observateurs du marché débattent d'étiquettes de valorisation astronomiques pour SpaceX, ils intègrent dans leurs prix une convergence industrielle sans précédent : un monopole mondial totalement dominant sur les lancements, un réseau de télécommunications mondial florissant qui supplante les fournisseurs traditionnels, et le succès technique complet et inconditionnel du véhicule de lancement lourd le plus complexe jamais conçu.
SpaceX a indéniablement réécrit les règles de l'automatisation industrielle, de la fabrication de fusées et de la vitesse de la chaîne d'approvisionnement aérospatiale. Cependant, le matériel n'est pas un logiciel. On ne peut pas mettre à l'échelle la propulsion de fusée d'un simple clic, et l'infrastructure orbitale exige des dépenses en capital constantes et assumées, face aux lois intransigeantes de la physique. Tant que le Starship n'aura pas atteint une véritable réutilisabilité opérationnelle et que Starlink n'aura pas prouvé que ses flux de trésorerie peuvent durablement dépasser son cycle de dépréciation rapide, les chiffres de valorisation approchant les deux billions de dollars refléteront davantage une euphorie financière spéculative que la réalité industrielle.



Comments
No comments yet. Be the first!