Als Alphabet und Fidelity im Januar 2015 gemeinsam eine Milliarde Dollar in die Space Exploration Technologies Corp. investierten, wurde die Transaktion primär als infrastrukturelles Wagnis zur Erweiterung des globalen Internetzugangs dargestellt. Zu diesem Zeitpunkt wurde SpaceX mit einem privaten Marktwert von nahezu 10 Milliarden Dollar bewertet, die Landungen der Falcon-9-Booster waren noch experimentelle Versuche über den Gewässern des Atlantiks und Starlink existierte in den Büros im Hauptsitz in Hawthorne lediglich als spekulativer Entwurf. Fast ein Jahrzehnt später stellt der exponentiell gestiegene Kapitalwert dieser Minderheitsbeteiligung einen der bemerkenswertesten Aktien-Glücksgriffe der modernen Industriegeschichte dar, der das Kalkül von Corporate Venture Capital in der Schwerindustrie der Luft- und Raumfahrt grundlegend verändert hat.
Da Käufe von Sekundärmarktanteilen und strukturierte Liquiditätsangebote die interne Bewertung von SpaceX in Richtung und über den Korridor von 200 bis 350 Milliarden Dollar getrieben haben, haben Finanzbeobachter und Tech-Analysten Unternehmensunterlagen genauestens geprüft, um das genaue Ausmaß der Kapitalbeteiligung von Alphabet zu ermitteln. Während immer wiederkehrende Internetspekulationen und verfrühte Schlagzeilen häufig einen direkten Börsengang erwarten, offenbart die Realität vor Ort – und im Cap-Table – eine weitaus differenziertere wirtschaftliche Partnerschaft. SpaceX bleibt hartnäckig privat, doch Alphabets Bilanz spiegelt die sprunghaft gestiegene Bewertung eines Monopols für Orbitallogistik wider, das sich weiterhin der konventionellen Marktdynamik entzieht.
Die Mechanik einer zehn Jahre alten Mega-Runde
Um die derzeitige Größenordnung von Alphabets Aktienwert zu verstehen, muss man die strukturelle Mechanik der Series-G-Runde von 2015 aufschlüsseln. Alphabet, das vor seiner Unternehmensumstrukturierung noch unter Google Inc. firmierte, stellte den Großteil dieser eine Milliarde Dollar schweren Tranche bereit und sicherte sich damit schätzungsweise 7,5 bis 8,5 Prozent der Anteile an dem Startanbieter. Die strategische Prämisse war explizit an die Telekommunikation geknüpft: Google hatte zuvor mit dem Projekt Loon und seinen hochfliegenden Ballons mit atmosphärischer Konnektivität experimentiert, erkannte jedoch, dass satellitengestützte Mega-Konstellationen im niedrigen Erdorbit (LEO) die endgültige Lösung für breitbandiges, latenzarmes Internet auf globaler Ebene darstellten.
In den folgenden Finanzierungsrunden kam es zwangsläufig zu einer Verwässerung, als SpaceX zusätzliches Kapital ausgab, um die kapitalintensive Entwicklung der Starship-Architektur und die Fertigungslinie für Starlink-Satelliten in Redmond, Washington, zu finanzieren. Selbst nach Berücksichtigung der üblichen Pro-rata-Anpassungen und der Erweiterung der Mitarbeiteranteile beziffern Marktanalysten den verbleibenden Anteil von Alphabet auf etwa fünf bis sieben Prozent. Bei Sekundärmarkt-Übernahmeangeboten, die SpaceX zu einem der weltweit wertvollsten Privatunternehmen machen, ist diese eine industrielle Wette aus der Frühphase stillschweigend auf einen Wert von zweistelligen Milliardenbeträgen angewachsen und konkurriert damit mit der Marktkapitalisierung von Luft- und Raumfahrtgiganten wie Northrop Grumman und Lockheed Martin.
Entscheidend ist, dass Alphabets Bilanz diese Gewinne unter den nicht marktfähigen Wertpapieren verbucht, die periodisch zum beizulegenden Zeitwert gemäß den Standard-Rechnungslegungsvorschriften bewertet oder bei beobachtbaren Transaktionen markiert werden. Im Gegensatz zu Investitionen auf dem öffentlichen Markt, die bei täglichen Handelsvolumina stark schwanken, operieren SpaceX-Aktien in einem kontrollierten Liquiditätsrahmen. Diese Struktur hat den zugrunde liegenden Buchwert von Alphabet vor der üblichen Marktvolatilität geschützt und dem Suchmaschinenriesen gleichzeitig ein beispielloses finanzielles Polster verschafft, das auf Luft- und Raumfahrthardware basiert.
Warum die öffentlichen Märkte gewartet haben
Der anhaltende Zyklus von Gerüchten über bevorstehende Börsengänge ignoriert die bewusste wirtschaftliche Architektur, die Elon Musk um SpaceX herum errichtet hat. Traditionelle Börsengänge (IPOs) dienen dazu, zwei spezifische Unternehmensprobleme zu lösen: die Beschaffung riesiger operativer Kapitaltranchen und die Bereitstellung eines Ausstiegs für frühe Investoren und Mitarbeiter. SpaceX hat beide Imperative systematisch umgangen, ohne die Souveränität gegenüber den Erwartungen der öffentlichen Märkte an vierteljährliche Gewinne aufzugeben.
Anstatt sich der behördlichen Prüfung, der vorgeschriebenen Transparenz und dem kurzfristigen Ergebnisdruck eines Börsendebüts an der New York Stock Exchange oder der Nasdaq zu unterziehen, hat sich SpaceX auf halbjährliche Übernahmeangebote (Tender Offers) verlassen. Diese orchestrierten Liquiditätsfenster ermöglichen es langjährigen Mitarbeitern und frühen Angel-Investoren, Anteile an unverfallbarem Eigenkapital direkt an vorab geprüfte institutionelle Anleger, Staatsfonds und etablierte Family Offices zu verkaufen. Durch die Festlegung interner Bewertungen, die mit jedem erfolgreichen Meilenstein – von der Wiederverwendungsfrequenz der Falcon 9 bis zur Cashflow-Neutralität von Starlink – nach oben korrigiert werden, nutzt SpaceX effektiv die Vorteile der Liquidität, während die volle betriebliche Autonomie gewahrt bleibt.
Musk hat seit Jahren wiederholt, dass ein Börsengang von SpaceX als konsolidierte Einheit fundamental nicht mit seiner Kernmission vereinbar ist. Die Entwicklung von Starship zu einem vollständig wiederverwendbaren Schwerlast-Transportsystem, das in der Lage ist, den Mars zu erreichen, erfordert eine Toleranz für hohe Investitionsausgaben und katastrophale Testflug-Anomalien, die risikoscheue öffentliche Märkte selten verkraften. Wenn ein Fehler bei einem Falcon-9-Booster oder ein Abbruchereignis bei einem Super-Heavy-Flug einen sofortigen Kurseinbruch von zwanzig Prozent auslöst, zersplittert der unternehmerische Fokus. Private Eigentumsverhältnisse stellen sicher, dass technische Iterationen, selbst explosive, in der Geschwindigkeit der Hardwareentwicklung und nicht im Tempo der Investor Relations voranschreiten.
Das Kalkül der Starlink-Abspaltung
Dort, wo sich die Gleichung des öffentlichen Marktes tatsächlich verschiebt, ist Starlink. Im Gegensatz zum Kerngeschäft mit Raketenstarts, das als eine Mischung aus staatlichem Verteidigungsauftragnehmer und Frachtbeförderer im Orbit agiert, ist Starlink ein Telekommunikationsdienstleister für Verbraucher und Unternehmen. Seine finanzielle Leistung bemisst sich am durchschnittlichen Umsatz pro Nutzer, der Wirtschaftlichkeit der Bodenstationen, der Verfügbarkeit von Laser-Inter-Satelliten-Verbindungen und der Lizenzierung von Orbitalspektren. Es ist ein Motor für wiederkehrende Einnahmen mit hohen Bruttomargen, sobald die Auffüllung der Konstellation einen stetigen Zustand erreicht hat.
Musk hat konsequent daran festgehalten, dass, falls ein Unternehmensteil an die Börse gehen sollte, es Starlink sein würde, sobald dessen Cashflows vorhersehbare und stabile Bahnen erreichen würden. Mit über vier Millionen aktiven Kunden, profitablen operativen Kennzahlen und mehrjährigen Verträgen in der See- und Luftfahrt hat Starlink diese Rentabilitätsschwelle theoretisch überschritten. Doch selbst hier hat sich das Management für Zurückhaltung entschieden. Die schiere Liquiditätsgenerierung aus Starlink-Abonnements wird derzeit direkt in die Finanzierung des Starship-Startkomplexes in Starbase, Boca Chica, geleitet, wodurch ein interner Finanzmotor in einem geschlossenen Kreislauf entsteht, der den unmittelbaren Bedarf an externem öffentlichen Kapital eliminiert.
Für Alphabet ist die Verzögerung einer Starlink-Abspaltung praktisch irrelevant. Das Halten von Privatanteilen an der Muttergesellschaft gewährt Alphabet einen indirekten Zugang sowohl zum Monopol für Breitband aus dem Orbit als auch zum Monopol für Schwerlaststarts. Darüber hinaus erstreckt sich die strategische Allianz über die bloße Wertsteigerung der Anteile hinaus auf die Compute-Infrastruktur am Boden.
Synergien zwischen Rechenleistung, Cloud und Bodenstationen
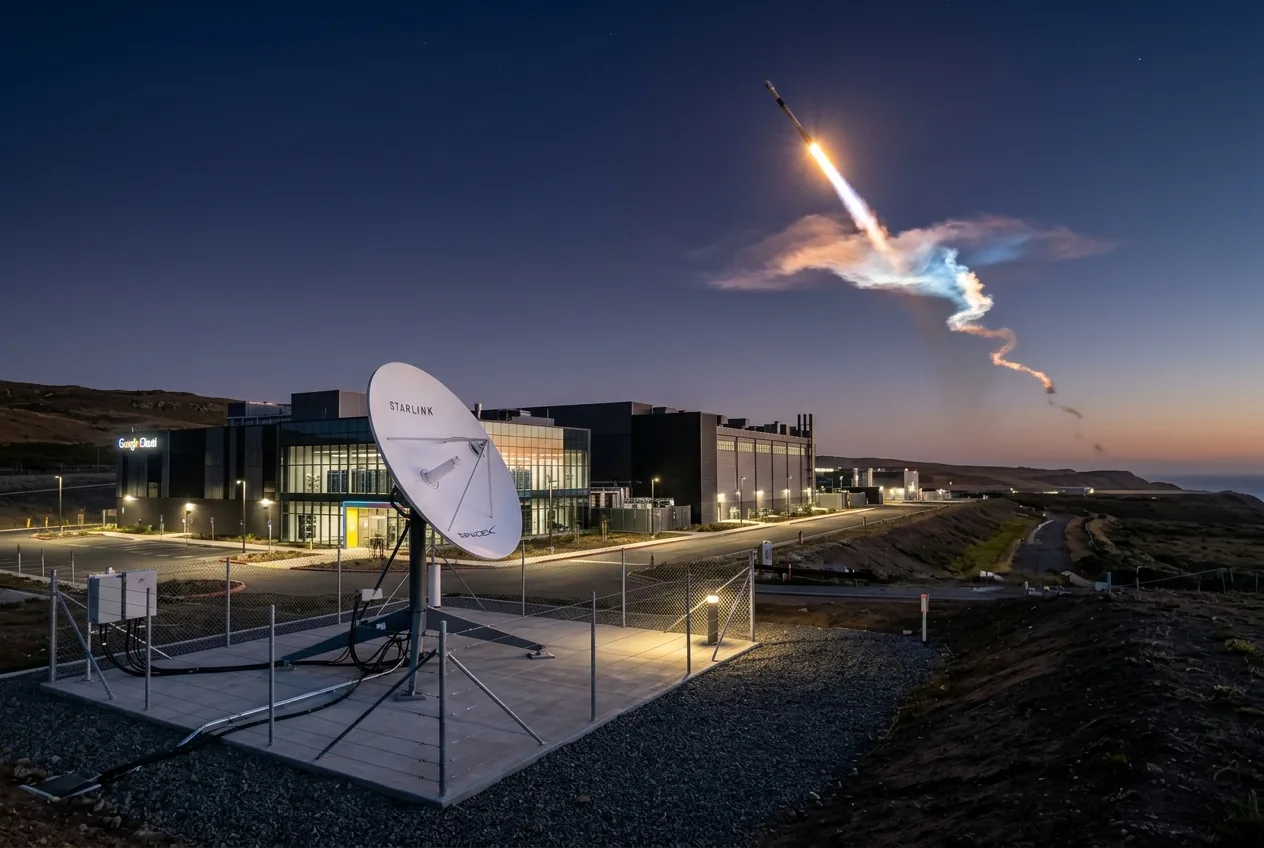
Die unternehmerische Schnittstelle zwischen Mountain View und Hawthorne ist nicht nur finanzieller, sondern physischer Natur. Im Jahr 2021 schloss Google Cloud eine bedeutende Infrastrukturvereinbarung mit SpaceX. Im Rahmen dieser Partnerschaft wurden Starlink-Bodenstationen und Netzwerk-Terminationspunkte direkt in die hochkapazitären Rechenzentren von Google integriert. Diese hybride Netzwerktopologie ermöglicht es Unternehmenskunden, Daten von abgelegenen Industriestandorten, Bergbaubetrieben und militärischen Anlagen über Starlink-Satelliten direkt in die Google Cloud zu leiten, ohne dabei das öffentliche Internet zu nutzen.
Diese Hardware-Ausrichtung verschafft Google Cloud einen deutlichen Vorsprung bei der Latenzzeit gegenüber Wettbewerbern wie Amazon Web Services und Microsoft Azure. Während Amazon seine eigene rivalisierende Konstellation, Project Kuiper, finanziert, hat SpaceX bereits Tausende von operativen Raumfahrzeugen eingesetzt. Google sicherte sich effektiv eine Konnektivität für den Datentransport aus dem Orbit mit hoher Bandbreite, ohne ein einziges Solarpanel herstellen, eine Phased-Array-Antenne entwerfen oder das immense Risiko der Entwicklung von Raketenantrieben tragen zu müssen.
Aus Sicht der Automatisierung und der industriellen Arbeitsabläufe ist diese Integration von terrestrischen und orbitalen Systemen von grundlegender Bedeutung. Autonome landwirtschaftliche Flotten, automatisierte Offshore-Bohrinseln und abgelegene Knotenpunkte in der Lieferkette erfordern eine Telemetrieverarbeitung in Echtzeit. Durch die Kombination von Googles Edge-Compute-Algorithmen mit der Satellitentransportebene von SpaceX liefert die Partnerschaft den operativen Durchsatz, der für die verteilte industrielle Automatisierung über Kontinente hinweg erforderlich ist, wo Glasfaserkabel nicht hinkommen.
Reibungspunkte in der breiteren KI-Landschaft
Während die geschäftlichen Synergien zwischen Alphabet und SpaceX weiterhin für beide Seiten vorteilhaft sind, ist das breitere technologische Ökosystem wesentlich komplexer geworden. Elon Musks aggressive Expansion in die künstliche Intelligenz über xAI hat seine externen Softwareambitionen in direkte Konkurrenz zu Google DeepMind und Alphabets Gemini-Ökosystem gebracht. Das Rennen um den Bau von Compute-Clustern im planetaren Maßstab, die Optimierung von Transformer-Modellen und den Einsatz autonomer Agenten erzeugt strategische Gegenwinde in allen Unternehmen von Musk.
Der schnelle Aufbau des Colossus-Supercomputers durch xAI in Memphis – der auf Zehntausenden flüssigkeitsgekühlten Enterprise-GPUs basiert – demonstriert die Absicht, mit Googles proprietärer Tensor Processing Unit-Infrastruktur zu konkurrieren. Die Spannung liegt in den Unternehmensgrenzen: SpaceX nutzt fortschrittliches maschinelles Lernen zur autonomen Kollisionsvermeidung im Orbit, zur präzisen Landung von Boostern und zum Beamforming von Phased-Array-Satellitenantennen, doch Musks primäre Assets im Bereich der generativen KI befinden sich innerhalb von xAI, das Telemetrie- und Betriebsdaten mit Tesla und X teilt, anstatt mit externen Unternehmenspartnern.
Trotz dieser wettbewerblichen Divergenz im Bereich der künstlichen Intelligenz bleibt die Position von Alphabet in der Bilanz von SpaceX isoliert. Die Beteiligung an dem weltweit führenden Startanbieter ist keine Technologiepartnerschaft, die durch Rivalitäten in der algorithmischen Forschung einfach beendet werden kann. Der strukturelle Burggraben von SpaceX in der Weltraumlogistik ist schlicht zu breit. Da die Falcon 9 jährlich über hundert Orbitalsstarts durchführt und Starship seine Massenkapazität für den Orbit skaliert, kann es sich kein Softwarekonglomerat, einschließlich Alphabet, leisten, sich von der industriellen Infrastruktur abzuwenden, die die Wirtschaftlichkeit der unteren Orbitalebene bestimmt.
Der wahre Wert der Dominanz im Orbit
Letztendlich stellt die Bewertung von SpaceX in Alphabets Bilanz eine außerordentliche Bestätigung für geduldiges, überzeugungsstarkes Kapital dar. In einer Zeit, in der klassisches Risikokapital asset-arme Softwareanwendungen und kurzzyklische Verbraucherplattformen priorisierte, investierte Google Hunderte Millionen Dollar in flüssigkeitsbetriebene Raketentriebwerke, fortschrittliche metallurgische Werkzeuge und in Massenfertigung hergestellte Satellitenarrays. Das daraus resultierende industrielle Asset ist heute allein durch private Investitionen praktisch unmöglich zu replizieren.
Egal, ob SpaceX schließlich ein beispielloses Direktlisting in dreistelliger Milliardenhöhe anstrebt, Starlink als öffentliches Versorgungsunternehmen ausgründet oder seine Mars-Architektur weiterhin ausschließlich über private Sekundärmärkte und kommerzielle Cashflows finanziert – Alphabet befindet sich in einer beneidenswerten Position. Das Unternehmen hält einen unverrückbaren strategischen Eckpfeiler an dem einzigen Unternehmen, das das Zugangstor zum Erdorbit kontrolliert. Für einen Konzern, der sein Vermögen durch die Organisation von Informationen über terrestrische Netzwerke aufgebaut hat, bleibt der Besitz eines massiven Anteils an der Hardware, die den Planeten von oben verbindet, eine der intelligentesten industriellen Entscheidungen, die Alphabet je getroffen hat.




Kommentare
Noch keine Kommentare. Seien Sie der Erste!