Cuando Alphabet y Fidelity inyectaron conjuntamente 1.000 millones de dólares en Space Exploration Technologies Corp. en enero de 2015, la operación se planteó principalmente como una apuesta de infraestructura para ampliar el acceso global a internet. En aquel momento, SpaceX tenía una valoración privada que rondaba los 10.000 millones de dólares, los aterrizajes de los propulsores Falcon 9 eran aún intentos experimentales sobre las aguas del Atlántico y Starlink solo existía como un plano especulativo dentro de la sede de Hawthorne. Casi una década después, el valor de capital compuesto de esa participación minoritaria representa una de las ganancias de capital más notables en la historia industrial moderna, alterando fundamentalmente el cálculo del capital riesgo corporativo en la industria aeroespacial pesada.
A medida que las compras de acciones en mercados secundarios y las ofertas de liquidez estructuradas han llevado la valoración interna de SpaceX hacia y más allá del corredor de 200.000 a 350.000 millones de dólares, los observadores financieros y los analistas tecnológicos han examinado los informes corporativos para medir la magnitud exacta de la participación accionaria de Alphabet. Si bien la especulación recurrente en internet y los titulares prematuros anticipan con frecuencia una oferta pública inicial, la realidad sobre el terreno —y en la tabla de capitalización— revela una asociación económica mucho más matizada. SpaceX sigue siendo resueltamente privada, sin embargo, el balance de Alphabet refleja la creciente valoración de un monopolio de logística orbital que sigue desafiando la dinámica convencional del mercado.
La mecánica de una mega-ronda de hace una década
Para comprender la escala actual del valor accionario de Alphabet, uno debe desglosar la mecánica estructural de la ronda Serie G de 2015. Alphabet, que operaba bajo Google Inc. antes de su reestructuración corporativa, proporcionó la gran mayoría de ese tramo de 1.000 millones de dólares, asegurando una participación accionaria estimada entre el 7,5 y el 8,5 por ciento en el proveedor de lanzamientos. La premisa estratégica estaba explícitamente vinculada a las telecomunicaciones: Google había experimentado anteriormente con la conectividad atmosférica a través de los globos de gran altitud del Project Loon, pero reconoció que las megaconstelaciones de satélites en órbita terrestre baja representaban la solución definitiva para la banda ancha planetaria de baja latencia.
En las rondas de financiación posteriores, la dilución ocurrió inevitablemente a medida que SpaceX emitía capital adicional para financiar el desarrollo intensivo en capital de la arquitectura Starship y la línea de fabricación de satélites Starlink en Redmond, Washington. Incluso después de tener en cuenta los ajustes habituales prorrateados y las expansiones de capital de los empleados, las estimaciones del mercado sitúan la participación residual de Alphabet en aproximadamente entre un cinco y un siete por ciento. En las ofertas de venta secundarias que sitúan a SpaceX entre las entidades privadas más valiosas del mundo, esa única apuesta industrial en etapa inicial ha crecido silenciosamente hasta convertirse en una posición por valor de decenas de miles de millones de dólares, rivalizando con la capitalización de mercado de gigantes aeroespaciales tradicionales como Northrop Grumman y Lockheed Martin.
Crucialmente, el balance de Alphabet registra estas ganancias bajo valores de capital no comercializables, medidos periódicamente a valor razonable bajo las normas contables estándar o marcados cuando tienen lugar transacciones observables. A diferencia de las inversiones en el mercado público que oscilan violentamente con los volúmenes de cotización diarios, las acciones de SpaceX han operado bajo un marco de liquidez controlado. Esta estructura ha protegido el valor contable subyacente de Alphabet de la volatilidad estándar del mercado, al tiempo que le ha otorgado al gigante de las búsquedas un colchón financiero sin precedentes construido sobre hardware aeroespacial.
Por qué los mercados públicos han esperado
El ciclo persistente de rumores que alegan salidas a bolsa inminentes pasa por alto la arquitectura económica deliberada que Elon Musk ha erigido en torno a SpaceX. Las ofertas públicas iniciales tradicionales están diseñadas para resolver dos problemas corporativos específicos: recaudar grandes tramos de capital operativo y proporcionar una vía de salida para los primeros inversores y empleados. SpaceX ha evadido sistemáticamente ambos imperativos sin ceder soberanía a las expectativas de ganancias trimestrales del mercado público.
En lugar de soportar el escrutinio regulatorio, la transparencia exigida y la presión de las ganancias a corto plazo de un debut público en la Bolsa de Nueva York o Nasdaq, SpaceX ha confiado en ofertas de venta semestrales. Estas ventanas de liquidez orquestadas permiten a los empleados a largo plazo y a los primeros inversores ángeles vender tramos de capital consolidado directamente a capital institucional preseleccionado, fondos soberanos y oficinas familiares establecidas. Al establecer valoraciones internas que aumentan con cada hito exitoso —desde las cadencias de reutilización del Falcon 9 hasta la neutralidad del flujo de caja comercial de Starlink—, SpaceX captura efectivamente los beneficios de la liquidez mientras preserva la autonomía operativa total.
Musk ha reiterado durante años que una OPI para SpaceX como entidad consolidada está fundamentalmente desalineada con su misión principal. Desarrollar Starship hasta convertirlo en un sistema de transporte de carga pesada totalmente reutilizable capaz de llegar a Marte exige una tolerancia a los altos gastos de capital y anomalías catastróficas en los vuelos de prueba que los mercados públicos, reacios al riesgo, rara vez toleran. Si un fallo en un propulsor Falcon 9 o un evento de terminación de vuelo de un Super Heavy provoca una caída diaria de las acciones del veinte por ciento, el enfoque corporativo se fractura. La propiedad privada garantiza que las iteraciones de ingeniería, incluso las explosivas, procedan a la velocidad del desarrollo de hardware en lugar del ritmo de las relaciones con los inversores.
El cálculo del spinoff de Starlink
Donde la ecuación del mercado público cambia genuinamente es en Starlink. A diferencia del negocio principal de lanzamientos, que opera como un híbrido entre contratista de defensa gubernamental y transportista de carga orbital, Starlink es una empresa de servicios de telecomunicaciones para consumidores y empresas. Su desempeño financiero se mide en ingresos promedio por usuario, economía de unidades de terminales terrestres, tiempo de actividad del enlace láser entre satélites y licencias de espectro orbital. Es un motor de ingresos recurrentes con altos márgenes brutos una vez que la reposición de la constelación alcanza un estado estable.
Musk ha sostenido constantemente que, si algún vehículo sale a bolsa, sería Starlink una vez que sus flujos de caja logren trayectorias predecibles y estables. Con más de cuatro millones de clientes activos, métricas operativas rentables y sectores marítimo y de aviación firmando acuerdos de despliegue plurianuales, Starlink ha cruzado teóricamente ese umbral de viabilidad. Sin embargo, incluso aquí, la dirección ha optado por la moderación. La generación de efectivo de las suscripciones de Starlink se está canalizando actualmente directamente a la financiación del complejo de lanzamiento orbital Starship en Starbase, Boca Chica, creando un motor financiero interno de circuito cerrado que elimina la necesidad inmediata de capital público externo.
Para Alphabet, el retraso de un spinoff de Starlink es prácticamente irrelevante. Mantener capital privado en la empresa matriz otorga a Alphabet una exposición indirecta tanto al monopolio de banda ancha orbital como al monopolio de lanzamiento de carga pesada. Además, la alianza estratégica se extiende más allá de la mera apreciación del capital hacia la infraestructura informática a nivel de suelo.
Sinergias de computación, nube y estaciones terrestres
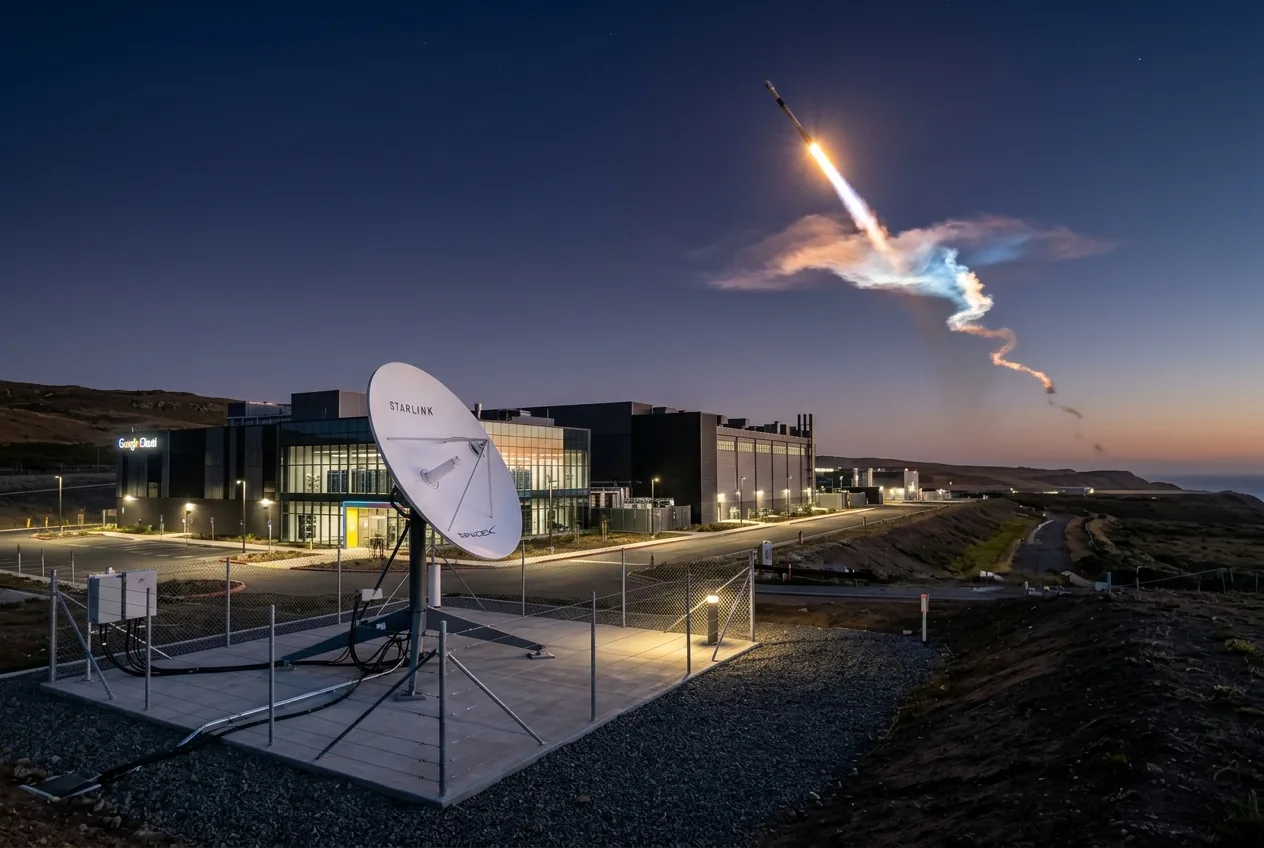
La intersección corporativa entre Mountain View y Hawthorne no es meramente financiera; es física. En 2021, Google Cloud firmó un acuerdo de infraestructura consecuente con SpaceX. Bajo la asociación, las estaciones terrestres de Starlink y los puntos de terminación de red se colocaron directamente dentro de los centros de datos de alta capacidad de Google. Esta topología de red híbrida permite a los clientes empresariales enrutar datos desde sitios industriales remotos, operaciones mineras e instalaciones militares a través de los satélites Starlink directamente a Google Cloud sin transitar por la internet pública.
Esta alineación de hardware le proporciona a Google Cloud una ventaja distintiva de baja latencia frente a competidores como Amazon Web Services y Microsoft Azure. Mientras que Amazon está financiando su propia constelación rival, el Project Kuiper, SpaceX ya ha desplegado miles de naves espaciales operativas. Google aseguró efectivamente una conectividad de transporte orbital de gran ancho de banda sin necesidad de fabricar un solo panel solar, diseñar una antena de matriz en fase o absorber el inmenso riesgo del desarrollo de la propulsión de cohetes.
Desde la perspectiva de la automatización y el flujo de trabajo industrial, esta integración terrestre-orbital es fundamental. Las flotas agrícolas autónomas, las plataformas de perforación robóticas en alta mar y los centros de cadena de suministro remotos requieren un procesamiento de telemetría en tiempo real. Al combinar los algoritmos de computación de borde (edge computing) de Google con la capa de transporte satelital de SpaceX, la asociación ofrece el rendimiento operativo necesario para la automatización industrial distribuida en continentes donde los cables de fibra óptica no llegan.
Fricción en el panorama más amplio de la IA
Si bien las sinergias comerciales entre Alphabet y SpaceX siguen siendo mutuamente beneficiosas, el ecosistema tecnológico más amplio se ha vuelto considerablemente más complejo. La expansión agresiva de Elon Musk hacia la inteligencia artificial a través de xAI ha colocado sus ambiciones de software externas en competencia directa con Google DeepMind y el ecosistema Gemini de Alphabet. La carrera por construir clústeres informáticos a escala planetaria, optimizar modelos transformadores y desplegar agentes autónomos está creando vientos estratégicos cruzados en todas las empresas de Musk.
El rápido despliegue de xAI del superordenador Colossus en Memphis —que depende de decenas de miles de GPU empresariales refrigeradas por líquido— demuestra la intención de rivalizar con la infraestructura de la Unidad de Procesamiento Tensorial patentada de Google. La tensión reside en las líneas limítrofes corporativas: SpaceX emplea aprendizaje automático avanzado para la evitación de colisiones orbitales autónomas, el aterrizaje de precisión de propulsores y la formación de haces de matriz en fase de satélites, sin embargo, los activos principales de IA generativa de Musk residen dentro de xAI, que comparte telemetría y conocimientos operativos con Tesla y X en lugar de con socios corporativos externos.
A pesar de esta divergencia competitiva en la inteligencia artificial, la posición en el balance de Alphabet en SpaceX permanece aislada. La propiedad accionaria del proveedor de lanzamientos preeminente del mundo no es una asociación tecnológica que pueda romperse fácilmente por rivalidades en la investigación algorítmica. El foso estructural de SpaceX en la logística espacial es simplemente demasiado ancho. Con el Falcon 9 ejecutando más de cien lanzamientos orbitales al año y Starship escalando sus capacidades de masa a órbita, ningún conglomerado de software, incluida Alphabet, puede permitirse alejarse de la infraestructura industrial que dicta la economía del entorno orbital inferior.
El verdadero valor del dominio orbital
En última instancia, la valoración de SpaceX de Alphabet representa una validación extraordinaria de capital paciente y de alta convicción. En un momento en que el capital riesgo tradicional priorizaba las aplicaciones de software ligeras y las plataformas de consumo de ciclo corto, Google comprometió cientos de millones de dólares en motores de cohetes de combustible líquido, herramientas metalúrgicas avanzadas y matrices de satélites fabricadas en serie. El activo industrial resultante es ahora prácticamente imposible de replicar únicamente a través de la inversión privada.
Ya sea que SpaceX busque finalmente una cotización directa sin precedentes de cientos de miles de millones de dólares, escinda a Starlink en una utilidad pública o continúe financiando su arquitectura de Marte exclusivamente a través de mercados secundarios privados y flujo de caja comercial, Alphabet se encuentra en una posición envidiable. Posee una piedra angular accionaria inamovible en la única empresa que controla la puerta de enlace de tránsito a la órbita terrestre. Para una empresa que construyó su fortuna organizando información a través de redes terrestres, poseer una parte masiva del hardware que conecta el planeta desde arriba sigue siendo una de las decisiones industriales más inteligentes que Alphabet haya tomado jamás.




Comments
No comments yet. Be the first!