Lorsque Alphabet et Fidelity ont injecté conjointement 1 milliard de dollars dans Space Exploration Technologies Corp. en janvier 2015, la transaction a été présentée principalement comme une manœuvre infrastructurelle visant à étendre l'accès mondial à Internet. À l'époque, SpaceX affichait une valorisation privée tournant autour de 10 milliards de dollars, les atterrissages des boosters Falcon 9 n'étaient encore que des tentatives expérimentales au-dessus des eaux de l'Atlantique, et Starlink n'existait que sous forme de projet spéculatif au sein du siège de Hawthorne. Près d'une décennie plus tard, la valeur en capital composée de cette participation minoritaire représente l'un des gains en actions les plus remarquables de l'histoire industrielle moderne, modifiant fondamentalement le calcul du capital-risque d'entreprise dans le secteur de l'aérospatiale lourde.
Alors que les achats d'actions sur le marché secondaire et les offres de liquidité structurées ont poussé la valorisation interne de SpaceX vers et au-delà du corridor des 200 à 350 milliards de dollars, les observateurs financiers et les analystes technologiques ont scruté les déclarations d'entreprise pour évaluer l'ampleur exacte de la participation d'Alphabet. Si les spéculations récurrentes sur Internet et les titres prématurés anticipent fréquemment une introduction en bourse directe, la réalité sur le terrain — et dans la table de capitalisation — révèle un partenariat économique beaucoup plus nuancé. SpaceX demeure résolument privé, pourtant le bilan d'Alphabet reflète la valorisation galopante d'un monopole de la logistique orbitale qui continue de défier les dynamiques de marché conventionnelles.
La mécanique d'un méga-tour de table vieux d'une décennie
Pour comprendre l'échelle actuelle de la valeur des capitaux propres d'Alphabet, il faut décrypter la mécanique structurelle du tour de table de série G de 2015. Alphabet, alors opérant sous le nom de Google Inc. avant sa restructuration, a fourni la grande majorité de cette tranche d'un milliard de dollars, s'assurant une participation estimée entre 7,5 et 8,5 % dans le fournisseur de services de lancement. La prémisse stratégique était explicitement liée aux télécommunications : Google avait précédemment expérimenté la connectivité atmosphérique via les ballons à haute altitude du projet Loon, mais avait reconnu que les méga-constellations de satellites en orbite terrestre basse représentaient la solution définitive pour le haut débit planétaire à faible latence.
Au fil des cycles de financement suivants, la dilution a inévitablement eu lieu, SpaceX ayant émis du capital supplémentaire pour financer le développement intensif de l'architecture Starship et la ligne de fabrication des satellites Starlink à Redmond, dans l'État de Washington. Même après avoir pris en compte les ajustements au prorata habituels et les expansions de capital-actions des employés, les estimations du marché placent la participation résiduelle d'Alphabet entre cinq et sept pour cent environ. Dans le cadre d'offres de rachat secondaires qui placent SpaceX parmi les entités privées les plus valorisées au monde, ce pari industriel initial a discrètement gonflé pour atteindre une position valant des dizaines de milliards de dollars, rivalisant avec la capitalisation boursière de géants de l'aérospatiale tels que Northrop Grumman et Lockheed Martin.
Il est crucial de noter que le bilan d'Alphabet enregistre ces gains sous la rubrique des titres de capitaux propres non négociables, mesurés périodiquement à leur juste valeur selon les principes comptables standard ou marqués lors de transactions observables. Contrairement aux investissements sur les marchés publics qui fluctuent violemment en fonction des volumes quotidiens, les actions de SpaceX ont fonctionné dans un cadre de liquidité contrôlé. Cette structure a protégé la valeur comptable sous-jacente d'Alphabet de la volatilité habituelle du marché tout en offrant au géant de la recherche un coussin financier sans précédent basé sur du matériel aérospatial.
Pourquoi les marchés publics ont attendu
Le cycle persistant de rumeurs alléguant une introduction en bourse imminente occulte l'architecture économique délibérée qu'Elon Musk a érigée autour de SpaceX. Les introductions en bourse traditionnelles sont conçues pour résoudre deux problèmes corporatifs spécifiques : lever des tranches massives de capital opérationnel et offrir une porte de sortie aux premiers investisseurs et employés. SpaceX a systématiquement contourné ces deux impératifs sans céder sa souveraineté aux attentes des marchés publics en matière de bénéfices trimestriels.
Au lieu de subir le contrôle réglementaire, la transparence imposée et la pression sur les résultats à court terme d'une introduction à la Bourse de New York ou au Nasdaq, SpaceX s'est appuyé sur des offres de rachat semestrielles. Ces fenêtres de liquidité orchestrées permettent aux employés de longue date et aux premiers investisseurs providentiels de vendre des tranches d'actions acquises directement à des capitaux institutionnels pré-approuvés, des fonds souverains et des family offices établis. En fixant des valorisations internes qui augmentent à chaque étape réussie — des cadences de réutilisation du Falcon 9 à la neutralité des flux de trésorerie de Starlink commercial — SpaceX capte efficacement les avantages de la liquidité tout en préservant une autonomie opérationnelle totale.
Musk a répété pendant des années qu'une introduction en bourse pour SpaceX en tant qu'entité consolidée était fondamentalement en inadéquation avec sa mission principale. Développer Starship pour en faire un système de transport lourd entièrement réutilisable capable d'atteindre Mars exige une tolérance pour les dépenses d'investissement élevées et les anomalies catastrophiques lors des vols d'essai, ce que les marchés publics, averses au risque, tolèrent rarement. Si une défaillance d'un booster Falcon 9 ou un événement d'interruption de vol Super Heavy déclenchait une chute de l'action de vingt pour cent en cours de journée, l'attention de l'entreprise s'en trouverait fragmentée. La propriété privée garantit que les itérations d'ingénierie, même explosives, progressent au rythme du développement matériel plutôt qu'au rythme des relations investisseurs.
Le calcul de la scission de Starlink
Là où l'équation du marché public change véritablement, c'est avec Starlink. Contrairement à l'activité principale de lancement, qui fonctionne comme un hybride entre un entrepreneur en défense gouvernementale et un transporteur de fret orbital, Starlink est un service de télécommunications pour les consommateurs et les entreprises. Sa performance financière est mesurée par le revenu moyen par utilisateur, l'économie des terminaux au sol, la disponibilité des liaisons laser inter-satellites et l'octroi de licences de spectre orbital. Il s'agit d'un moteur à revenus récurrents avec des marges brutes élevées une fois que le réapprovisionnement de la constellation atteint un état stable.
Musk a constamment maintenu que si un véhicule devait entrer en bourse, ce serait Starlink, une fois que ses flux de trésorerie auraient atteint des trajectoires prévisibles et stables. Avec plus de quatre millions de clients actifs, des mesures opérationnelles rentables et des secteurs maritime et aéronautique signant des contrats de déploiement pluriannuels, Starlink a théoriquement franchi ce seuil de viabilité. Pourtant, même ici, la direction a fait preuve de retenue. La génération massive de liquidités provenant des abonnements Starlink est actuellement canalisée directement vers le financement du complexe de lancement orbital Starship à Starbase, Boca Chica, créant un moteur financier interne en circuit fermé qui élimine le besoin immédiat de capitaux publics externes.
Pour Alphabet, le report d'une scission de Starlink est pratiquement sans importance. Détenir des capitaux privés dans la société mère donne à Alphabet une exposition indirecte à la fois au monopole du haut débit orbital et au monopole du lancement lourd. De plus, l'alliance stratégique s'étend au-delà de la simple appréciation du capital vers l'infrastructure informatique au sol.
Synergies entre calcul, Cloud et stations au sol
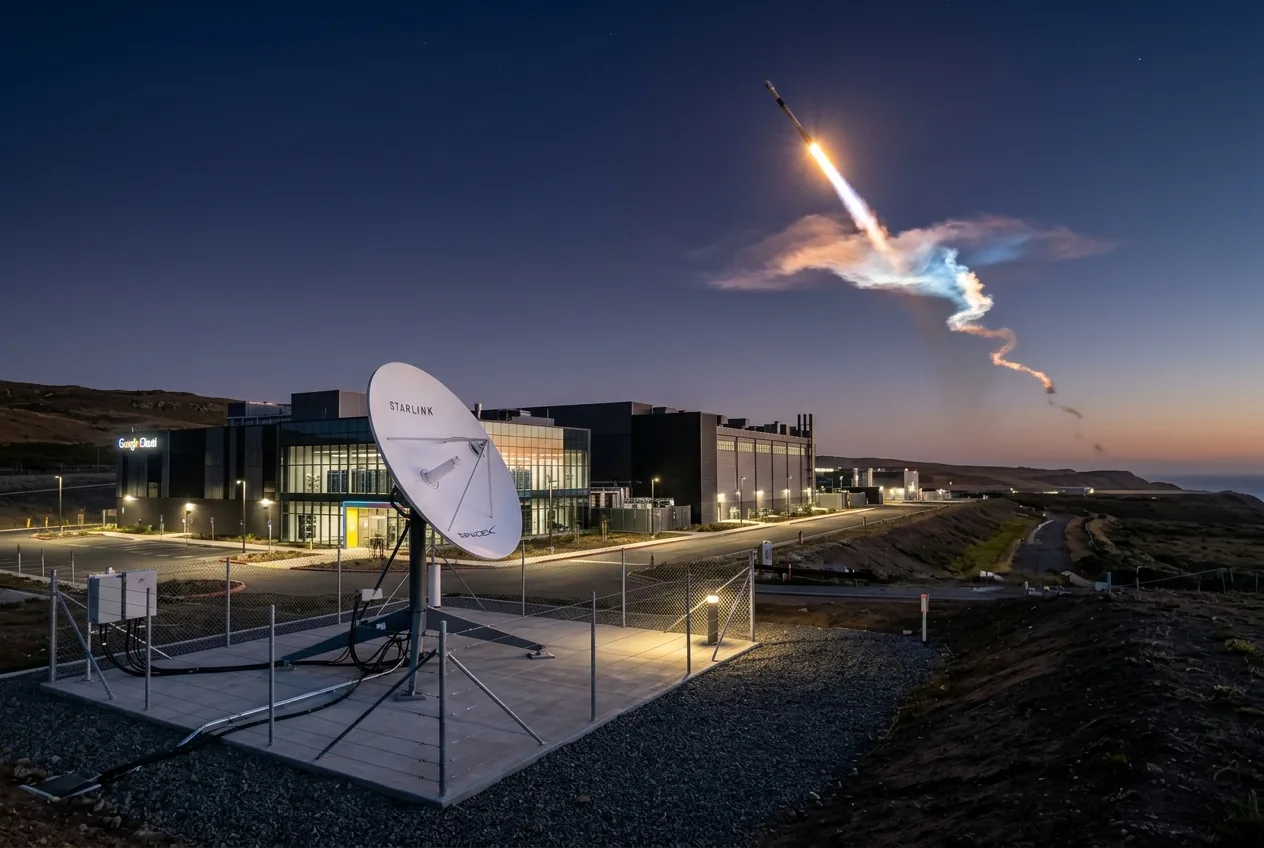
L'intersection corporative entre Mountain View et Hawthorne n'est pas seulement financière ; elle est physique. En 2021, Google Cloud a conclu un accord d'infrastructure conséquent avec SpaceX. Dans le cadre de ce partenariat, les stations au sol Starlink et les points de terminaison réseau ont été colocalisés directement au sein des centres de données à haute capacité de Google. Cette topologie de réseau hybride permet aux entreprises clientes d'acheminer les données depuis des sites industriels distants, des opérations minières et des installations militaires via les satellites Starlink directement vers Google Cloud sans transiter par l'Internet public.
Cet alignement matériel fournit à Google Cloud un avantage distinct en matière de faible latence face à des concurrents comme Amazon Web Services et Microsoft Azure. Alors qu'Amazon finance sa propre constellation rivale, le projet Kuiper, SpaceX a déjà déployé des milliers de vaisseaux spatiaux opérationnels. Google a effectivement sécurisé une connectivité de transport orbital à large bande sans avoir besoin de fabriquer un seul panneau solaire, de concevoir une antenne à réseau phasé ou d'absorber l'immense risque lié au développement de la propulsion par fusée.
Du point de vue de l'automatisation et du flux de travail industriel, cette intégration terrestre-orbitale est fondamentale. Les flottes agricoles autonomes, les plates-formes de forage robotisées offshore et les centres de chaîne d'approvisionnement distants nécessitent un traitement de télémétrie en temps réel. En combinant les algorithmes d'informatique en périphérie (edge-compute) de Google avec la couche de transport par satellite de SpaceX, le partenariat offre le débit opérationnel requis pour l'automatisation industrielle distribuée à travers les continents où les câbles à fibre optique ne parviennent pas.
Frictions dans le paysage plus large de l'IA
Bien que les synergies commerciales entre Alphabet et SpaceX restent mutuellement bénéfiques, l'écosystème technologique plus large est devenu considérablement plus complexe. L'expansion agressive d'Elon Musk dans l'intelligence artificielle via xAI a placé ses ambitions logicielles externes en concurrence directe avec Google DeepMind et l'écosystème Gemini d'Alphabet. La course à la construction de grappes de calcul à l'échelle planétaire, à l'optimisation des modèles de transformateurs et au déploiement d'agents autonomes crée des vents contraires stratégiques au sein de toutes les entreprises de Musk.
Le déploiement rapide par xAI du supercalculateur Colossus à Memphis — s'appuyant sur des dizaines de milliers de GPU d'entreprise refroidis par liquide — démontre une intention de rivaliser avec l'infrastructure propriétaire de Tensor Processing Unit de Google. La tension réside dans les limites des frontières corporatives : SpaceX utilise l'apprentissage automatique avancé pour l'évitement autonome des collisions orbitales, l'atterrissage de précision des boosters et la formation de faisceaux par réseau phasé des satellites, mais les principaux actifs d'IA générative de Musk résident au sein de xAI, qui partage la télémétrie et les informations opérationnelles avec Tesla et X plutôt qu'avec des partenaires corporatifs externes.
Malgré cette divergence concurrentielle dans l'intelligence artificielle, la position d'Alphabet au bilan dans SpaceX reste isolée. La détention d'actions dans le fournisseur de lancement prééminent mondial n'est pas un partenariat technologique qui peut être facilement rompu par des rivalités dans la recherche algorithmique. La douve structurelle de SpaceX dans la logistique spatiale est tout simplement trop large. Avec Falcon 9 exécutant plus d'une centaine de lancements orbitaux par an et Starship augmentant ses capacités de masse en orbite, aucun conglomérat logiciel, y compris Alphabet, ne peut se permettre de se détourner de l'infrastructure industrielle qui dicte l'économie de l'enveloppe orbitale inférieure.
La véritable valeur de la domination orbitale
En fin de compte, la valorisation d'Alphabet pour SpaceX représente une validation extraordinaire d'un capital patient et de haute conviction. À une époque où le capital-risque traditionnel privilégiait les applications logicielles légères en actifs et les plateformes de consommation à cycle court, Google a engagé des centaines de millions de dollars dans des moteurs de fusée à carburant liquide, des outils métallurgiques avancés et des réseaux de satellites fabriqués en série. L'actif industriel résultant est aujourd'hui pratiquement impossible à reproduire par le seul investissement privé.
Que SpaceX finisse par poursuivre une introduction en bourse directe sans précédent de plusieurs centaines de milliards de dollars, qu'il transforme Starlink en service public ou qu'il continue de financer son architecture martienne exclusivement par le biais de marchés secondaires privés et de flux de trésorerie commerciaux, Alphabet se trouve dans une position enviable. Elle détient une pierre angulaire indéboulonnable dans la seule entreprise qui contrôle la passerelle de transit vers l'orbite terrestre. Pour une entreprise qui a fait fortune en organisant l'information à travers les réseaux terrestres, posséder une part massive du matériel qui connecte la planète depuis l'espace demeure l'une des décisions industrielles les plus intelligentes qu'Alphabet ait jamais prises.




Comments
No comments yet. Be the first!