2015年1月,当Alphabet与富达(Fidelity)共同向太空探索技术公司(SpaceX)注资10亿美元时,这笔交易主要被视为一项旨在扩大全球互联网接入的基础设施投资。当时,SpaceX的私人估值徘徊在100亿美元左右,“猎鹰9号”(Falcon 9)助推器的海上回收仍处于大西洋上的实验阶段,而星链(Starlink)也仅仅是霍桑总部内的一个投机性蓝图。近十年后,该少数股权的资本价值不断复合增长,成为现代工业史上最引人注目的股权收益之一,从根本上改变了大型航空航天领域企业风险投资的评估逻辑。
随着二级市场股票交易和结构化流动性要约将SpaceX的内部估值推向2000亿至3500亿美元区间及以上,金融观察家和科技分析师们纷纷仔细审查企业文件,以评估Alphabet所持股权的具体规模。尽管反复出现的互联网猜测和不成熟的头条新闻经常预示着该公司将进行首次公开募股(IPO),但现实情况——以及股东名册显示——这是一种更为细致的经济伙伴关系。SpaceX始终坚定地保持私有化,而Alphabet的资产负债表则反映出这家轨道物流垄断企业不断挑战传统市场动态的飙升估值。
十年期超大规模融资的运作机制
要理解Alphabet目前股权价值的规模,必须剖解2015年G轮融资的结构机制。Alphabet(当时在企业重组前以Google Inc.名义运营)提供了这10亿美元中的绝大部分,从而获得了这家发射供应商约7.5%至8.5%的股权。其战略前提明确与电信业务挂钩:Google此前曾通过Project Loon的高空热气球实验过大气层连接,但意识到近地轨道卫星巨型星座才是实现低延迟全球宽带的最终解决方案。
在随后的几轮融资中,随着SpaceX为资助“星舰”(Starship)架构的资本密集型开发以及华盛顿州雷德蒙德的星链卫星生产线发行额外资本,股权稀释在所难免。即使在计入习惯性的按比例调整和员工股权扩张后,市场估计Alphabet的剩余持股比例仍维持在5%至7%左右。在将SpaceX定价为全球最有价值私营实体之一的二级市场收购要约中,当初那笔单一的早期工业押注已悄然膨胀为价值数百亿美元的资产,足以与诺斯罗普·格鲁曼(Northrop Grumman)和洛克希德·马丁(Lockheed Martin)等传统航空航天巨头的市值相媲美。
关键在于,Alphabet的资产负债表将这些收益记录为非市场化股权证券,按照会计准则定期以公允价值衡量,或在发生可观察到的交易时进行标记。与在每日交易量波动下剧烈震荡的公开市场投资不同,SpaceX的股票是在受控的流动性框架下运行的。这种结构既保护了Alphabet的账面价值免受标准市场波动的影响,又让这家搜索巨头获得了一种基于航空航天硬件的、前所未有的财务缓冲。
公开市场为何苦候至今
关于即将上市的持续传闻,忽略了埃隆·马斯克(Elon Musk)围绕SpaceX建立的深思熟虑的经济架构。传统的IPO旨在解决两个特定的企业问题:筹集海量运营资金,以及为早期投资者和员工提供退出路径。SpaceX在未将主导权拱手让给公开市场季度盈利预期的情况下,系统性地绕过了这两个必要条件。
SpaceX没有选择承受监管审查、强制透明度以及纽约证券交易所或纳斯达克公开上市带来的短期盈利压力,而是依赖半年一次的收购要约。这些精心安排的流动性窗口允许长期员工和早期天使投资人将部分已归属股权直接出售给经过预审的机构资本、主权财富基金和成熟的家族办公室。通过随着每一个成功里程碑——从“猎鹰9号”的复用频率到星链商业现金流转正——不断调升内部估值,SpaceX有效地获取了流动性带来的利益,同时保留了完全的运营自主权。
马斯克多年来一再重申,将SpaceX作为一个合并实体进行IPO,从根本上违背了其核心使命。要将“星舰”开发成一种能够到达火星的完全可重复使用的重型运载系统,需要对高资本支出和灾难性的试飞异常保持容忍,而这是厌恶风险的公开市场极少能够承受的。如果“猎鹰9号”助推器故障或“超重型”(Super Heavy)运载火箭飞行终止事件引发了20%的盘中股价暴跌,企业重心就会涣散。私有制确保了工程迭代(即使是爆炸性的迭代)是以硬件开发的速度,而不是投资者关系的节奏进行的。
星链分拆的博弈
公开市场的等式真正发生变化的地方在于星链(Starlink)。与兼具政府国防承包商和轨道货运商特征的核心发射业务不同,星链是一项消费者和企业电信公用事业。其财务表现通过每用户平均收入(ARPU)、地面终端单元经济性、星间激光链路正常运行时间以及轨道频谱授权来衡量。一旦星座补给达到稳态,它就是一个具备高毛利的经常性收入引擎。
马斯克始终坚持,如果要分拆上市,那也只能是星链,且必须在其现金流达到可预测和稳定的轨道之后。凭借超过400万的活跃客户、盈利的运营指标,以及海事和航空领域签署的多年部署协议,星链在理论上已经跨越了这一生存门槛。然而即便如此,管理层仍选择了克制。星链订阅产生的巨额现金流目前被直接用于资助位于德克萨斯州博卡奇卡(Boca Chica)的“星舰”轨道发射综合体,从而形成了一个封闭的内部金融引擎,消除了对外部公开股权的迫切需求。
对于Alphabet而言,星链分拆的推迟在实际意义上无关紧要。持有这家母公司的私募股权,使Alphabet能够间接接触到轨道宽带垄断和重型运载发射垄断。此外,这一战略联盟不仅限于股权增值,还延伸到了地面计算基础设施领域。
计算、云与地面站的协同效应
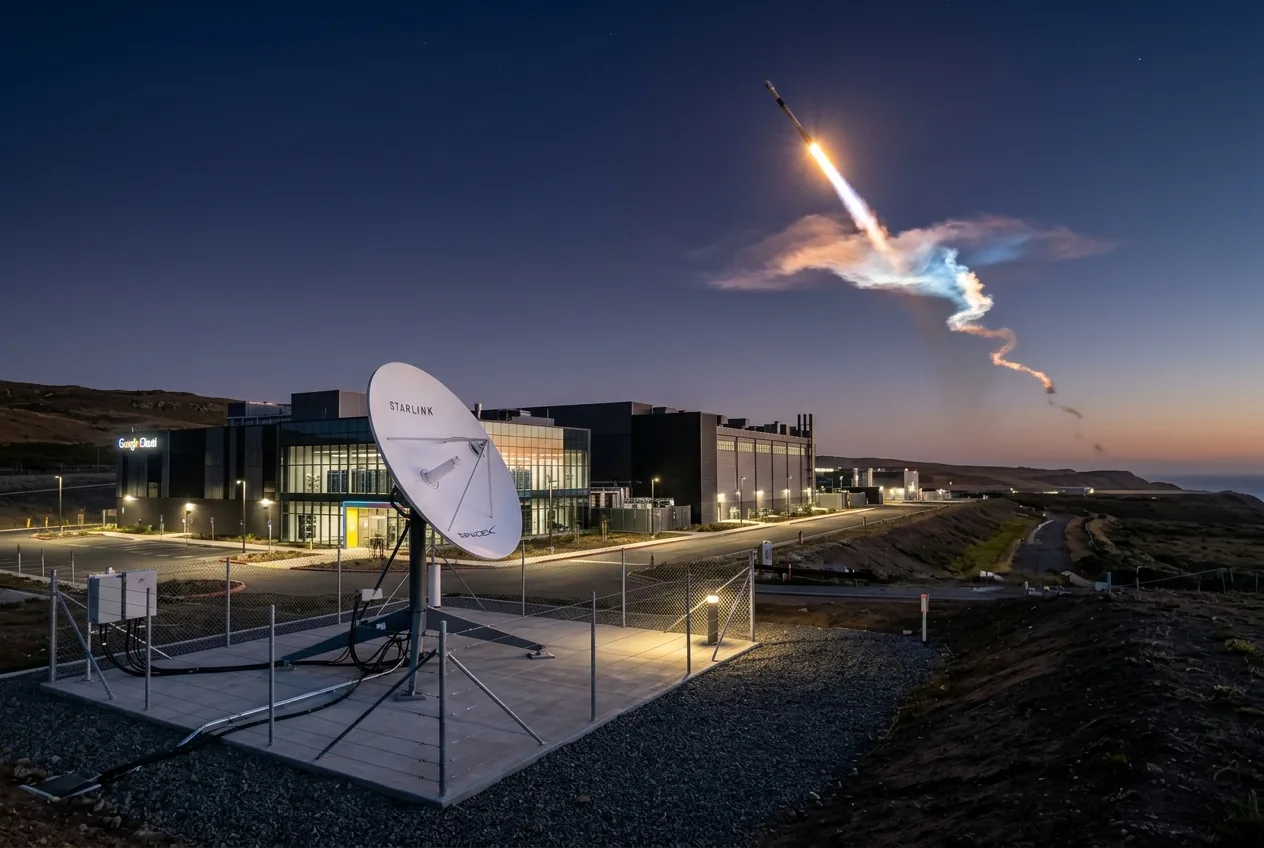
山景城(Mountain View)与霍桑(Hawthorne)之间的企业交集不仅限于金融,更是物理层面的。2021年,Google Cloud与SpaceX达成了一项重要的基础设施协议。根据合作协议,星链地面站和网络接入点直接配置在Google的高容量数据中心内。这种混合网络拓扑结构允许企业客户将数据从偏远的工业站点、采矿作业和军事设施通过星链卫星直接路由至Google Cloud,而无需经过公共互联网。
这种硬件协作赋予了Google Cloud相对于亚马逊云科技(AWS)和微软Azure等竞争对手独特的低延迟优势。尽管亚马逊正在资助其竞争对手“柯伊伯计划”(Project Kuiper),但SpaceX已经部署了数千颗在轨运行的卫星。Google有效地获得了高带宽轨道传输连接,而无需制造哪怕一块太阳能电池板、设计相控阵天线,或承担火箭推进系统开发带来的巨大风险。
从自动化和工业工作流程的角度来看,这种地面与轨道的集成是基础性的。自动驾驶农业车队、海上机器人钻井平台和远程供应链枢纽都需要实时遥测处理。通过将Google的边缘计算算法与SpaceX的卫星传输层相结合,双方的合作提供了分布式工业自动化所需的运营吞吐量,覆盖了光纤电缆无法触及的大陆。
更广泛AI领域的摩擦
尽管Alphabet与SpaceX之间的业务协同效应仍然互利,但更广泛的技术生态系统已变得更加复杂。埃隆·马斯克通过xAI在人工智能领域的大力扩张,使其外部软件雄心直接与Google DeepMind和Alphabet的Gemini生态系统构成了竞争关系。在构建行星级计算集群、优化Transformer模型和部署自主智能体方面的竞赛,正在马斯克的所有企业中产生战略性冲突。
xAI在孟菲斯(Memphis)快速部署的Colossus超级计算机——依赖数万个液冷企业级GPU——表明了其挑战Google专有张量处理单元(TPU)基础设施的意图。紧张局势在于企业边界:SpaceX在轨道自主避撞、助推器精确着陆和卫星相控阵波束成形方面采用了先进的机器学习技术,但马斯克主要的生成式AI资产却位于xAI内部,该部门与特斯拉和X共享遥测和运营洞察,而非与外部企业合作伙伴共享。
尽管在人工智能领域存在竞争分歧,但Alphabet在SpaceX资产负债表上的头寸依然不受影响。作为全球首屈一指的发射供应商的股权所有权,并不是一场能够因算法研究领域的竞争而轻易切断的技术伙伴关系。SpaceX在空间物流领域的结构性护城河实在太宽了。随着“猎鹰9号”每年执行超过百次的轨道发射,以及“星舰”提升其轨道运载能力,包括Alphabet在内的任何软件企业集团,都无法承受放弃这一决定轨道边缘经济学的工业基础设施的后果。
轨道统治的真正价值
归根结底,Alphabet在SpaceX的估值标记是对耐心和高信念资本的一次非凡验证。在传统风险投资优先考虑轻资产软件应用和短周期消费者平台的时代,Google投入了数亿美元用于液体燃料火箭发动机、先进冶金工具和大规模制造的卫星阵列。由此产生的工业资产,现在几乎不可能仅通过私人投资来复制。
无论SpaceX最终是寻求前所未有的数千亿美元直接上市,将星链分拆为公用事业,还是继续通过私人二级市场和商业现金流为其火星架构融资,Alphabet都处于令人羡慕的地位。它在唯一一家控制着通往地球轨道门户的公司中,占据了一个不可动摇的股权基石。对于一家通过组织跨陆地网络的信息而发家的企业来说,拥有连接全球硬件的一大份额,仍然是Alphabet有史以来最明智的工业决策之一。




Comments
No comments yet. Be the first!