Quando Alphabet e Fidelity hanno iniettato congiuntamente 1 miliardo di dollari in Space Exploration Technologies Corp. nel gennaio 2015, l'operazione è stata inquadrata principalmente come una manovra infrastrutturale per espandere l'accesso globale a Internet. All'epoca, SpaceX vantava una valutazione privata vicina ai 10 miliardi di dollari, gli atterraggi dei booster del Falcon 9 erano ancora tentativi sperimentali sopra le acque dell'Atlantico e Starlink esisteva solo come progetto speculativo all'interno del quartier generale di Hawthorne. Quasi un decennio dopo, il valore del capitale composto di quella quota di minoranza rappresenta uno dei guadagni azionari più straordinari della storia industriale moderna, alterando radicalmente il calcolo del capitale di rischio aziendale nel settore aerospaziale pesante.
Mentre gli acquisti di azioni sul mercato secondario e le offerte di liquidità strutturate hanno spinto la valutazione interna di SpaceX verso e oltre il corridoio tra i 200 e i 350 miliardi di dollari, gli osservatori finanziari e gli analisti tecnologici hanno esaminato i documenti societari per valutare l'esatta entità della partecipazione azionaria di Alphabet. Sebbene le ricorrenti speculazioni su Internet e i titoli prematuri anticipino spesso un'offerta pubblica iniziale, la realtà sul campo — e nella tabella di capitalizzazione — rivela una partnership economica molto più articolata. SpaceX rimane risolutamente privata, eppure il bilancio di Alphabet riflette la valutazione in crescita di un monopolio della logistica orbitale che continua a sfidare le dinamiche di mercato convenzionali.
Le meccaniche di un mega-round decennale
Per comprendere l'attuale scala del valore azionario di Alphabet, bisogna analizzare le meccaniche strutturali del round di Serie G del 2015. Alphabet, che all'epoca operava sotto Google Inc. prima della sua ristrutturazione societaria, ha fornito la stragrande maggioranza di quella tranche da 1 miliardo di dollari, assicurandosi una quota azionaria stimata tra il 7,5 e l'8,5 percento nel fornitore di servizi di lancio. La premessa strategica era esplicitamente legata alle telecomunicazioni: Google aveva precedentemente sperimentato la connettività atmosferica attraverso i palloni ad alta quota di Project Loon, ma ha riconosciuto che le mega-costellazioni di satelliti in orbita terrestre bassa rappresentavano la soluzione definitiva per la banda larga planetaria a bassa latenza.
Nei round di finanziamento successivi, la diluizione è inevitabilmente avvenuta poiché SpaceX ha emesso ulteriore capitale per finanziare lo sviluppo ad alta intensità di capitale dell'architettura Starship e la linea di produzione per i satelliti Starlink a Redmond, nello stato di Washington. Anche dopo aver tenuto conto dei consueti adeguamenti pro-rata e delle espansioni del capitale azionario per i dipendenti, le stime di mercato collocano la quota residua di Alphabet tra il cinque e il sette percento circa. Nelle offerte pubbliche di acquisto sul mercato secondario che posizionano SpaceX tra le entità private più preziose al mondo, quella singola scommessa industriale iniziale è cresciuta silenziosamente fino a raggiungere un valore di decine di miliardi di dollari, rivaleggiando con la capitalizzazione di mercato di giganti aerospaziali storici come Northrop Grumman e Lockheed Martin.
Fondamentalmente, il bilancio di Alphabet registra questi guadagni tra le attività finanziarie non quotate, misurate periodicamente al fair value secondo le linee guida contabili standard o registrate quando avvengono transazioni osservabili. A differenza degli investimenti sui mercati pubblici che oscillano violentemente sui volumi giornalieri, le azioni di SpaceX hanno operato all'interno di un quadro di liquidità controllato. Questa struttura ha protetto il valore contabile sottostante di Alphabet dalla volatilità standard del mercato, garantendo al contempo al colosso della ricerca un cuscinetto finanziario senza precedenti costruito sull'hardware aerospaziale.
Perché i mercati pubblici hanno atteso
Il persistente ciclo di voci che ipotizzano imminenti quotazioni pubbliche trascura l'architettura economica deliberata che Elon Musk ha costruito attorno a SpaceX. Le offerte pubbliche iniziali tradizionali sono progettate per risolvere due problemi aziendali specifici: raccogliere enormi tranche di capitale operativo e fornire una via d'uscita per i primi investitori e i dipendenti. SpaceX ha sistematicamente aggirato entrambi gli imperativi senza cedere la sovranità alle aspettative sugli utili trimestrali dei mercati pubblici.
Invece di sopportare il controllo normativo, la trasparenza obbligatoria e la pressione sugli utili a breve termine di un debutto pubblico al New York Stock Exchange o al Nasdaq, SpaceX si è affidata a offerte pubbliche di acquisto semestrali. Queste finestre di liquidità orchestrate consentono ai dipendenti di lungo corso e ai primi investitori angel di vendere tranche di capitale maturato direttamente a capitale istituzionale pre-selezionato, fondi sovrani e family office affermati. Fissando valutazioni interne che aumentano di pari passo con ogni traguardo raggiunto — dalle frequenze di riutilizzo del Falcon 9 al raggiungimento della neutralità del flusso di cassa commerciale di Starlink — SpaceX cattura efficacemente i benefici della liquidità preservando la totale autonomia operativa.
Musk ha ribadito per anni che un'IPO per SpaceX come entità consolidata è fondamentalmente disallineata rispetto alla sua missione principale. Sviluppare Starship in un sistema di trasporto a sollevamento pesante completamente riutilizzabile, capace di raggiungere Marte, richiede una tolleranza per le elevate spese in conto capitale e le anomalie catastrofiche nei voli di prova che i mercati pubblici, avversi al rischio, raramente digeriscono. Se un guasto a un booster Falcon 9 o un evento di terminazione del volo di un Super Heavy innescasse un crollo azionario infragiornaliero del venti percento, la focalizzazione aziendale ne risentirebbe. La proprietà privata garantisce che le iterazioni ingegneristiche, anche quelle esplosive, procedano alla velocità dello sviluppo hardware piuttosto che a quella delle relazioni con gli investitori.
Il calcolo dello spinoff di Starlink
Dove l'equazione del mercato pubblico cambia veramente è con Starlink. A differenza del business principale dei lanci, che opera come un ibrido tra un appaltatore della difesa governativa e un trasportatore merci orbitale, Starlink è un'utility di telecomunicazioni per consumatori e aziende. Le sue prestazioni finanziarie sono misurate in ricavi medi per utente, economia unitaria dei terminali a terra, uptime dei collegamenti laser inter-satellitari e licenze per lo spettro orbitale. È un motore a ricavi ricorrenti con margini lordi elevati una volta che il rifornimento della costellazione raggiunge uno stato di regime.
Musk ha costantemente sostenuto che, se un veicolo dovesse quotarsi in borsa, si tratterebbe di Starlink una volta che i suoi flussi di cassa avessero raggiunto traiettorie prevedibili e stabili. Con oltre quattro milioni di clienti attivi, metriche operative redditizie e settori marittimi e dell'aviazione che firmano accordi di implementazione pluriennali, Starlink ha teoricamente superato tale soglia di sostenibilità. Eppure, anche in questo caso, la direzione ha scelto la moderazione. La pura generazione di cassa dagli abbonamenti Starlink viene attualmente incanalata direttamente nel finanziamento del complesso di lancio orbitale di Starship a Starbase, Boca Chica, creando un motore finanziario interno a ciclo chiuso che elimina l'immediata necessità di capitale azionario pubblico esterno.
Per Alphabet, il ritardo di uno spinoff di Starlink è praticamente irrilevante. Detenere azioni private nella società madre garantisce ad Alphabet un'esposizione indiretta sia al monopolio della banda larga orbitale che a quello del lancio di carichi pesanti. Inoltre, l'alleanza strategica si estende oltre la semplice rivalutazione azionaria fino all'infrastruttura informatica di base.
Sinergie tra calcolo, cloud e stazioni di terra
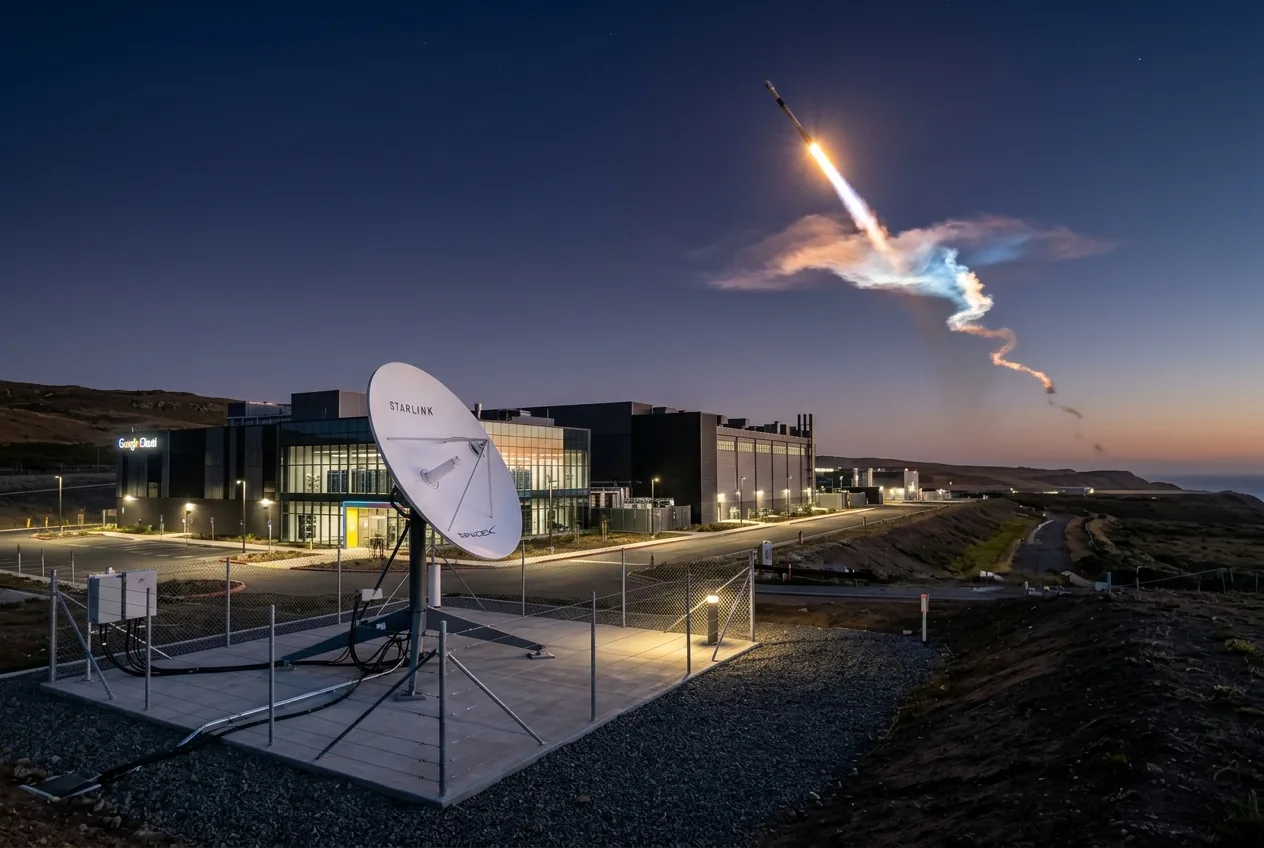
L'intersezione aziendale tra Mountain View e Hawthorne non è solo finanziaria, ma anche fisica. Nel 2021, Google Cloud ha siglato un importante accordo infrastrutturale con SpaceX. Nell'ambito della partnership, le stazioni di terra di Starlink e i punti di terminazione della rete sono stati collocati direttamente all'interno dei data center ad alta capacità di Google. Questa topologia di rete ibrida consente ai clienti aziendali di instradare i dati da siti industriali remoti, operazioni minerarie e installazioni militari attraverso i satelliti Starlink direttamente in Google Cloud, senza transitare per l'Internet pubblico.
Questo allineamento hardware fornisce a Google Cloud un vantaggio distinto in termini di bassa latenza rispetto a concorrenti come Amazon Web Services e Microsoft Azure. Mentre Amazon sta finanziando la propria costellazione rivale, Project Kuiper, SpaceX ha già dispiegato migliaia di veicoli spaziali operativi. Google si è assicurata efficacemente una connettività di trasporto orbitale ad ampia banda senza dover produrre un solo pannello solare, progettare un'antenna phased-array o assorbire l'immenso rischio dello sviluppo della propulsione a razzo.
Dal punto di vista dell'automazione e del flusso di lavoro industriale, questa integrazione terra-orbita è fondamentale. Le flotte agricole autonome, le piattaforme di perforazione robotizzate offshore e i centri di fornitura remoti richiedono l'elaborazione della telemetria in tempo reale. Combinando gli algoritmi di edge-compute di Google con il livello di trasporto satellitare di SpaceX, la partnership fornisce la capacità operativa richiesta per l'automazione industriale distribuita in tutti i continenti dove i cavi in fibra ottica non arrivano.
Attriti nel più ampio panorama dell'IA
Sebbene le sinergie commerciali tra Alphabet e SpaceX rimangano reciprocamente vantaggiose, l'ecosistema tecnologico più ampio è diventato notevolmente più complesso. L'aggressiva espansione di Elon Musk nell'intelligenza artificiale tramite xAI ha posto le sue ambizioni software esterne in diretta concorrenza con Google DeepMind e l'ecosistema Gemini di Alphabet. La corsa alla costruzione di cluster di calcolo su scala planetaria, all'ottimizzazione dei modelli transformer e al dispiegamento di agenti autonomi sta creando venti contrari strategici in tutte le imprese di Musk.
Il rapido dispiegamento del supercomputer Colossus di xAI a Memphis — basato su decine di migliaia di GPU aziendali raffreddate a liquido — dimostra l'intento di rivaleggiare con l'infrastruttura proprietaria Tensor Processing Unit di Google. La tensione risiede nelle linee di demarcazione aziendali: SpaceX impiega un avanzato apprendimento automatico per l'evitamento delle collisioni orbitali autonome, l'atterraggio di precisione dei booster e il beamforming delle antenne phased-array satellitari, tuttavia le principali risorse di IA generativa di Musk risiedono all'interno di xAI, che condivide la telemetria e le intuizioni operative con Tesla e X piuttosto che con partner aziendali esterni.
Nonostante questa divergenza competitiva nell'intelligenza artificiale, la posizione nel bilancio di Alphabet in SpaceX rimane protetta. La partecipazione azionaria nel principale fornitore di lanci al mondo non è una partnership tecnologica che può essere facilmente interrotta dalle rivalità nella ricerca algoritmica. Il fossato strutturale di SpaceX nella logistica spaziale è semplicemente troppo ampio. Con il Falcon 9 che esegue oltre cento lanci orbitali all'anno e Starship che scala le sue capacità di massa in orbita, nessun conglomerato software, Alphabet inclusa, può permettersi di allontanarsi dall'infrastruttura industriale che detta l'economia dell'inviluppo orbitale inferiore.
Il vero valore del predominio orbitale
In definitiva, la valutazione di SpaceX da parte di Alphabet rappresenta una straordinaria convalida di un capitale paziente e ad alta convinzione. In un momento in cui il capitale di rischio tradizionale privilegiava applicazioni software leggere e piattaforme di consumo a ciclo breve, Google ha investito centinaia di milioni di dollari in motori a razzo a combustibile liquido, strumenti metallurgici avanzati e array di satelliti prodotti in serie. L'asset industriale risultante è ora praticamente impossibile da replicare attraverso il solo investimento privato.
Che SpaceX persegua infine una quotazione diretta senza precedenti da centinaia di miliardi di dollari, separi Starlink in un'utility pubblica o continui a finanziare la sua architettura marziana esclusivamente attraverso mercati secondari privati e flussi di cassa commerciali, Alphabet si trova in una posizione invidiabile. Detiene un pilastro azionario inamovibile nella singola azienda che controlla il gateway di transito per l'orbita terrestre. Per un'impresa che ha costruito la sua fortuna organizzando informazioni attraverso reti terrestri, possedere una fetta massiccia dell'hardware che collega il pianeta dall'alto rimane una delle decisioni industriali più intelligenti che Alphabet abbia mai preso.




Comments
No comments yet. Be the first!