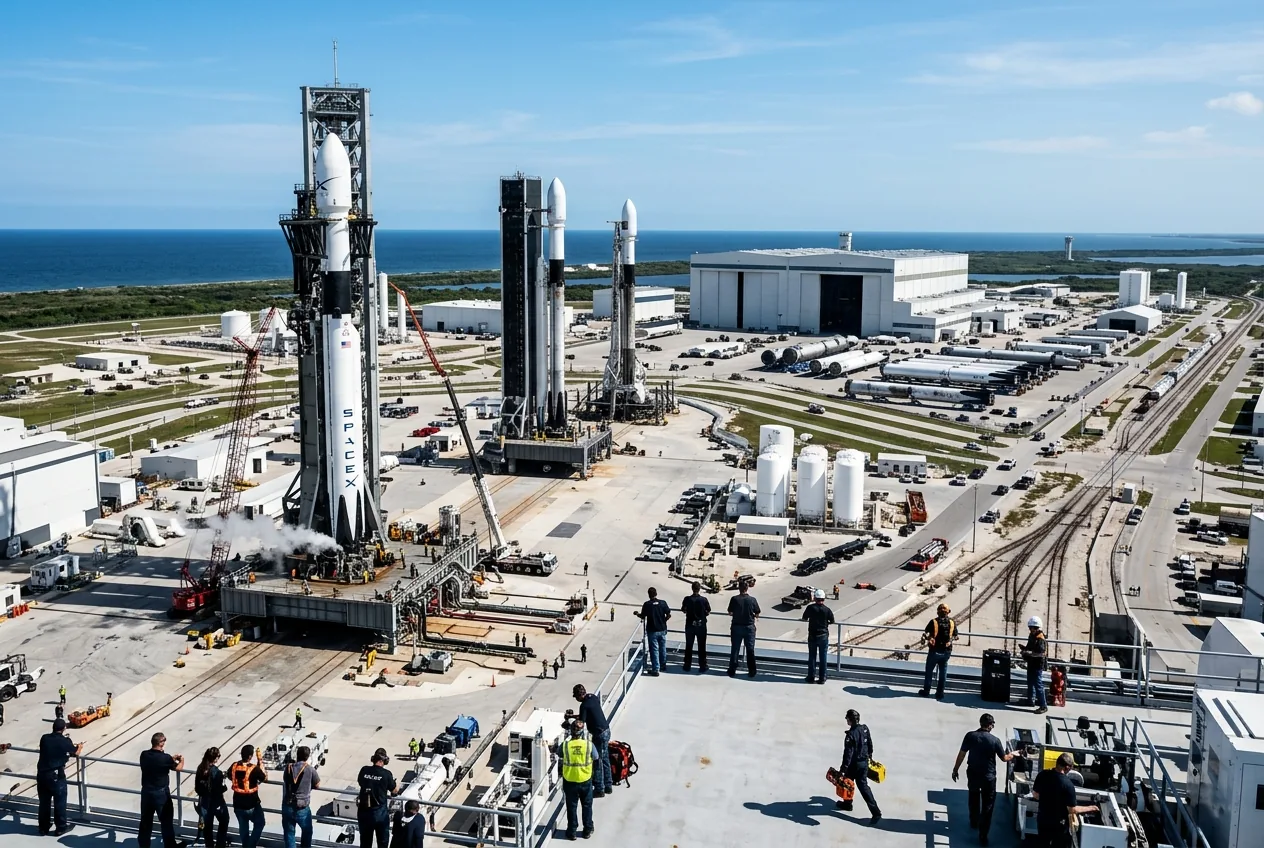
Als die Eröffnungsglocke an der Wall Street für die Space Exploration Technologies Corp. läutete, markierte dies nicht nur den größten Börsengang der Finanzgeschichte; es setzte einen völlig neuen Maßstab dafür, wie schwere Industriekapitalwerte im 21. Jahrhundert bewertet werden. Mit einer beeindruckenden Marktkapitalisierung von 2,5 Billionen US-Dollar innerhalb der ersten Handelsstunden reihte sich SpaceX sofort unter die sechs wertvollsten börsennotierten Unternehmen der Welt ein. Was einst als risikoreiches Raumfahrtunternehmen belächelt wurde, das durch staatliche Anschubfinanzierungen überlebte, hat sich zu einem industriellen Logistikgiganten gewandelt, der ein Monopol auf den orbitalen Transport sowie ein konkurrenzloses Breitband-Versorgungsnetz kontrolliert.
Der Sprung an die öffentlichen Aktienmärkte bei einer solch astronomischen Bewertung spiegelt einen grundlegenden Wandel in der Wahrnehmung der Raumfahrt durch institutionelle Investoren wider. Jahrzehntelang operierte der Luft- und Raumfahrtsektor unter dem während des Kalten Krieges entwickelten „Cost-Plus“-Vertragsmodell – eine Ära, die von maßgeschneiderter Hardware, schleppenden Innovationszyklen und Wegwerfraketen geprägt war, bei der jeder Start als handwerkliche, viele hundert Millionen Dollar teure Abschreibung behandelt wurde. SpaceX hat dieses Paradigma radikal gebrochen, nicht durch Finanzmathematik, sondern durch brutale Fertigungsdisziplin, kontinuierliche vertikale Integration und einen unnachgiebigen Fokus auf schnelle Wiederverwendbarkeit. Der öffentliche Markt bewertet Raketenstarts nicht länger als wissenschaftliche Experimente; er bewertet eine unersetzliche planetare Lieferkette.
Die Marge durch Wiederverwendbarkeit
Um zu verstehen, wie ein Raumfahrthersteller eine Bewertung erreicht, die die jahrhundertealten Verteidigungskonzerne in den Schatten stellt, muss man die Ökonomie der Startfrequenz betrachten. Die Falcon-9-Architektur hat ein betriebliches Tempo erreicht, das eher einem hochfrequenten Güterverkehrsnetz ähnelt als traditioneller Raketentechnik. Indem SpaceX die Erststufen-Booster der Orbital-Klasse routinemäßig in unter drei Wochen wieder einsatzbereit macht, hat das Unternehmen eine operative Bruttomarge erzielt, die etablierte Luft- und Raumfahrtunternehmen unter „Cost-Plus“-Beschaffungsmodellen niemals erreichen könnten.
Jedes Mal, wenn ein Falcon-9-Booster auf einer autonomen Drohnenplattform landet und in einen Wartungshangar zurückkehrt, realisiert die Bilanz ein Wunder an Kapitaleffizienz. Die Flugzeugzelle, die Avionik und die neun Merlin-1D-Triebwerke – die etwa sechzig bis siebzig Prozent der trockenen Herstellungskosten des Fahrzeugs ausmachen – werden geborgen und über zehn, fünfzehn oder sogar zwanzig aufeinanderfolgende Flüge abgeschrieben. Die variablen Grenzkosten eines Starts reduzieren sich effektiv auf flüssigen Sauerstoff, raketentaugliches Kerosin (RP-1), Startplatzgebühren und die Wartungsinspektionen für die Wiederverwendung. In einer Branche, in der Wettbewerber über hundert Millionen Dollar für einen Einwegflug verlangen, hat SpaceX seine internen Grenzkosten für einen Start auf einen Bruchteil dieses Betrags gesenkt und nutzt den daraus resultierenden Liquiditätsüberschuss, um seine kapitalintensiven Expansionsprogramme zu finanzieren.
Starlink als orbitale Infrastruktur
Während die Raketen die physische Pipeline bilden, ist Starlink die Cash-Maschine, die eine Billionen-Bewertung untermauert. Die Mega-Konstellation im erdnahen Orbit wandelte sich schnell von einem spekulativen Kapitalgrab zu einer Einnahmequelle. Durch den Einsatz tausender in Serie gefertigter, flach verpackter Satelliten mit der eigenen, subventionierten Falcon-9-Flotte löste SpaceX den Einsatzengpass, der frühere Satelliten-Telekommunikationsnetzwerke in den späten 1990er Jahren in den Bankrott trieb.
Starlink operiert im Wesentlichen als global verteilter Anbieter von Telekommunikationsdiensten mit hoher Bandbreite, ohne die erdrückende Kapitalbelastung, Millionen Kilometer physischer Glasfaserkabel durch entlegenes Gelände verlegen zu müssen. Mit Millionen von Unternehmenskunden, maritimen, luftfahrttechnischen und privaten Abonnenten, die stetige monatliche Servicegebühren zahlen, verhält sich die Konstellation auf dem Papier wie ein Software-Riese mit wiederkehrenden Umsätzen, der direkt an eine industrielle Hardwareplattform gekoppelt ist. Die Margen bei der Satellitenkonnektivität steigen dramatisch, sobald die Konstellation eine kritische orbitale Dichte erreicht, da zusätzliche Nutzer kaum noch Grenzkosten in einem bereits existierenden Netzwerk verursachen.
Die technische Integration zwischen der Starlink-Hardware und dem Startmanifest stellt eine beispiellose operative Synergie dar. Während externe kommerzielle Kunden Marktpreise für Nutzlastraum zahlen, fliegen Starlink-Satelliten als internes Inventar bei überschüssiger Startkapazität mit. Diese vertikale Ausrichtung ermöglichte es SpaceX, generationenübergreifende Iterationen von Phased-Array-Antennen, optischen Laser-Links zwischen Satelliten und Direct-to-Cell-Kommunikationsnutzlasten in einem technischen Tempo einzusetzen, das im klassischen Telekommunikationssektor unerreicht ist. Die Wall Street bewertet Starlink nicht einfach als Internetdienstanbieter, sondern als geschützte globale Infrastruktur, die durch das weltweit einzige schwere Startsystem mit hoher Frequenz abgesichert ist.
Starship und die industrielle Fertigung im Orbit
Das Kernstück für die endgültige Bewertungsobergrenze von SpaceX ist das Starship, die voll wiederverwendbare Megarakete, die entlang des flachen Küstenstreifens von Starbase in Boca Chica, Texas, entwickelt wurde. Wenn die Falcon 9 die Wiederverwendbarkeit für mittlere Nutzlasten industrialisierte, ist das Starship ein expliziter Versuch, die orbitale Logistik im industriellen Maßstab zu kommerzialisieren. Das System, das darauf ausgelegt ist, in seiner voll wiederverwendbaren Konfiguration über hundert Tonnen in den erdnahen Orbit zu befördern, stellt eine völlig neue Klasse des Maschinenbaus dar.
In Starbase entwarf SpaceX nicht nur ein Raumfahrzeug; das Unternehmen baute die „Starfactory“, eine Hochleistungsfertigungsanlage, die darauf ausgelegt ist, Raketen wie Verkehrsflugzeuge am Fließband zu produzieren. Das industrielle Ziel ist klar: die Kosten für den Transport von Rohmasse in den erdnahen Orbit auf unter einhundert Dollar pro Kilogramm zu senken. Das Erreichen dieses Meilensteins destabilisiert grundlegend die bestehenden Marktannahmen. Es verwandelt den erdnahen Orbit von einem extremen, kostenintensiven Grenzgebiet in eine standardmäßige kommerzielle Betriebsumgebung, die für hochdichte Weltraumfertigung, pharmazeutische Synthese in Schwerelosigkeit, private orbitale Habitate und unbegrenzte robotische Tiefraummissionen geeignet ist.
Kann sich die öffentliche Marktkontrolle mit jahrzehntelangen interplanetaren Zeitplänen vertragen?
Die grundlegende Frage, die über dem Börsendebüt von SpaceX schwebt, ist, ob der Druck der Quartalsberichterstattung der öffentlichen Aktienmärkte eine Ingenieurskultur tolerieren wird, die auf schnellem, risikoreichem Prototyping und jahrzehntelangen Kapitalzyklen basiert. SpaceX stieg zur Dominanz auf durch eine kompromisslose Bereitschaft, Prototypen auf Testständen zu sprengen, durch Zerstörung schnell zu iterieren und technologische Konvergenz über kurzfristige buchhalterische Stabilität zu stellen.
Doch das für den Aufbau einer permanenten orbitalen Wirtschaft und die Durchführung bemannter Marsmissionen erforderliche Kapitalvolumen ist letztlich den Grenzen privater Staatsfonds und spezialisierter Risikokapital-Syndikate entwachsen. Die Entwicklung der notwendigen orbitalen Treibstoffdepots, Oberflächenreaktoren, Hochvolumen-Produktionslinien und Schwerlast-Landesysteme erfordert ein permanentes, liquides Kapitalreservoir. Durch den Zugang zu den öffentlichen Aktienmärkten bei einer Bewertung von 2,5 Billionen Dollar hat SpaceX seinen physischen Vorsprung in der Hardwareentwicklung in eine finanzielle Festung verwandelt, die es faktisch unmöglich macht, mit seinem industriellen Momentum zu konkurrieren.
Der Entwurf für einen neuen Industriesektor
Der Übergang von SpaceX in die oberste Riege der börsennotierten Unternehmen markiert das Ende einer Ära, in der die Weltraumforschung als steuerfinanziertes diplomatisches Signalinstrument oder als exotisches Spielzeug für spekulatives Vermögen betrachtet wurde. Er etabliert kommerzielle orbitale Operationen als grundlegende Säule moderner Infrastruktur, die direkt mit Verteidigungslogistik, Telekommunikation, Mikroelektronik-Lieferketten und industrieller Automatisierung verknüpft ist.
Die technischen Lektionen, die in den Gigafactories von Boca Chica und Hawthorne gelernt wurden, beginnen bereits, auf angrenzende Industriesektoren überzugreifen. Automobilrobotik, fortschrittliche additive Fertigung, Hochdruck-Fluiddynamik und autonome Operationen konvergieren zu einer einheitlichen Schule hochgeschwindigkeitsorientierter, vertikal integrierter Fertigung. Indem SpaceX das Vakuum des Weltraums einfach als einen weiteren Verkehrskorridor betrachtete, der effiziente, zuverlässige und kostengünstige Frachtkapazität erfordert, brachte das Unternehmen nicht nur eine Raketenfirma an die Börse – es startete eine völlig neue industrielle Anlageklasse.



Kommentare
Noch keine Kommentare. Seien Sie der Erste!