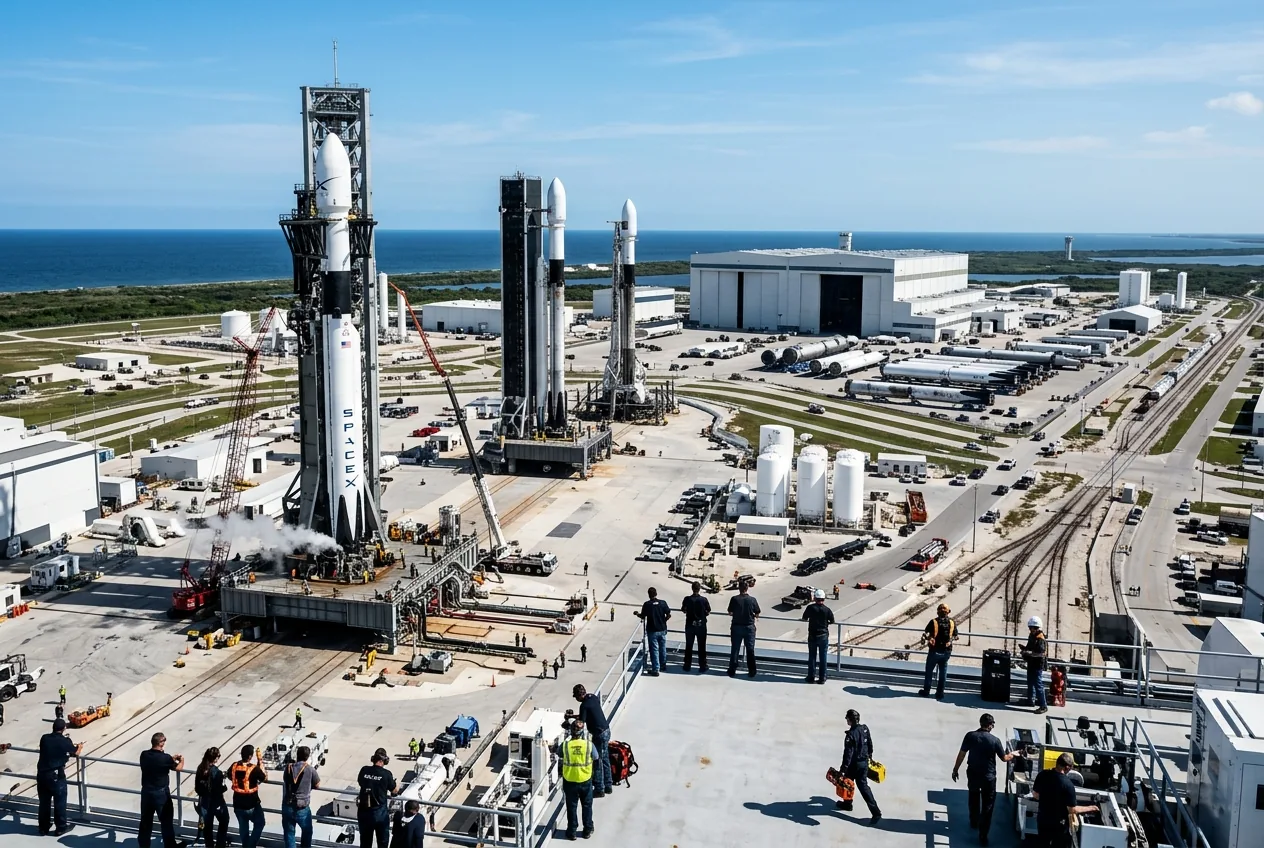
Cuando sonó la campana de apertura en Wall Street para Space Exploration Technologies Corp., no solo marcó la mayor oferta pública en la historia financiera; estableció una base completamente nueva sobre cómo se valora el capital industrial pesado en el siglo XXI. Al superar una asombrosa capitalización de mercado de 2,5 billones de dólares en sus primeras horas, SpaceX ocupó de inmediato su lugar entre las seis corporaciones públicas más valiosas de la Tierra. Lo que alguna vez fue descartado como una empresa aeroespacial de alto riesgo sostenida por financiación federal inicial, se ha convertido en un gigante de la logística industrial, que domina el monopolio del transporte orbital y posee una utilidad de banda ancha indiscutible desde las alturas.
El salto a los mercados de valores públicos con una valoración tan asombrosa refleja un cambio fundamental en cómo los inversores institucionales perciben los vuelos espaciales. Durante décadas, el sector aeroespacial operó bajo el paradigma de contratación de "costo más beneficio" iniciado durante la Guerra Fría: una era definida por hardware hecho a medida, ciclos de iteración lentos y cohetes desechables que trataban cada lanzamiento como una pérdida artesanal de cientos de millones de dólares. SpaceX rompió radicalmente ese paradigma, no mediante ingeniería financiera, sino a través de una disciplina de fabricación brutal, integración vertical continua y un enfoque incesante en la reutilización rápida. El mercado público ya no valora los lanzamientos de cohetes como experimentos científicos; está valorando una cadena de suministro planetaria insustituible.
El motor de margen de reutilización
Para entender cómo un fabricante aeroespacial logra una valoración que eclipsa a los conglomerados de defensa centenarios, hay que observar directamente la economía de la cadencia de lanzamiento. La arquitectura del Falcon 9 ha alcanzado un ritmo operativo que se asemeja mucho más a un ferrocarril de carga de alta frecuencia que a la cohetería tradicional. Al recuperar rutinariamente los propulsores de primera etapa de clase orbital en menos de tres semanas, SpaceX diseñó un margen bruto operativo que los contratistas aeroespaciales tradicionales nunca podrían igualar bajo modelos de contratación de costo más beneficio.
Cada vez que un propulsor Falcon 9 aterriza en un dron autónomo y regresa a un hangar de procesamiento, el balance general materializa un milagro de eficiencia de capital. El fuselaje, la aviónica y los nueve motores Merlin 1D —que constituyen aproximadamente entre el sesenta y el setenta por ciento del costo de fabricación en seco del vehículo— se recuperan y amortizan en diez, quince o incluso veinte vuelos sucesivos. El costo marginal consumible de un lanzamiento se reduce efectivamente al oxígeno líquido, el queroseno de grado cohete (RP-1), las tarifas de campo de pruebas y las inspecciones de reacondicionamiento. En una industria donde los competidores cobran más de cien millones de dólares por un vuelo desechable, SpaceX redujo sus costos marginales de lanzamiento internos a una fracción de esa cifra, utilizando el diferencial de efectivo resultante para financiar sus programas de expansión intensivos en capital.
Starlink como utilidad orbital
Si bien los cohetes proporcionan la infraestructura física, el motor financiero que respalda una valoración de billones de dólares es Starlink. La mega-constelación de órbita terrestre baja pasó rápidamente de ser un sumidero de capital especulativo a una fuente de ingresos constante. Al desplegar miles de satélites fabricados en masa y de diseño compacto en órbita utilizando su propia flota subsidiada de Falcon 9, SpaceX resolvió el cuello de botella de despliegue que llevó a la quiebra a redes de telecomunicaciones satelitales anteriores a finales de la década de 1990.
Starlink opera esencialmente como un operador de telecomunicaciones de gran ancho de banda distribuido globalmente, sin la aplastante carga de capital que supone tender millones de kilómetros de fibra terrestre a través de terrenos remotos. Con millones de suscriptores empresariales, marítimos, de aviación y residenciales pagando tarifas de servicio recurrentes mensuales y estables, la constelación se comporta en el papel como un gigante de software empresarial de ingresos recurrentes atornillado directamente a una plataforma de hardware industrial. Los márgenes de la conectividad satelital se expanden drásticamente una vez que la constelación alcanza una densidad orbital crítica, ya que los usuarios incrementales añaden un costo marginal insignificante a una red que ya sobrevuela el planeta.
La integración de ingeniería entre el hardware de Starlink y el plan de lanzamientos representa una sinergia operativa sin precedentes. Mientras que los clientes comerciales externos pagan tarifas de mercado por el espacio de carga, los satélites Starlink vuelan como inventario interno utilizando el exceso de capacidad de lanzamiento. Esta alineación vertical permitió a SpaceX desplegar iteraciones generacionales de antenas de matriz en fase, enlaces láser ópticos entre satélites y cargas útiles de comunicación directa a dispositivos móviles a una cadencia de ingeniería inigualable en el sector de las telecomunicaciones tradicional. Wall Street no valora a Starlink simplemente como un proveedor de servicios de Internet, sino como una utilidad global defendible protegida por el único sistema de lanzamiento pesado de alta cadencia del mundo.
Starship y la industrialización de la órbita desde la planta de fábrica
El eje del techo de valoración definitiva de SpaceX es Starship, el mega-cohete totalmente reutilizable desarrollado a lo largo del perímetro costero de Starbase en Boca Chica, Texas. Si el Falcon 9 industrializó la reutilización para cargas medias, Starship es un intento explícito de convertir la logística orbital en un producto básico a escala industrial. Diseñado para elevar más de cien toneladas a la órbita terrestre baja en su configuración totalmente reutilizable, el sistema representa una clase completamente diferente de ingeniería mecánica.
En Starbase, SpaceX no solo diseñó una nave espacial; construyó la "Starfactory", una instalación de fabricación de alta tasa diseñada para producir cohetes como si fueran aviones comerciales. El objetivo industrial es claro: reducir el costo de elevar masa bruta a la órbita terrestre baja a menos de cien dólares por kilogramo. Alcanzar ese hito desestabiliza fundamentalmente las suposiciones de mercado existentes. Transforma la órbita terrestre baja de una frontera extrema y prohibitiva en cuanto a costos en un entorno operativo comercial estándar adecuado para la fabricación espacial de alta densidad, la síntesis farmacéutica en gravedad cero, los hábitats orbitales privados y las misiones robóticas al espacio profundo sin restricciones.
¿Puede el escrutinio del mercado público coexistir con cronogramas interplanetarios de décadas?
La pregunta fundamental que se cierne sobre el debut bursátil de SpaceX es si las presiones de los informes trimestrales de los mercados de valores públicos tolerarán una cultura de ingeniería basada en prototipos rápidos de alto riesgo y ciclos de capital de varias décadas. SpaceX alcanzó el dominio a través de una voluntad intransigente de destruir prototipos en plataformas de prueba, iterar rápidamente a través de la destrucción y priorizar la convergencia tecnológica rápida sobre la estabilidad contable a corto plazo.
Sin embargo, la escala de capital necesaria para construir una economía orbital permanente y ejecutar misiones tripuladas a Marte terminó superando los límites de los fondos soberanos privados y los sindicatos de capital de riesgo especializados. Desarrollar los depósitos de propulsor orbital necesarios, los reactores de energía de superficie, las líneas de producción de gran volumen y los sistemas de aterrizaje de carga pesada requiere una reserva de capital líquida y permanente. Al acceder a los mercados de valores públicos con una valoración de 2,5 billones de dólares, SpaceX ha convertido su liderazgo físico en ingeniería de hardware en una fortaleza financiera que hace que competir con su impulso industrial sea prácticamente imposible.
El modelo para un nuevo sector industrial
La transición de SpaceX al nivel superior de las empresas públicas marca el fin de una era en la que la exploración espacial se veía como una herramienta de señalización diplomática financiada por los contribuyentes o como un juguete exótico para la riqueza especulativa. Establece las operaciones orbitales comerciales como un pilar fundamental de la infraestructura moderna, entrelazado directamente con la logística de defensa, las telecomunicaciones, las cadenas de suministro de microelectrónica y la automatización industrial.
Las lecciones de ingeniería aprendidas dentro de las "gigafactorías" de Boca Chica y Hawthorne ya están comenzando a extenderse por sectores industriales adyacentes. La robótica automotriz, la fabricación aditiva avanzada, la dinámica de fluidos de alta presión y las operaciones autónomas están convergiendo en una escuela unificada de fabricación de alta velocidad e integración vertical. Al tratar el vacío del espacio simplemente como otro corredor de transporte que requiere una capacidad de carga eficiente, confiable y de bajo costo, SpaceX no solo hizo pública una empresa de cohetes: lanzó una clase de activo industrial completamente nueva.



Comments
No comments yet. Be the first!