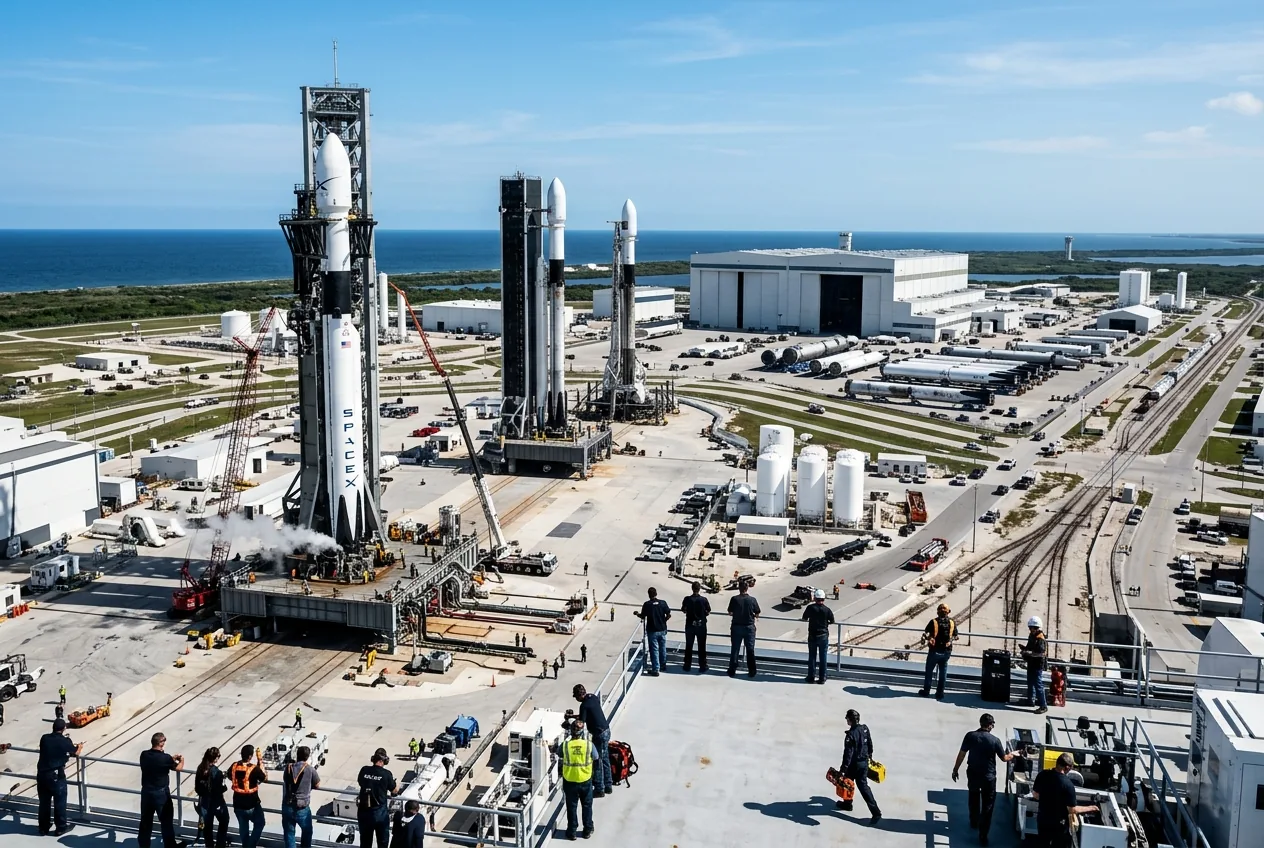
Lorsque la cloche a retenti à Wall Street pour Space Exploration Technologies Corp., elle n'a pas seulement marqué la plus grande introduction en bourse de l'histoire financière ; elle a établi une toute nouvelle base de référence pour la valorisation du capital industriel lourd au XXIe siècle. Franchissant le cap stupéfiant des 2 500 milliards de dollars de capitalisation boursière dès ses premières heures de cotation, SpaceX a immédiatement pris place parmi les six sociétés cotées en bourse les plus précieuses au monde. Ce qui était autrefois considéré comme une aventure aérospatiale à haut risque, soutenue par des financements fédéraux de démarrage, s'est mué en un mastodonte de la logistique industrielle, dominant le monopole du transport orbital et détenant un service public de haut débit incontesté depuis l'espace.
Le saut sur les marchés boursiers publics à une telle valorisation reflète un changement fondamental dans la manière dont les investisseurs institutionnels perçoivent le vol spatial. Pendant des décennies, le secteur aérospatial a fonctionné selon le paradigme des contrats « coût plus marge », hérité de la guerre froide — une époque définie par du matériel sur mesure, des cycles d'itération glaciaires et des fusées jetables traitant chaque lancement comme une dépense artisanale de plusieurs centaines de millions de dollars. SpaceX a radicalement brisé ce paradigme, non pas par l'ingénierie financière, mais par une discipline manufacturière brutale, une intégration verticale continue et une concentration implacable sur la réutilisabilité rapide. Le marché public ne valorise plus les lancements de fusées comme des expériences scientifiques ; il valorise une chaîne d'approvisionnement planétaire irremplaçable.
Le moteur de marge de la réutilisabilité
Pour comprendre comment un fabricant aérospatial peut atteindre une valorisation qui éclipse les conglomérats de défense centenaires, il faut se pencher directement sur l'économie de la cadence de lancement. L'architecture de la Falcon 9 a atteint un rythme opérationnel qui ressemble bien plus à un chemin de fer de fret à haute fréquence qu'à la fusée traditionnelle. En remettant systématiquement en état des boosters de premier étage de classe orbitale en moins de trois semaines, SpaceX a conçu une marge brute opérationnelle qu'aucun contractant aérospatial historique ne pourrait égaler avec des modèles d'approvisionnement « coût plus marge ».
Chaque fois qu'un booster Falcon 9 atterrit sur une barge autonome et retourne dans un hangar de traitement, le bilan financier réalise un miracle d'efficacité du capital. La cellule, l'avionique et les neuf moteurs Merlin 1D — qui constituent environ soixante à soixante-dix pour cent du coût de fabrication à sec du véhicule — sont récupérés et amortis sur dix, quinze, voire vingt vols successifs. Le coût marginal consommable d'un lancement est effectivement réduit à l'oxygène liquide, au kérosène de qualité fusée (RP-1), aux frais de base de lancement et aux inspections de remise en état. Dans un secteur où les concurrents facturent plus de cent millions de dollars pour un vol perdu, SpaceX a réduit ses coûts de lancement marginaux internes à une fraction de ce montant, utilisant le surplus de trésorerie qui en résulte pour financer ses programmes d'expansion à forte intensité de capital.
Starlink comme service public orbital
Si les fusées fournissent le pipeline physique, le moteur financier qui garantit une valorisation de plusieurs milliers de milliards de dollars est Starlink. La méga-constellation en orbite terrestre basse est rapidement passée du statut de gouffre financier spéculatif à celui de vache à lait infrastructurelle. En déployant des milliers de satellites produits en série et compactés en orbite à l'aide de sa propre flotte subventionnée de Falcon 9, SpaceX a résolu le goulot d'étranglement logistique qui avait conduit à la faillite des précédents réseaux de télécommunications par satellite à la fin des années 1990.
Starlink fonctionne essentiellement comme un opérateur de télécommunications mondial à haut débit, sans le poids financier écrasant lié à la pose de millions de kilomètres de fibre terrestre sur des terrains isolés. Avec des millions d'abonnés entreprises, maritimes, aéronautiques et résidentiels payant des frais de service récurrents, la constellation se comporte, sur le papier, comme un géant du logiciel d'entreprise à revenus récurrents greffé directement sur une plateforme matérielle industrielle. Les marges sur la connectivité par satellite augmentent considérablement une fois que la constellation atteint une densité orbitale critique, car chaque utilisateur supplémentaire n'ajoute qu'un coût marginal négligeable à un réseau déjà présent au-dessus de nos têtes.
L'intégration technique entre le matériel Starlink et le manifeste de lancement représente une synergie opérationnelle sans précédent. Alors que les clients commerciaux externes paient les tarifs du marché pour l'espace de charge utile, les satellites Starlink volent en tant qu'inventaire interne sur la capacité de lancement excédentaire. Cet alignement vertical a permis à SpaceX de déployer des itérations générationnelles d'antennes à balayage électronique, de liaisons laser optiques inter-satellites et de charges utiles de communication directe vers les téléphones mobiles, à un rythme d'ingénierie inégalé dans le secteur des télécommunications traditionnel. Wall Street ne valorise pas Starlink simplement comme un fournisseur d'accès Internet, mais comme un service public mondial défendable, protégé par le seul système de lancement lourd à haute cadence au monde.
Starship et l'industrialisation en usine de l'orbite
La cheville ouvrière du plafond de valorisation ultime de SpaceX est le Starship, la méga-fusée entièrement réutilisable développée le long du périmètre côtier de Starbase à Boca Chica, au Texas. Si la Falcon 9 a industrialisé la réutilisabilité pour les charges utiles moyennes, le Starship est une tentative explicite de transformer la logistique orbitale en produit de base à l'échelle industrielle. Conçu pour transporter plus de cent tonnes en orbite terrestre basse dans sa configuration entièrement réutilisable, le système représente une toute autre classe d'ingénierie mécanique.
À Starbase, SpaceX n'a pas seulement conçu un vaisseau spatial ; elle a construit la « Starfactory », une installation de fabrication à haut débit conçue pour produire des fusées comme des avions commerciaux. L'objectif industriel est clair : ramener le coût de mise en orbite terrestre basse de la masse brute en dessous de cent dollars par kilogramme. Atteindre ce jalon déstabilise fondamentalement les hypothèses actuelles du marché. Cela transforme l'orbite terrestre basse, d'une frontière extrême et prohibitive, en un environnement d'exploitation commerciale standard, adapté à la fabrication spatiale à haute densité, à la synthèse pharmaceutique en apesanteur, aux habitats orbitaux privés et aux missions robotiques illimitées dans l'espace lointain.
L'examen du marché public peut-il coexister avec des calendriers interplanétaires pluridécennaux ?
La question fondamentale qui plane sur les débuts boursiers de SpaceX est de savoir si les pressions liées aux rapports trimestriels des marchés financiers toléreront une culture d'ingénierie fondée sur le prototypage rapide à haut risque et des cycles de capital sur plusieurs décennies. SpaceX a accédé à la domination grâce à une volonté sans compromis de faire exploser des prototypes sur les bancs d'essai, d'itérer rapidement par la destruction et de privilégier la convergence technologique rapide à la stabilité comptable à court terme.
Pourtant, l'échelle du capital nécessaire pour bâtir une économie orbitale permanente et mener des missions habitées vers Mars a fini par dépasser les limites des fonds souverains privés et des syndicats de capital-risque spécialisés. Le développement des dépôts de carburant orbitaux, des réacteurs de puissance de surface, des lignes de production à grand volume et des systèmes d'atterrissage pour charges lourdes nécessite un réservoir de capital permanent et liquide. En accédant aux marchés boursiers avec une valorisation de 2 500 milliards de dollars, SpaceX a converti son avance physique en ingénierie matérielle en une forteresse financière qui rend toute concurrence face à sa dynamique industrielle pratiquement impossible.
Le modèle d'un nouveau secteur industriel
La transition de SpaceX parmi les plus grandes entreprises cotées marque la fin d'une époque où l'exploration spatiale était considérée comme un outil de signalisation diplomatique financé par les contribuables ou comme un jouet exotique pour la richesse spéculative. Elle établit les opérations orbitales commerciales comme un pilier fondamental de l'infrastructure moderne, directement lié à la logistique de défense, aux télécommunications, aux chaînes d'approvisionnement en microélectronique et à l'automatisation industrielle.
Les leçons d'ingénierie apprises dans les gigafactories de Boca Chica et de Hawthorne commencent déjà à se répercuter sur les secteurs industriels adjacents. La robotique automobile, la fabrication additive avancée, la dynamique des fluides à haute pression et les opérations autonomes convergent vers une école unifiée de fabrication intégrée verticalement et à haute vitesse. En traitant le vide spatial simplement comme un autre corridor de transport nécessitant une capacité de fret efficace, fiable et à faible coût, SpaceX n'a pas seulement introduit en bourse une société de fusées — elle a lancé une toute nouvelle classe d'actifs industriels.



Comments
No comments yet. Be the first!