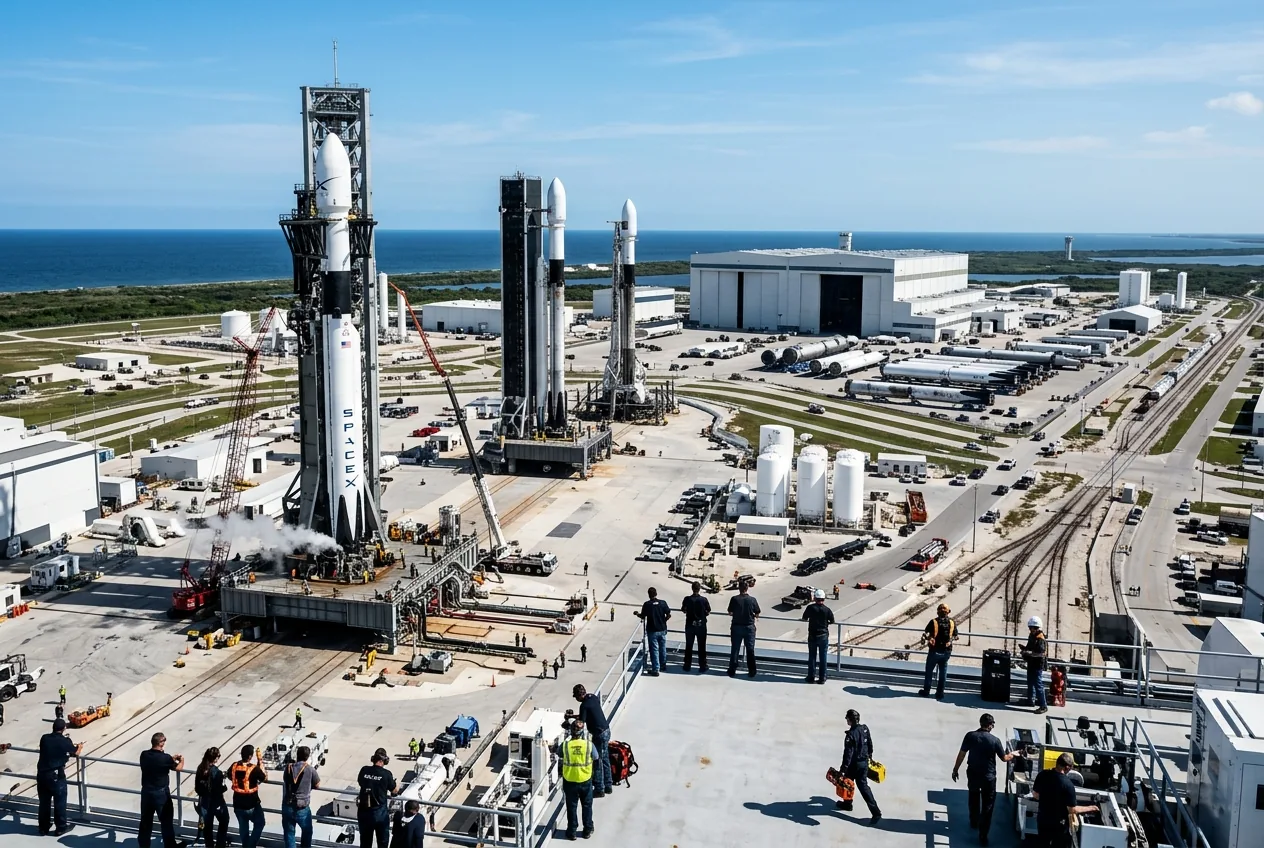
当Space Exploration Technologies Corp.(SpaceX)在华尔街敲响开市钟时,这不仅标志着金融史上规模最大的首次公开募股,更确立了二十一世纪重工业资本定价的全新基准。开盘数小时内,SpaceX市值即突破惊人的2.5万亿美元,迅速跻身全球市值最高的六家上市公司之列。这家曾经被视为依赖联邦种子基金存活、充满高风险的航空航天创业公司,如今已蜕变为工业物流领域的庞然大物,掌控着轨道运输市场的垄断权以及头顶上方无可撼动的宽带公用事业。
以如此惊人的估值进军公开股票交易市场,反映了机构投资者对航天飞行认知发生的根本转变。几十年来,航空航天业一直沿用冷战时期开创的“成本加成”承包模式——其特点是定制化硬件、缓慢的迭代周期,以及将每一次发射都视为数亿美元“一次性报废”的昂贵奢侈品。SpaceX并没有通过金融工程,而是通过严苛的制造纪律、持续的垂直整合以及对快速可重复使用的不懈追求,彻底打破了这一范式。公开市场已不再将火箭发射视为科学实验,而是将其视为一种不可替代的全球供应链进行估值。
可重复使用性的利润引擎
要理解一家航空航天制造商如何获得超越百年历史的老牌国防企业集团的估值,必须审视其发射频率带来的经济效应。Falcon 9的架构所达成的运行节奏,与其说是传统的火箭发射,不如说更像是一条高频货运铁路。通过将轨道级一级助推器的周转周期常规性地压缩至三周以内,SpaceX建立了一种老牌航空航天承包商在“成本加成”采购模式下无法企及的运营毛利。
每当一枚Falcon 9助推器降落在无人驾驶的着陆船上并返回加工机库时,其资产负债表便实现了一次资本效率的奇迹。机身、航电系统和九台Merlin 1D发动机——约占飞行器硬件制造总成本的60%至70%——被回收,并分摊到十次、十五次甚至二十次连续的飞行中。一次发射的消耗性边际成本实际上已降低至液氧、火箭级煤油(RP-1)、测控费以及周转翻新检查的费用。在竞争对手对一次性飞行收费高达一亿美元以上的行业中,SpaceX将内部边际发射成本压缩至该数字的几分之一,并将由此产生的现金价差用于资助其资本密集型的扩张计划。
作为轨道公用事业的Starlink
如果说火箭提供了物理运输通道,那么支撑起数万亿美元估值的现金引擎正是Starlink。这个低地球轨道巨型卫星星座迅速从一个投机性的资金黑洞转变为基础设施领域的摇钱树。通过利用其自身享有补贴的Falcon 9机队将数以千计量产的平板堆叠式卫星部署到轨道上,SpaceX解决了在20世纪90年代导致早期卫星电信网络破产的部署瓶颈。
Starlink本质上运营着一个全球分布的高带宽电信运营商,无需承受在偏远地区铺设数百万英里物理地面光纤所带来的沉重资本负担。随着数以百万计的企业、海事、航空和住宅用户支付稳定的月度经常性服务费,该星座在财务报表上表现得就像一家直接嫁接到工业硬件平台上的经常性收入企业软件巨头。一旦星座达到临界轨道密度,卫星连接的利润率将大幅提升,因为对一个已经在头顶运行的网络而言,新增用户的边际成本几乎可以忽略不计。
Starlink硬件与发射清单之间的工程集成代表了一种史无前例的运营协同效应。当外部商业客户为载荷空间支付市场价格时,Starlink卫星作为内部存货搭乘多余的发射运力。这种垂直对齐使SpaceX能够以传统电信行业无法企及的工程节奏,部署代际更新的相控阵天线、卫星间光学激光链路以及直连手机通信载荷。华尔街不再仅仅将Starlink视为互联网服务提供商,而是将其视为受到全球唯一高频重型发射系统保护的防守型全球公用事业。
Starship与轨道的工厂化工业进程
SpaceX最终估值上限的关键在于Starship,这枚在得克萨斯州Boca Chica的Starbase沿海平原开发的完全可重复使用巨型火箭。如果说Falcon 9实现了中等载荷的可重复使用工业化,那么Starship就是将轨道物流推向工业化规模的明确尝试。该系统在完全可重复使用配置下,设计载荷超过一百吨进入低地球轨道,代表了完全不同量级的机械工程水平。
在Starbase,SpaceX不仅设计了一艘航天器,还建造了“Starfactory”,这是一座旨在像商用客机一样批量生产火箭的高速率制造工厂。工业目标显而易见:将向低地球轨道运送原始质量的成本降低到每公斤一百美元以下。实现这一里程碑将从根本上瓦解现有的市场假设。它将把低地球轨道从一个极端且成本高昂的边疆,转变为一个适合高密度太空制造、零重力药物合成、私人轨道栖息地和无拘束深空机器人任务的标准商业运营环境。
公开市场的审查能否与跨越数十年的行星际时间表并存?
围绕SpaceX上市的根本问题在于,公开股票市场的季度报告压力是否会容忍一种基于快速、高风险原型设计和数十年资本周期的工程文化。SpaceX之所以能崛起并占据主导地位,是因为它表现出一种不妥协的意愿:在测试台上炸毁原型机,通过破坏进行快速迭代,并优先考虑快速技术融合而非短期财务稳定性。
然而,建立永久性轨道经济和执行载人火星任务所需的资本规模,最终超出了私人主权财富基金和专业风险投资财团的承载边界。开发必要的轨道推进剂补给站、地表核反应堆、大批量生产线以及重型载荷着陆系统,需要一个永久且具有流动性的资本储备。通过以2.5万亿美元的估值进入公开股票市场,SpaceX已将其在硬件工程上的实体领先优势转化为一座金融堡垒,使得与其工业势头竞争几乎成为不可能。
新工业部门的蓝图
SpaceX转型为顶级上市公司,标志着一个时代的终结:在这个时代,太空探索被视为纳税人资助的外交信号工具或投机性财富的异国玩物。它确立了商业化轨道运营作为现代基础设施的基本支柱,并直接与国防物流、电信、微电子供应链和工业自动化紧密交织在一起。
在Boca Chica和Hawthorne的超级工厂中所汲取的工程经验,已经开始对相邻的工业领域产生影响。汽车机器人、先进增材制造、高压流体动力学和自主运营正在汇聚成一个统一的、高速度、垂直整合的制造学派。通过将真空太空仅仅视为另一个需要高效、可靠、低成本货运能力的运输走廊,SpaceX不仅让一家火箭公司上市——它还开创了一个全新的工业资产类别。



Comments
No comments yet. Be the first!