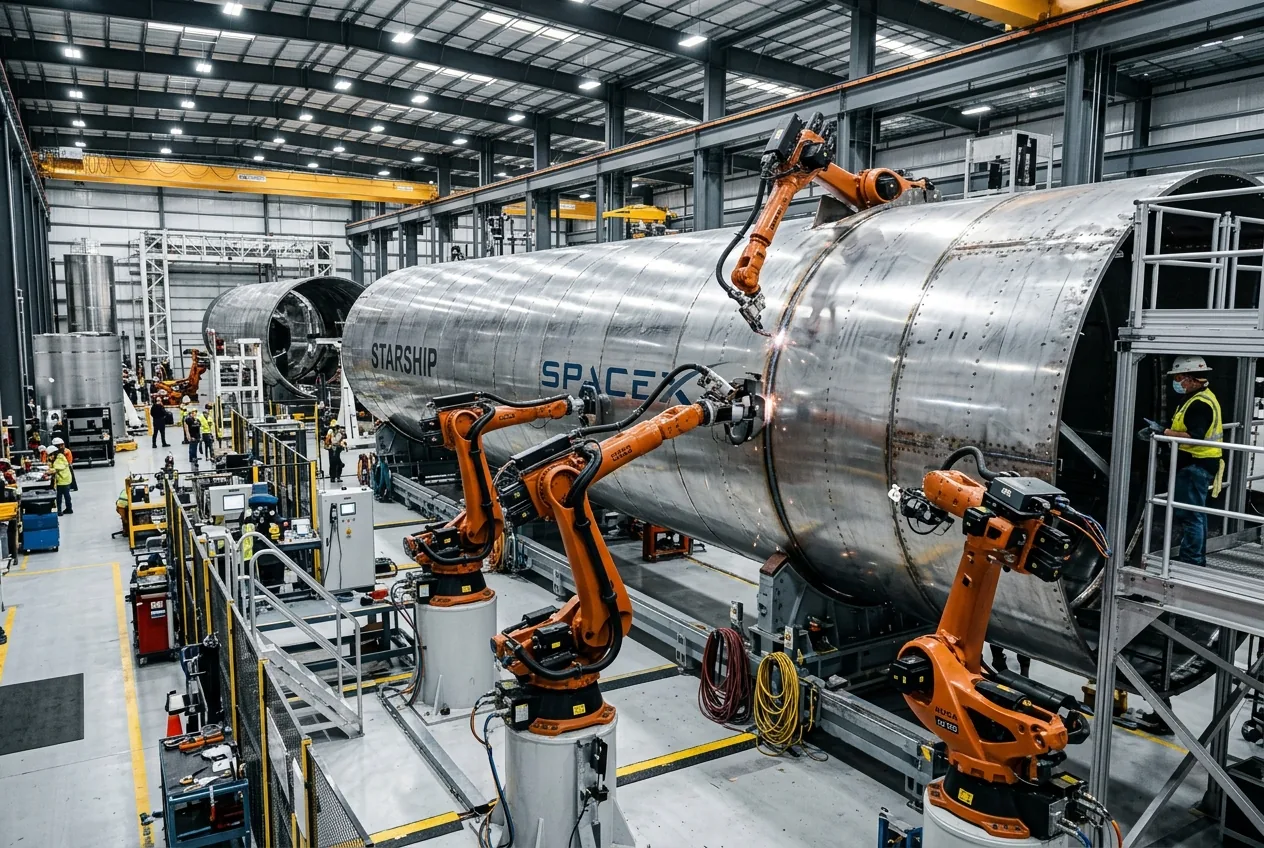
Als unbestätigte Berichte in internationalen Finanzblogs kursierten, SpaceX plane eine beispiellose Direktnotierung an der Nasdaq, um 75 Milliarden US-Dollar aufzubringen, verbreitete sich die Nachricht rasant unter Retail-Tradern und in Luft- und Raumfahrtkreisen. Während die Mechanismen einer solchen Notierung der aktuellen Unternehmensstrategie der Space Exploration Technologies Corp. widersprechen, offenbart die Intensität der Reaktion eine zugrunde liegende Realität: Die globale Weltraumwirtschaft erreicht einen Wendepunkt, an dem die industrielle Produktion privater Akteure beispiellose Investitionsausgaben erfordert. Um zu verstehen, warum solche Gerüchte wie ein Lauffeuer um sich greifen – und warum die tatsächlichen Mechanismen hinter dem Börsengang eines orbitalen Fertigungsimperiums weitaus komplexer sind –, muss man über Marktgerüchte hinausblicken und die physischen Werkzeuge, robotergestützten Fertigungslinien und die Bilanzen betrachten, die die moderne Luft- und Raumfahrt antreiben.
Der Kapitalhunger der industriellen Luft- und Raumfahrt
Der Bau wiederverwendbarer orbitaler Startsysteme ist kein Software-Engineering. Es ist schwere, kapitalintensive Metallurgie, gepaart mit extremer kryogener Fluiddynamik, fortschrittlichen Verbundwerkzeugsystemen und hochfrequenter automatisierter Montage. Historisch gesehen operierten Luft- und Raumfahrtunternehmen im Rahmen von staatlichen Kosten-plus-Verträgen, wodurch das Bilanzrisiko minimiert wurde, da die Steuerzahler für Kostenüberschreitungen aufkamen. SpaceX hat dieses System grundlegend ausgehebelt, indem das Unternehmen die Raketenfertigung vertikal integrierte und die frühe Entwicklung durch Risikokapital, kommerzielle Startverträge und kommerzielle Frachtmeilensteine finanzierte.
Heute betreibt das Unternehmen zwei unterschiedliche industrielle Maschinen unter einem Dach. Die erste ist ein ausgereiftes, Cashflow-generierendes Arbeitstier, bestehend aus den Plattformen Falcon 9 und Falcon Heavy sowie den dazugehörigen Dragon-Raumschiffen. Durch die Wiederverwendung der Booster-Erststufen bei ausgewählten Fluggeräten in mehr als zwanzig Fällen konnte das Unternehmen die Grenzkosten für Starts auf Werte senken, die von Anbietern konventioneller Einwegraketen nicht erreicht werden können. In den Jahren 2023 und 2024 erreichte SpaceX eine Startfrequenz, auf die der Großteil der gesamten weltweit in den Orbit beförderten Masse entfiel. Diese operative Frequenz generiert erhebliche wiederkehrende Einnahmen von kommerziellen Satellitenbetreibern, zivilen Raumfahrtbehörden und Verteidigungsprogrammen.
Die zweite Maschine ist jedoch ein Kapitalgrab historischen Ausmaßes: das Entwicklungsprogramm für Starship und Super Heavy in Starbase im texanischen Boca Chica. Die Entwicklung eines 120 Meter langen, vollständig wiederverwendbaren Edelstahl-Raumfahrzeugs, das von 33 Raptor-Triebwerken mit gestuftem Verbrennungszyklus angetrieben wird, erfordert massive Vorabinvestitionen. Der Bau von orbitalen Startrampen, kryogenen Treibstofftanklagern, automatisierten Ring-Schweißportalsystemen und weitläufigen Integrationsanlagen erfordert anhaltende Milliardeninvestitionen, bevor die erste kommerzielle Nutzlast jemals aus einer Nutzlastbucht startet.
Automatisierung in Starbase und die Maschine, die die Maschine baut
Um zu beurteilen, ob ein Unternehmen wie SpaceX jemals einen öffentlichen Geldsegen in der Größenordnung von 75 Milliarden US-Dollar anstreben würde, schauen Ingenieure eher auf die Werkshalle als auf Tickersymbole. Im Produktionskomplex Starbase hat sich die Fertigungsphilosophie von der maßgeschneiderten Luft- und Raumfahrtfertigung hin zu hochdurchsatzorientierten Automobilmontagetechniken gewandelt. Die strukturelle Architektur stützt sich auf kaltgewalzten Edelstahl des Typs 304L anstelle von teuren Kohlefaserverbundwerkstoffen oder Lithium-Aluminium-Legierungen. Stahl bietet erhebliche strukturelle Vorteile bei kryogenen Temperaturen und extremen Wiedereintrittsbedingungen, aber sein eigentlicher Vorzug ist die Fertigungsqualität: Er kann mithilfe automatisierter orbitaler Schweißstationen geformt, gerollt und geschweißt werden, die aus der Schwerindustrie, wie dem Schiffbau oder dem Rohrleitungsbau, adaptiert wurden.
Die Antriebsseite stellt eine parallele ingenieurtechnische Herausforderung dar. Das Raptor-Triebwerk – insbesondere die iterativen Raptor-2- und die vereinfachten Raptor-3-Varianten – nutzt einen Full-Flow-Staged-Combustion-Zyklus, der bei Kammerdrücken von über 350 bar arbeitet. Das Erreichen solcher Toleranzen bei gleichzeitiger drastischer Reduzierung der Bauteileanzahl beruht auf komplexer additiver Fertigung (3D-Druck von Metalllegierungen) und internen Kühlkanälen, die direkt in die strukturellen Mäntel gegossen werden. SpaceX muss nicht nur ein Dutzend Triebwerke pro Jahr produzieren; ihr angestrebtes Flugprofil erfordert die Herstellung von hunderten Triebwerken jährlich, um schnelle iterative Tests und den operativen Flotteneinsatz zu unterstützen.
Dieses Niveau an fortschrittlicher physischer Werkzeugausstattung erfordert Liquidität. Doch historisch gesehen verlangen Börsengänge vorhersehbare Quartalszahlen, Transparenz bei den Margen und eine geringe Volatilität bei den operativen Investitionsausgaben. Die Realität der Starship-Entwicklung ist jedoch bewusst hochvolatil: Prototypen werden bis zum Versagen getestet, Strukturen werden bewusst Hydrotests bis zum Bersten unterzogen, und die Flugumschläge werden durch das Inkaufnehmen destruktiver Ergebnisse während der Entwicklungsflüge erweitert. Ein traditionelles öffentliches Marktumfeld, das von risikoscheuen institutionellen Fonds und kurzfristigen Gewinnerwartungen regiert wird, erzeugt strukturelle Reibung gegenüber dieser Philosophie der schnellen Iteration.
Starlink als industrielles Gegengewicht
Der primäre wirtschaftliche Motor, der dazu konzipiert wurde, diesen mechanischen Ehrgeiz zu finanzieren, ohne die technische Autonomie an die Wall Street abzutreten, ist die Starlink-Satellitenkonstellation. Im Gegensatz zu herkömmlichen Telekommunikationssatelliten – bei denen es sich um massive, milliardenschwere Spezialinstrumente handelt, die über Jahre hinweg gefertigt und in geostationäre Orbits gebracht werden – operiert Starlink nach einem industriellen Massenproduktionsmodell. In seiner Anlage in Redmond, Washington, hat SpaceX die Satellitenfertigung auf eine automatisierte Montagelinie umgestellt, die tausende Raumfahrzeuge für den erdnahen Orbit pro Jahr liefert.
Diese sich verschiebende Cash-Dynamik erklärt, warum eine massive Direktnotierung oder ein Börsengang der Muttergesellschaft grundlegend unnötig bleibt. Wenn Elon Musk und SpaceX-Führungskräfte in der Vergangenheit die Möglichkeit von Börsengängen anerkannten, bezog sich der Kontext fast ausschließlich auf eine mögliche zukünftige Ausgliederung von Starlink, sobald dessen Cashflows vorhersehbar und stabilisiert wären. Die Beibehaltung von SpaceX als privat gehaltenes Unternehmen isoliert die experimentellen Luft- und Raumfahrthardwareprogramme von Aktionärsklagen, Quartalskonferenzen und der Volatilität durch Leerverkäufer, während interne sekundäre Tenderangebote es Mitarbeitern und frühen Risikokapitalgebern ermöglichen, Liquidität zu realisieren, ohne an einer Börse notiert zu sein.
Die Reibung zwischen Wall Street und Hardware-Iteration
Darüber hinaus begünstigt die Kapitalallokation an öffentlichen Märkten stetige Dividendenrenditen oder Margenausweitungen gegenüber jahrzehntelangen Plänen zur Erforschung des Planeten. Die Kapitalanforderungen für den Bau von Startanlagen in Cape Canaveral, die Erweiterung des Integrationshangars in der Roberts Road, den Bau schwimmender Offshore-Startplattformen und die Skalierung von Satelliten-Bodenstationen werden von der Physik und den orbitalen Startfenstern diktiert, nicht von Geschäftsquartalen. Der Private-Equity-Markt, Staatsfonds und spezialisierte Technologiefonds haben wiederholt bewiesen, dass sie bereit sind, SpaceX durch private Tenderrunden mit Bewertungen von über 200 Milliarden US-Dollar zu unterstützen, was dem Unternehmen eine Resilienz der Bilanz verleiht, ohne den operativen Overhead einer Börsennotierung.
Die strukturelle Realität der Luft- und Raumfahrtfinanzierung
Spekulative Berichte über schnelle Börsengänge und massive Direktnotierungen dienen als nützliches Barometer für den Appetit privater Anleger, verkennen jedoch die zugrunde liegende Mechanik moderner Hardware-Entwicklung. Der Bau von Weltraum-Hardware unterscheidet sich grundlegend vom Bau einer Unternehmenssoftwareplattform. Er erfordert langfristige Investitionen in die Lieferkette für spezialisierte Superlegierungen, fortschrittliche Helium- und Flüssigsauerstoff-Logistik, präzise robotergestützte Werkzeuge und die Koordination der Startfreigaben mit staatlichen Regulierungsbehörden.
SpaceX bleibt der weltweit dominierende Startanbieter gerade deshalb, weil seine Kapitalstrategie seinem mechanischen Engineering-Fahrplan dient und nicht umgekehrt. Solange die privaten Märkte weiterhin interne Sekundärangebote absorbieren und Starlink seinen globalen Verbraucherfußabdruck weiter ausbaut, werden die Schwerindustrie-Operationen in Starbase und am Cape hinter verschlossenen Firmentüren isoliert bleiben. Die Werkshalle wird den Erfolg weiterhin in Tonnen Nutzlast messen, die in den Orbit befördert wurden, in der Effizienz der Triebwerksverbrennung und den Umschlagzeiten zwischen den Starts – Metriken, für deren Messung der Ticker der Wall Street nie entwickelt wurde.



Kommentare
Noch keine Kommentare. Seien Sie der Erste!