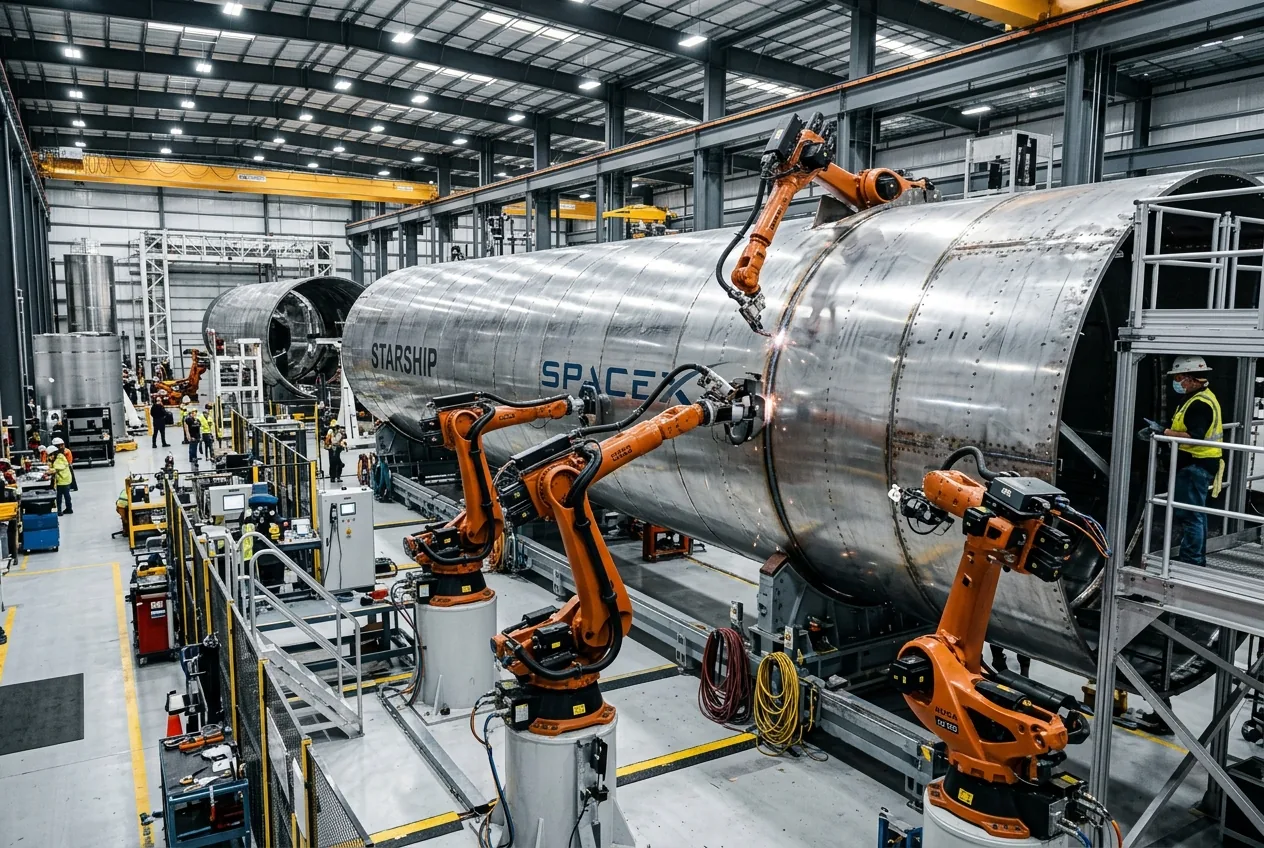
Lorsque des rapports non vérifiés ont circulé sur les blogs financiers internationaux affirmant que SpaceX prévoyait une introduction directe sans précédent au Nasdaq pour lever 75 milliards de dollars, l'histoire s'est rapidement propagée parmi les bureaux de trading de détail et les cercles aérospatiaux. Bien que les mécanismes d'une telle introduction aillent à l'encontre de la position actuelle de Space Exploration Technologies Corp., l'intensité de la réaction révèle une réalité sous-jacente : l'économie spatiale mondiale atteint un point d'inflexion où la production industrielle privée nécessite des dépenses en capital sans précédent. Pour comprendre pourquoi de telles rumeurs s'enflamment — et pourquoi les mécanismes réels pour introduire en bourse un empire de fabrication orbitale sont bien plus complexes — il faut regarder au-delà des ragots du marché et examiner l'outillage physique, les lignes d'automatisation robotique et les frictions du bilan qui stimulent l'aérospatiale moderne.
L'appétit de capital de l'aérospatiale industrielle lourde
Construire des systèmes de lancement orbitaux réutilisables n'est pas de l'ingénierie logicielle. Il s'agit de métallurgie lourde à forte intensité de capital, couplée à une dynamique des fluides cryogéniques extrême, à un outillage composite avancé et à un assemblage automatisé à haute fréquence. Historiquement, les contractants aérospatiaux opéraient dans le cadre de régimes gouvernementaux de type « cost-plus », minimisant le risque lié au bilan en garantissant que les contribuables absorbaient les dépassements d'ingénierie. SpaceX a fondamentalement démantelé ce régime en intégrant verticalement la fabrication de fusées et en souscrivant au développement initial par le biais de capitaux-risque, de contrats de lancement commerciaux et de jalons de fret commercial.
Aujourd'hui, l'entreprise exploite deux machines industrielles distinctes sous un même toit. La première est un pilier mature et générateur de liquidités composé des plateformes Falcon 9 et Falcon Heavy, ainsi que de leurs vaisseaux spatiaux Dragon associés. En réutilisant les premiers étages des boosters plus de vingt fois sur certains châssis, l'entreprise a réduit les coûts marginaux de lancement à des chiffres que les opérateurs traditionnels de systèmes consommables ne peuvent égaler. En 2023 et 2024, SpaceX a atteint des cadences de lancement représentant la grande majorité de toute la masse placée en orbite dans le monde. Cette cadence opérationnelle génère des revenus récurrents substantiels provenant d'opérateurs de satellites commerciaux, d'agences spatiales civiles et de programmes d'approvisionnement en défense.
La deuxième machine, cependant, est un gouffre financier aux proportions historiques : le programme de développement du Starship et du Super Heavy à Starbase, à Boca Chica, au Texas. Développer un véhicule spatial en acier inoxydable entièrement réutilisable de 120 mètres, propulsé par 33 moteurs Raptor à combustion étagée, nécessite des investissements initiaux massifs. La construction de supports de lancement orbitaux, de parcs de réservoirs de propergol cryogénique, de systèmes de portiques de soudage d'anneaux automatisés et d'installations d'intégration étendues nécessite des milliards de dollars avant même que la première charge utile commerciale ne soit déployée depuis une baie de chargement.
L'automatisation de Starbase et la machine qui construit la machine
Pour évaluer si une entreprise comme SpaceX chercherait un jour une manne publique de l'ordre de 75 milliards de dollars, les ingénieurs observent l'atelier de fabrication plutôt que les symboles boursiers. Au complexe de production de Starbase, la philosophie de fabrication a pivoté de la fabrication aérospatiale sur mesure vers des techniques d'assemblage automobile à haut débit. L'architecture structurelle repose sur de l'acier inoxydable laminé à froid 304L plutôt que sur des composites en fibre de carbone coûteux ou des alliages lithium-aluminium. L'acier apporte des avantages structurels significatifs à des températures cryogéniques et lors d'extrêmes de rentrée atmosphérique, mais sa véritable vertu est sa fabricabilité : il peut être formé, laminé et soudé à l'aide de stations de soudage orbital automatisées adaptées des industries navales et de pipelines lourds.
Le côté propulsion présente un défi d'ingénierie parallèle. Le moteur Raptor — spécifiquement les variantes itératives Raptor 2 et simplifiée Raptor 3 — utilise un cycle à combustion étagée à flux complet, fonctionnant à des pressions de chambre dépassant 350 bars. Atteindre de telles tolérances tout en réduisant drastiquement le nombre de pièces repose sur la fabrication additive complexe (impression 3D d'alliages métalliques) et des canaux de refroidissement internes coulés directement dans les enveloppes structurelles. SpaceX n'a pas seulement besoin de produire une douzaine de moteurs par an ; leur profil de vol cible nécessite la fabrication de centaines de moteurs par an pour soutenir des tests itératifs rapides et le déploiement de la flotte opérationnelle.
Ce niveau d'outillage physique avancé nécessite des liquidités. Pourtant, historiquement, les introductions en bourse exigent des indicateurs de performance trimestriels prévisibles, une visibilité des marges et une faible volatilité des dépenses d'investissement opérationnelles. La réalité du développement du Starship est intentionnellement à haute volatilité : les prototypes sont testés jusqu'à la défaillance, les structures subissent des tests hydrostatiques délibérés jusqu'à l'éclatement, et les enveloppes de vol sont étendues en acceptant des résultats destructeurs lors des vols de développement. Un environnement de marché public traditionnel, régi par des fonds institutionnels averses au risque et des attentes de bénéfices à court terme, crée une friction structurelle contre cette philosophie d'itération rapide.
Starlink comme contrepoids industriel
Le principal moteur économique conçu pour financer cette ambition mécanique sans céder l'autonomie d'ingénierie à Wall Street est la constellation de satellites Starlink. Contrairement aux satellites de télécommunications traditionnels — qui sont des instruments personnalisés massifs de plusieurs milliards de dollars fabriqués sur plusieurs années et placés sur des orbites géostationnaires — Starlink fonctionne sur un modèle de production industrielle de masse. Dans ses installations de Redmond, dans l'État de Washington, SpaceX a transformé la fabrication de satellites en une ligne d'assemblage automatisée produisant des milliers de vaisseaux spatiaux en orbite terrestre basse par an.
Cette dynamique de trésorerie changeante explique pourquoi une introduction directe massive ou une flottation d'actions publiques de la société mère reste fondamentalement inutile. Lorsque Elon Musk et les dirigeants de SpaceX ont historiquement reconnu la possibilité de marchés publics, le contexte s'est presque exclusivement concentré sur une potentielle scission future de Starlink une fois que ses flux de trésorerie seraient devenus prévisibles et stabilisés. Maintenir SpaceX en tant qu'entité privée fermée isole les programmes de matériel aérospatial expérimental des litiges des actionnaires, des appels sur les résultats trimestriels et de la volatilité des vendeurs à découvert, tandis que les offres d'achat internes permettent aux employés et aux investisseurs en capital-risque de réaliser des liquidités sans passer par une introduction en bourse.
La friction entre Wall Street et l'itération matérielle
De plus, l'allocation du capital sur les marchés publics favorise des rendements de dividendes stables ou une augmentation des marges par rapport aux horizons d'exploration planétaire sur plusieurs décennies. Les besoins en capital pour la construction d'installations de lancement à Cape Canaveral, l'agrandissement du hangar d'intégration de Roberts Road, la construction de plateformes de lancement flottantes en mer et le déploiement de stations au sol pour satellites sont dictés par la physique et les fenêtres de lancement orbital, et non par les trimestres fiscaux. Le marché du capital-investissement, les capitaux souverains et les fonds d'investissement technologiques spécialisés ont maintes fois prouvé leur volonté de soutenir SpaceX à des valorisations dépassant les 200 milliards de dollars par le biais de cycles d'appels d'offres privés, donnant à l'entreprise un accès à une résilience de bilan sans les frais opérationnels d'une introduction en bourse.
La réalité structurelle du financement aérospatial
Les rapports spéculatifs sur des introductions en bourse rapides et des introductions directes massives servent de baromètre utile pour l'appétit mondial de détail, mais ils interprètent mal les mécanismes sous-jacents de l'ingénierie matérielle moderne. Construire du matériel spatial est fondamentalement différent de construire une plateforme logicielle d'entreprise. Cela nécessite des investissements à long terme dans la chaîne d'approvisionnement en superalliages spécialisés, une logistique avancée pour l'hélium et l'oxygène liquide, un outillage robotique de précision et une coordination des autorisations de lancement avec les régulateurs fédéraux.
SpaceX demeure le fournisseur de lancement le plus dominant au monde précisément parce que sa stratégie de capital sert sa feuille de route en ingénierie mécanique, et non l'inverse. Tant que les marchés privés continueront d'absorber les offres secondaires internes et que Starlink continuera d'élargir son empreinte mondiale de consommation, les opérations industrielles lourdes à Starbase et à Cape Canaveral resteront isolées derrière des portes corporatives fermées. L'atelier de fabrication continuera de mesurer le succès en tonnes métriques de charge utile livrées en orbite, en efficacité de combustion des moteurs et en jours d'exécution entre les lancements — des mesures que le téléscripteur de Wall Street n'a jamais été conçu pour mesurer.



Comments
No comments yet. Be the first!