当未经证实的报道在国际金融博客上流传,声称 SpaceX 计划在纳斯达克(Nasdaq)进行史无前例的直接上市以筹集 750 亿美元资金时,这一消息迅速在散户交易台和航天圈内传开。虽然此类上市的机制与 Space Exploration Technologies Corp. 目前的企业姿态背道而驰,但市场反应的激烈程度揭示了一个潜在事实:全球太空经济正处于一个转折点,私营工业产出需要前所未有的资本支出。要理解为什么此类谣言会引发热议,以及将轨道制造帝国上市的实际机制为何复杂得多,人们必须超越市场流言,去审视推动现代航空航天业发展的物理工具、机器人自动化生产线以及资产负债表的摩擦力。
重型工业航天业的资本需求
建造可重复使用的轨道发射系统并非软件工程,而是涉及极低温流体动力学、先进复合材料工装和高频自动化组装的重型、资本密集型冶金工程。历史上,航空航天承包商在政府的成本加成框架下运营,通过确保由纳税人承担工程超支来最小化资产负债表风险。SpaceX 从根本上瓦解了这一体制,通过垂直整合火箭制造,并利用风险股权、商业发射合同和商业货物运输里程碑来承销早期研发。
如今,该公司在同一屋檐下运营着两台截然不同的工业机器。第一台是成熟的现金流创造者,由 Falcon 9 和 Falcon Heavy 平台及其相关的 Dragon 航天器组成。通过在部分机身上实现助推器一级重复使用超过 20 次,该公司将发射边际成本降至传统一次性运载火箭运营商无法企及的水平。在 2023 年和 2024 年,SpaceX 实现的发射频率占全球进入轨道总质量的绝大部分。这种运营节奏为公司带来了来自商业卫星运营商、民用航天机构和国防采购计划的巨额经常性收入。
然而,第二台机器是一个规模空前的资本黑洞:位于德克萨斯州 Boca Chica 星际基地(Starbase)的 Starship 和 Super Heavy 研发项目。开发一种由 33 台分级燃烧 Raptor 发动机驱动、120 米高且完全可重复使用的不锈钢航天器,需要巨大的前期资本投入。建造轨道发射台、低温推进剂储罐群、自动化环形焊接龙门系统以及庞大的集成设施,在第一个商业载荷从载荷舱部署之前,就需要持续投入数十亿美元。
星际基地的自动化与“制造机器的机器”
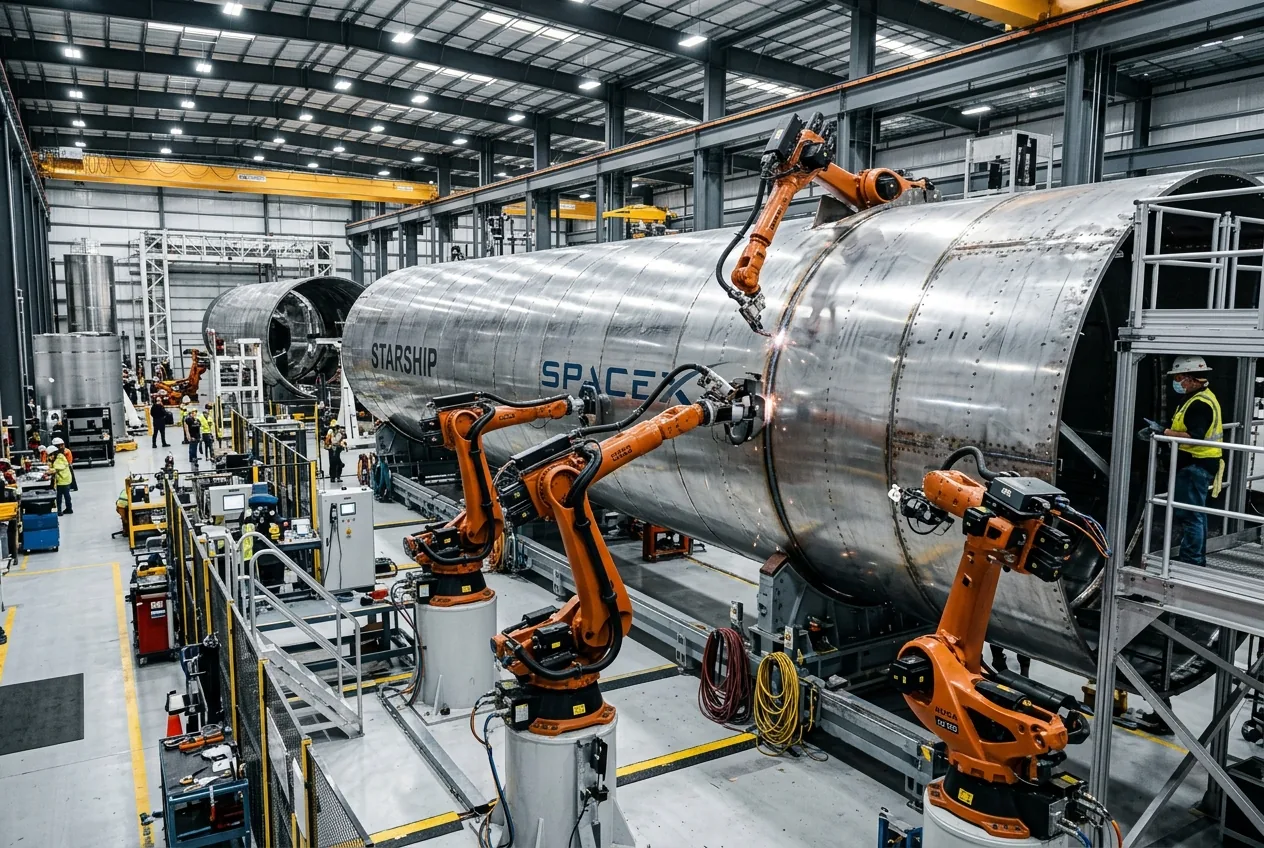
要评估像 SpaceX 这样的公司是否会寻求 750 亿美元规模的公开市场红利,工程师们看的是工厂车间,而不是股票代码。在 Starbase 生产基地,制造理念已从定制化航空航天制造转向高吞吐量的汽车装配技术。其结构体系采用 304L 冷轧不锈钢,而非高成本的碳纤维复合材料或锂铝合金。钢材在低温和极端再入条件下具有显著的结构优势,但其真正的优点在于可制造性:它可以使用从重型船舶和管道工业改编而成的自动化轨道焊接站进行成型、卷制和焊接。
推进系统方面则带来了平行的工程挑战。Raptor 发动机(特别是迭代后的 Raptor 2 和简化版 Raptor 3)利用了全流量分级燃烧循环,工作舱压超过 350 bar。在大幅减少零件数量的同时实现此类公差,依赖于复杂的增材制造(金属合金 3D 打印)以及直接铸造在结构外套中的内部冷却通道。SpaceX 不仅仅需要每年生产十几台发动机,其目标飞行配置要求每年制造数百台发动机,以支持快速迭代测试和运营机队部署。
这种级别的先进物理工具需要流动性。然而,从历史上看,公开上市要求可预测的季度绩效指标、利润率透明度以及运营资本支出的低波动性。Starship 研发的现实是蓄意的高波动性:原型机在测试飞行中直至损毁,结构件接受严格的水压测试直至破裂,并通过在研发飞行中接受破坏性结果来扩展飞行包线。在一个由风险规避型机构基金和短期盈利预期所主导的传统公开市场环境中,这种快速迭代的理念会遭遇结构性摩擦。
作为工业平衡器的 Starlink
为了在不将工程自主权拱手让给华尔街的情况下资助这一机械抱负,SpaceX 设计的主要经济引擎是 Starlink 卫星星座。与传统的电信卫星(由大型、数十亿美元的定制仪器组成,制造耗时多年且部署在地球静止轨道上)不同,Starlink 采用工业化的大规模生产模式。在其华盛顿州 Redmond 的工厂,SpaceX 将卫星制造转型为自动组装流水线,每年生产数千颗低地球轨道航天器。
这种不断变化的现金流动态解释了为什么母公司进行大规模直接上市或公开发行股票在本质上仍然是不必要的。当 Elon Musk 和 SpaceX 高管在历史上承认上市的可能性时,其背景几乎总是集中在 Starlink 在现金流可预测且稳定后可能进行的潜在分拆上。将 SpaceX 维持为紧密持股的私人实体,可以将实验性航空航天硬件项目与股东诉讼、季度财报电话会议和卖空者波动隔离开来,同时内部二次要约收购允许员工和早期风险投资者在无需上市的情况下实现流动性变现。
华尔街与硬件迭代之间的摩擦
此外,公开市场的资本配置偏好稳定的股息收益率或利润率增长,而非长达数十年的行星探索时间表。在卡纳维拉尔角建造发射设施、扩建 Roberts Road 集成机库、建造浮动式海上发射平台以及扩展卫星地面站的资本需求,是由物理定律和轨道发射窗口决定的,而非财政季度。私募股权市场、主权资本和专业科技投资基金已多次证明,通过私募要约收购,他们愿意以超过 2000 亿美元的估值支持 SpaceX,使该公司能够在无需公开上市带来的运营负担的情况下,获得资产负债表的韧性。
航空航天融资的结构性现实
关于快速 IPO 和大规模直接上市的投机性报道,虽然可以作为衡量全球散户胃口的有用晴雨表,但它们误读了现代硬件工程的内在机制。制造太空硬件与构建企业级软件平台有着本质区别。它需要对特种高温合金、先进氦气和液氧物流、精密机器人工具以及与联邦监管机构协调发射许可进行长期的供应链投资。
SpaceX 之所以能够保持全球最具统治力的发射服务提供商地位,恰恰是因为其资本战略服务于其机械工程路线图,而非相反。只要私人市场继续吸纳内部二次发行,且 Starlink 继续扩大其全球消费足迹,Starbase 和卡纳维拉尔角的重型工业运营就将始终处于封闭的企业门扉之后。工厂车间将继续以送入轨道的有效载荷公吨数、发动机燃烧效率以及发射之间的周转天数来衡量成功——而这些指标,正是华尔街的行情显示条从未被设计去衡量的。



Comments
No comments yet. Be the first!