Cuando informes no verificados circularon por blogs financieros internacionales afirmando que SpaceX planeaba una cotización directa sin precedentes en el Nasdaq para recaudar 75 000 millones de dólares, la noticia se difundió rápidamente a través de las mesas de negociación minorista y los círculos aeroespaciales. Aunque la mecánica de dicha cotización contraviene la postura corporativa actual de Space Exploration Technologies Corp., la intensidad de la reacción revela una realidad subyacente: la economía espacial global está llegando a un punto de inflexión donde la producción industrial privada requiere gastos de capital sin precedentes. Para entender por qué tales rumores prenden fuego —y por qué la mecánica real de sacar a bolsa un imperio de fabricación orbital es mucho más compleja— hay que mirar más allá de los chismes del mercado e inspeccionar las herramientas físicas, las líneas de automatización robótica y la fricción en el balance financiero que impulsan la industria aeroespacial moderna.
El apetito de capital de la industria aeroespacial pesada
Construir sistemas de lanzamiento orbital reutilizables no es ingeniería de software. Es metalurgia pesada e intensiva en capital, combinada con dinámica de fluidos criogénicos extrema, herramientas de compuestos avanzados y ensamblaje automatizado de alta frecuencia. Históricamente, los contratistas aeroespaciales operaban bajo marcos gubernamentales de "coste más beneficio" (cost-plus), minimizando el riesgo del balance al garantizar que los contribuyentes absorbieran los sobrecostes de ingeniería. SpaceX desmanteló fundamentalmente este régimen al integrar verticalmente la fabricación de cohetes y financiar el desarrollo inicial mediante capital riesgo, contratos de lanzamiento comercial e hitos de carga comercial.
Hoy en día, la empresa opera dos máquinas industriales distintas bajo el mismo techo. La primera es un caballo de batalla maduro y generador de efectivo compuesto por las plataformas Falcon 9 y Falcon Heavy, junto con sus naves espaciales Dragon asociadas. Al reutilizar las primeras etapas de los propulsores más de veinte veces en ciertas estructuras, la empresa redujo los costes marginales de lanzamiento a cifras que los operadores tradicionales de sistemas desechables no pueden igualar. En 2023 y 2024, SpaceX alcanzó cadencias de lanzamiento que representaron la gran mayoría de toda la masa puesta en órbita a nivel mundial. Esta cadencia operativa genera importantes ingresos recurrentes de operadores de satélites comerciales, agencias espaciales civiles y programas de adquisición de defensa.
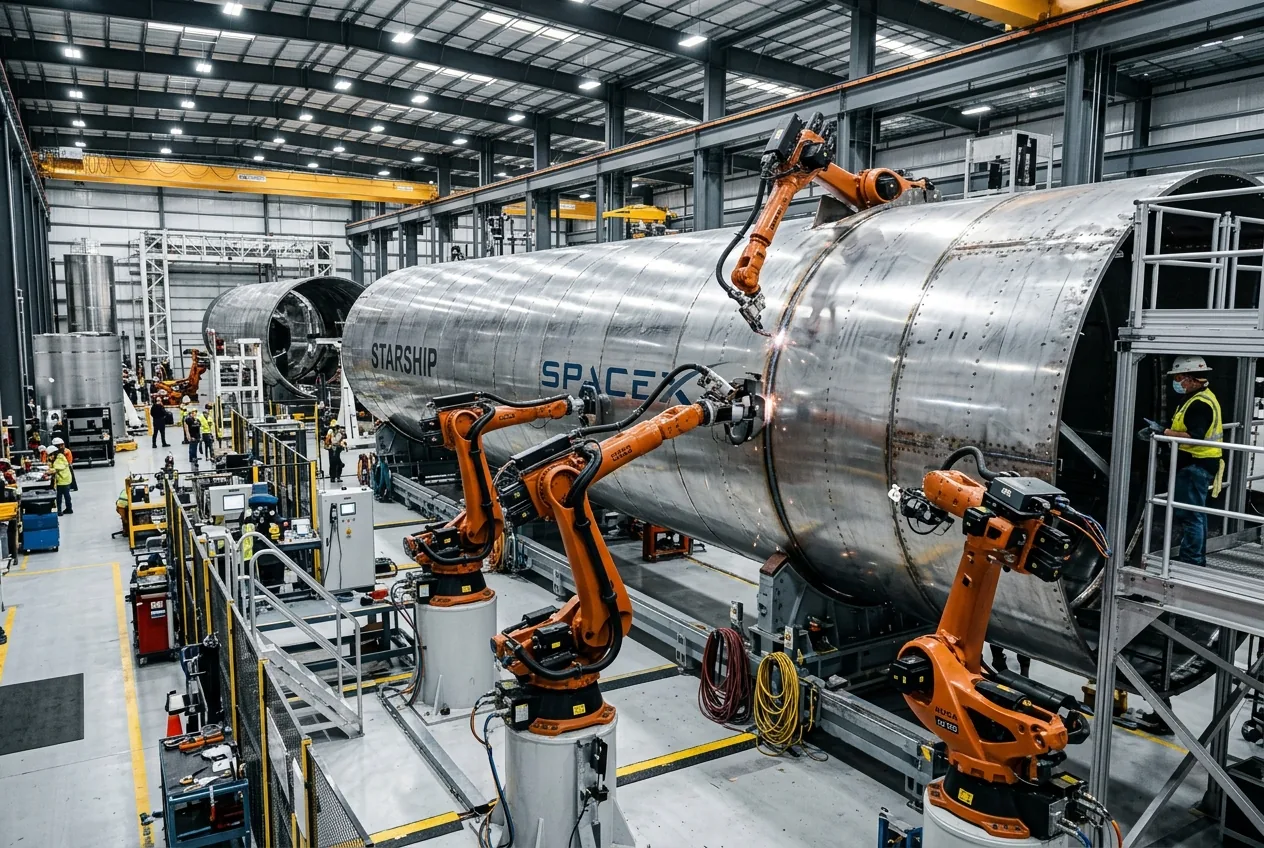
La segunda máquina, sin embargo, es un sumidero de capital de proporciones históricas: el programa de desarrollo de Starship y Super Heavy en Starbase, en Boca Chica, Texas. Desarrollar un vehículo espacial de acero inoxidable de 120 metros totalmente reutilizable, propulsado por 33 motores Raptor de ciclo de combustión por etapas, requiere enormes desembolsos de capital inicial. La construcción de plataformas de lanzamiento orbital, granjas de tanques de propelente criogénico, sistemas de pórtico de soldadura de anillos automatizados e instalaciones de integración expansivas requiere miles de millones de dólares sostenidos antes de que la primera carga comercial se despliegue desde una bahía de carga.
La automatización de Starbase y la máquina que construye la máquina
Para evaluar si una empresa como SpaceX buscaría alguna vez una ganancia inesperada en los mercados públicos del orden de los 75 000 millones de dólares, los ingenieros observan la planta de producción en lugar de los símbolos de cotización. En el complejo de producción de Starbase, la filosofía de fabricación ha pasado de la fabricación aeroespacial a medida a técnicas de ensamblaje automotriz de alto rendimiento. La arquitectura estructural se basa en acero inoxidable laminado en frío 304L en lugar de compuestos de fibra de carbono o aleaciones de litio-aluminio de alto coste. El acero aporta ventajas estructurales significativas a temperaturas criogénicas y condiciones extremas de reentrada, pero su verdadera virtud es su capacidad de fabricación: se puede formar, laminar y soldar utilizando estaciones de soldadura orbital automatizadas adaptadas de las industrias naviera y de oleoductos pesados.
El lado de la propulsión presenta un desafío de ingeniería paralelo. El motor Raptor —específicamente las variantes iterativas Raptor 2 y la simplificada Raptor 3— utiliza un ciclo de combustión por etapas de flujo completo, operando a presiones de cámara superiores a 350 bares. Lograr tales tolerancias mientras se reduce drásticamente el número de piezas depende de la fabricación aditiva compleja (impresión 3D de aleaciones metálicas) y canales de refrigeración internos fundidos directamente en las camisas estructurales. SpaceX no necesita simplemente producir una docena de motores al año; su perfil de vuelo objetivo requiere la fabricación de cientos de motores anualmente para respaldar las pruebas iterativas rápidas y el despliegue operativo de la flota.
Este nivel de herramientas físicas avanzadas requiere liquidez. Sin embargo, históricamente, las cotizaciones en bolsa exigen métricas de desempeño trimestrales predecibles, visibilidad de los márgenes y baja volatilidad en los gastos de capital operativo. La realidad del desarrollo de Starship es intencionalmente de alta volatilidad: los prototipos se prueban en vuelo hasta el fallo, las estructuras se someten a pruebas hidráulicas deliberadas hasta el punto de rotura y las envolventes de vuelo se amplían aceptando resultados destructivos durante los vuelos de desarrollo. Un entorno de mercado público tradicional, regido por fondos institucionales reacios al riesgo y expectativas de ganancias a corto plazo, crea una fricción estructural contra esa filosofía de iteración rápida.
Starlink como contrapeso industrial
El principal motor económico diseñado para financiar esta ambición mecánica sin entregar la autonomía de ingeniería a Wall Street es la constelación de satélites Starlink. A diferencia de los satélites de telecomunicaciones tradicionales —que son instrumentos masivos, personalizados y multimillonarios fabricados durante años y colocados en órbitas geoestacionarias—, Starlink opera bajo un modelo de producción industrial en masa. En sus instalaciones de Redmond, Washington, SpaceX transformó la fabricación de satélites en una línea de montaje automatizada que produce miles de naves espaciales de órbita terrestre baja al año.
Esta dinámica de efectivo cambiante explica por qué una cotización directa masiva o una oferta pública de acciones de la empresa matriz sigue siendo fundamentalmente innecesaria. Cuando Elon Musk y los ejecutivos de SpaceX han reconocido históricamente la posibilidad de salir a los mercados públicos, el contexto se ha centrado casi exclusivamente en una posible futura escisión de Starlink una vez que sus flujos de efectivo se vuelvan predecibles y estables. Mantener a SpaceX como una entidad privada cerrada aísla los programas experimentales de hardware aeroespacial de los litigios de los accionistas, las llamadas de ganancias trimestrales y la volatilidad de los vendedores en corto, mientras que las ofertas públicas de adquisición secundarias internas permiten a los empleados y a los primeros inversores de riesgo obtener liquidez sin necesidad de cotizar en una bolsa.
La fricción entre Wall Street y la iteración de hardware
Además, la asignación de capital en los mercados públicos favorece los rendimientos de dividendos constantes o la expansión de los márgenes por encima de los plazos de exploración planetaria de varias décadas. Los requisitos de capital para construir instalaciones de lanzamiento en Cabo Cañaveral, expandir el hangar de integración de Roberts Road, construir plataformas de lanzamiento flotantes en alta mar y escalar estaciones terrestres satelitales están dictados por la física y las ventanas de lanzamiento orbital, no por los trimestres fiscales. El mercado de capital privado, el capital soberano y los fondos de inversión tecnológica especializados han demostrado repetidamente su disposición a respaldar a SpaceX con valoraciones superiores a los 200 000 millones de dólares a través de rondas de licitación privadas, lo que otorga a la empresa acceso a la resiliencia del balance financiero sin los gastos operativos de una cotización pública.
La realidad estructural de la financiación aeroespacial
Los informes especulativos sobre salidas a bolsa relámpago y cotizaciones directas masivas sirven como un barómetro útil para el apetito minorista global, pero malinterpretan la mecánica subyacente de la ingeniería de hardware moderna. Construir hardware espacial es fundamentalmente diferente a construir una plataforma de software empresarial. Requiere inversiones a largo plazo en la cadena de suministro de superaleaciones especializadas, logística avanzada de helio y oxígeno líquido, herramientas robóticas de precisión y coordinación de autorización de lanzamiento con los reguladores federales.
SpaceX sigue siendo el proveedor de lanzamientos más dominante del mundo precisamente porque su estrategia de capital sirve a su hoja de ruta de ingeniería mecánica, y no al revés. Mientras los mercados privados sigan absorbiendo las ofertas secundarias internas y Starlink continúe ampliando su huella de consumo global, las operaciones industriales pesadas en Starbase y el Cabo permanecerán aisladas tras puertas corporativas cerradas. La planta de producción seguirá midiendo el éxito en toneladas métricas de carga útil entregadas a la órbita, eficiencia de combustión del motor y días de respuesta entre lanzamientos: métricas que la cinta de cotizaciones de Wall Street nunca fue diseñada para medir.



Comments
No comments yet. Be the first!