Quando rapporti non verificati hanno iniziato a circolare tra i blog finanziari internazionali sostenendo che SpaceX avesse pianificato una quotazione diretta senza precedenti sul Nasdaq per raccogliere 75 miliardi di dollari, la notizia si è diffusa rapidamente tra i desk di trading retail e gli ambienti aerospaziali. Sebbene i meccanismi di una tale quotazione vadano contro l'attuale impostazione societaria di Space Exploration Technologies Corp., l'intensità della reazione rivela una realtà sottostante: l'economia spaziale globale sta raggiungendo un punto di svolta in cui la produzione industriale privata richiede spese in conto capitale senza precedenti. Per capire perché tali voci prendano piede — e perché i meccanismi reali per portare in borsa un impero manifatturiero orbitale siano molto più complessi — bisogna guardare oltre il gossip di mercato ed esaminare le attrezzature fisiche, le linee di automazione robotica e l'attrito dei bilanci che guidano l'aerospazio moderno.
L'appetito di capitale dell'aerospazio industriale pesante
Costruire sistemi di lancio orbitali riutilizzabili non è ingegneria del software. Si tratta di metallurgia pesante ad alta intensità di capitale, accoppiata a fluidodinamica criogenica estrema, utensili in composito avanzati e assemblaggio automatizzato ad alta frequenza. Storicamente, gli appaltatori aerospaziali operavano nell'ambito di quadri governativi "cost-plus", minimizzando il rischio di bilancio assicurandosi che i contribuenti assorbissero i superamenti dei costi di progettazione. SpaceX ha fondamentalmente smantellato questo regime integrando verticalmente la produzione di razzi e sottoscrivendo lo sviluppo iniziale attraverso venture equity, contratti di lancio commerciali e traguardi per il carico commerciale.
Oggi, l'azienda gestisce due distinte macchine industriali sotto lo stesso tetto. La prima è un cavallo di battaglia maturo e capace di generare cassa, composto dalle piattaforme Falcon 9 e Falcon Heavy, insieme alle relative navette spaziali Dragon. Riutilizzando i primi stadi dei booster più di venti volte in alcuni esemplari, l'azienda ha ridotto i costi marginali di lancio a cifre che gli operatori di vettori a perdere tradizionali non possono eguagliare. Nel 2023 e nel 2024, SpaceX ha raggiunto cadenze di lancio che hanno rappresentato la stragrande maggioranza di tutta la massa immessa in orbita a livello globale. Questa cadenza operativa genera ricavi ricorrenti sostanziali da operatori satellitari commerciali, agenzie spaziali civili e programmi di approvvigionamento della difesa.
La seconda macchina, tuttavia, è un pozzo di capitale di proporzioni storiche: il programma di sviluppo di Starship e Super Heavy presso Starbase a Boca Chica, in Texas. Sviluppare un veicolo spaziale in acciaio inossidabile da 120 metri, completamente riutilizzabile, alimentato da 33 motori Raptor a combustione a stadi, richiede enormi esborsi di capitale iniziali. La costruzione di rampe di lancio orbitali, parchi serbatoi di propellente criogenico, sistemi a portale per la saldatura automatizzata di anelli e ampie strutture di integrazione richiede miliardi costanti prima che il primo carico commerciale venga mai distribuito da una stiva.
L'automazione di Starbase e la macchina che costruisce la macchina
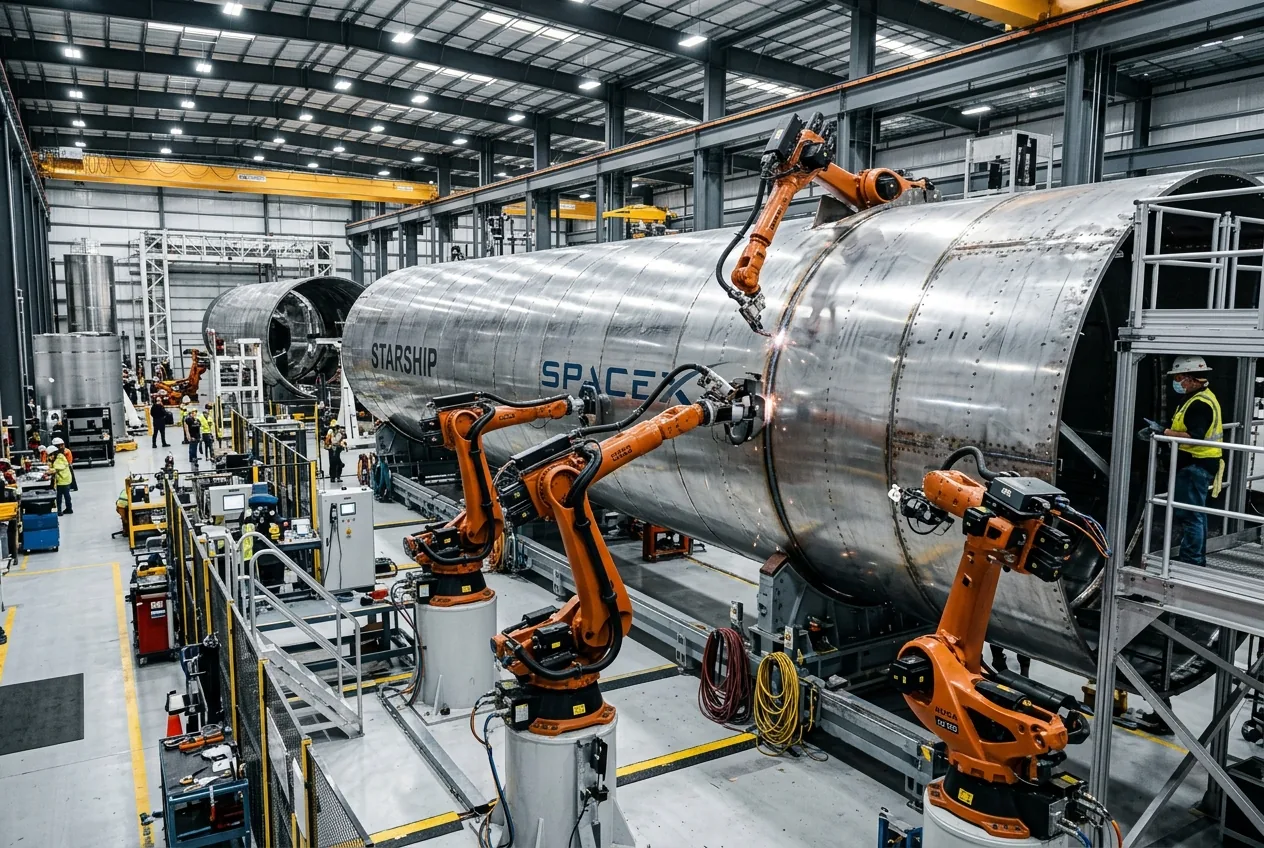
Per valutare se un'azienda come SpaceX cercherebbe mai un guadagno pubblico dell'ordine di 75 miliardi di dollari, gli ingegneri guardano al piano di fabbrica piuttosto che ai simboli ticker. Presso il complesso produttivo di Starbase, la filosofia manifatturiera si è spostata dalla fabbricazione aerospaziale su misura verso tecniche di assemblaggio automobilistico ad alto rendimento. L'architettura strutturale si basa su acciaio inossidabile laminato a freddo 304L invece che su compositi in fibra di carbonio o leghe di litio-alluminio ad alto costo. L'acciaio offre significativi vantaggi strutturali a temperature criogeniche ed estremi di rientro, ma la sua vera virtù è la producibilità: può essere formato, laminato e saldato utilizzando stazioni di saldatura orbitale automatizzate adattate dalle industrie navali e delle condutture pesanti.
Il lato propulsivo presenta una sfida ingegneristica parallela. Il motore Raptor — nello specifico le varianti iterative Raptor 2 e la semplificata Raptor 3 — utilizza un ciclo a combustione a stadi a flusso pieno, operando a pressioni in camera superiori a 350 bar. Raggiungere tali tolleranze riducendo drasticamente il numero di componenti si basa su una complessa produzione additiva (stampa 3D di leghe metalliche) e canali di raffreddamento interni fusi direttamente nelle giacche strutturali. SpaceX non ha solo bisogno di produrre una dozzina di motori all'anno; il loro profilo di volo target richiede la produzione di centinaia di motori annualmente per supportare test iterativi rapidi e il dispiegamento della flotta operativa.
Questo livello di attrezzature fisiche avanzate richiede liquidità. Tuttavia, storicamente, le quotazioni azionarie pubbliche richiedono metriche di performance trimestrali prevedibili, visibilità dei margini e bassa volatilità nelle spese in conto capitale operative. La realtà dello sviluppo di Starship è intenzionalmente ad alta volatilità: i prototipi vengono testati in volo fino al guasto, le strutture vengono sottoposte a test idraulici deliberati fino al punto di rottura e gli inviluppi di volo vengono ampliati accettando risultati distruttivi durante i voli di sviluppo. Un ambiente di mercato pubblico tradizionale, governato da fondi istituzionali avversi al rischio e aspettative di guadagno a breve termine, crea un attrito strutturale contro quella filosofia di iterazione rapida.
Starlink come contrappeso industriale
Il principale motore economico progettato per finanziare questa ambizione meccanica senza cedere l'autonomia ingegneristica a Wall Street è la costellazione satellitare Starlink. A differenza dei tradizionali satelliti per telecomunicazioni — che sono strumenti massicci, personalizzati, dal costo di miliardi di dollari, fabbricati nel corso di anni e posizionati in orbite geostazionarie — Starlink opera su un modello di produzione industriale di massa. Presso la sua struttura di Redmond, Washington, SpaceX ha trasformato la produzione satellitare in una linea di assemblaggio automatizzata in grado di produrre migliaia di veicoli spaziali in orbita bassa terrestre all'anno.
Questa dinamica di cassa in evoluzione spiega perché una massiccia quotazione diretta o un'offerta pubblica di azioni della società madre rimanga fondamentalmente non necessaria. Quando Elon Musk e i dirigenti di SpaceX hanno storicamente riconosciuto la possibilità dei mercati pubblici, il contesto si è concentrato quasi esclusivamente su un potenziale futuro spin-off di Starlink una volta che i suoi flussi di cassa fossero diventati prevedibili e stabilizzati. Mantenere SpaceX come entità privata strettamente controllata isola i programmi di hardware aerospaziale sperimentale dai contenziosi degli azionisti, dalle chiamate sugli utili trimestrali e dalla volatilità degli short-seller, mentre le offerte pubbliche di acquisto secondarie interne consentono ai dipendenti e ai primi investitori di venture capital di realizzare liquidità senza quotarsi in borsa.
L'attrito tra Wall Street e l'iterazione hardware
Inoltre, l'allocazione del capitale nei mercati pubblici favorisce rendimenti da dividendi costanti o l'espansione dei margini rispetto a cronoprogrammi di esplorazione planetaria pluridecennali. I requisiti di capitale per costruire strutture di lancio a Cape Canaveral, espandere l'hangar di integrazione di Roberts Road, costruire piattaforme di lancio galleggianti offshore e scalare le stazioni di terra satellitari sono dettati dalla fisica e dalle finestre di lancio orbitale, non dai trimestri fiscali. Il mercato del private equity, il capitale sovrano e i fondi di investimento tecnologici specializzati hanno ripetutamente dimostrato di voler sostenere SpaceX a valutazioni superiori ai 200 miliardi di dollari attraverso round di offerta privati, dando all'azienda accesso alla resilienza di bilancio senza gli oneri operativi di una quotazione pubblica.
La realtà strutturale del finanziamento aerospaziale
I rapporti speculativi su IPO rapide e massicce quotazioni dirette fungono da utile barometro per l'appetito del mercato retail globale, ma leggono male i meccanismi sottostanti dell'ingegneria hardware moderna. Costruire hardware spaziale è fondamentalmente diverso dal costruire una piattaforma software aziendale. Richiede investimenti nella catena di approvvigionamento a lungo termine in superleghe specializzate, logistica avanzata di elio e ossigeno liquido, attrezzature robotiche di precisione e coordinamento per l'autorizzazione al lancio con le autorità federali di regolamentazione.
SpaceX rimane il fornitore di lanci più dominante al mondo proprio perché la sua strategia di capitale serve la sua roadmap di ingegneria meccanica, piuttosto che il contrario. Finché i mercati privati continueranno ad assorbire le offerte secondarie interne e Starlink continuerà ad ampliare la sua impronta globale di consumatori, le operazioni industriali pesanti presso Starbase e Cape Canaveral rimarranno isolate dietro porte aziendali chiuse. Il piano di fabbrica continuerà a misurare il successo in tonnellate metriche di carico consegnato in orbita, efficienza di combustione dei motori e giorni di turnaround tra i lanci: metriche che il ticker tape di Wall Street non è mai stato progettato per misurare.



Comments
No comments yet. Be the first!